

Η λογιστική είναι η συστηματική καταγραφή, ταξινόμηση και αναφορά των οικονομικών γεγονότων μιας οντότητας, με σκοπό να ενημερώσει όσους παίρνουν αποφάσεις γι’ αυτήν. Ωφελούνται επενδυτές, πιστωτές, η διοίκηση της επιχείρησης και οι φορολογικές αρχές, καθένας με διαφορετική οπτική στα ίδια αριθμητικά δεδομένα. Οι κύριοι τομείς της, χρηματοοικονομική, διοικητική, φορολογική και έλεγχος, καλύπτουν διαφορετικές ανάγκες πληροφόρησης μέσα στην ίδια επιχείρηση.
Συνοπτικά:
- Η σύγχρονη λογιστική βασίζεται στο διπλογραφικό σύστημα, που εξασφαλίζει την ισορροπία και την ακρίβεια των καταχωρίσεων.
- Τα τρία βασικά οικονομικά έγγραφα για μια επιχείρηση είναι ο ισολογισμός, η κατάσταση αποτελεσμάτων και η κατάσταση ταμειακών ροών, που δείχνουν διαφορετικές πλευρές της οικονομικής κατάστασης.
- Οι διεθνείς λογιστικές προδιαγραφές IFRS και GAAP διέπουν την παρουσίαση των οικονομικών στοιχείων, με τους φορείς IASB και FASB να διαμορφώνουν τα πρότυπα.
- Στις μικρές επιχειρήσεις, η βασική οργάνωση των λογιστικών βιβλίων και η τήρηση προθεσμιών προλαβαίνουν ενδεχόμενους ελέγχους, πρόστιμα και εκπρόθεσμες υποβολές.
- Η αυτοματοποίηση στη λογιστική αναβαθμίζει την ανάλυση και συμβουλευτική προσέγγιση, μειώνοντας την ανάγκη για επαναληπτικές καταχωρίσεις.
Πίνακας περιεχομένων
- Τι σημαίνει accounting: ορισμός και βασικές έννοιες
- Από τον Λούκα Πατσιόλι στη σύγχρονη λογιστική: ιστορία και ετυμολογία
- Ποιοι είναι οι κύριοι τομείς της λογιστικής;
- Ποια είναι τα βήματα του λογιστικού κύκλου;
- Τι είναι τα IFRS και το GAAP, και γιατί έχουν σημασία
- Ποιες είναι οι επαγγελματικές διαδρομές στη λογιστική;
- Ποια λογιστικά προγράμματα χρειάζεται μια μικρή επιχείρηση;
- Πώς οργανώνει μια ΜΜΕ τα λογιστικά βιβλία και τις προθεσμίες
- Πώς εφαρμόζει η Kavallaris αυτές τις πρακτικές
- Τι υποτιμούν συχνά οι επιχειρηματίες στη λογιστική τους
- Η λογιστική υποστήριξη της Kavallaris για την επιχείρησή σας
- Πηγές
Τι σημαίνει accounting: ορισμός και βασικές έννοιες
Η λέξη «accounting» στα αγγλικά περιγράφει την πλήρη διαδικασία καταγραφής, ανάλυσης και αναφοράς οικονομικών δεδομένων, όχι μόνο την απλή καταχώριση αριθμών. Εδώ κρύβεται μια διάκριση που συγχέεται συχνά: η λογιστική (accounting) δεν είναι το ίδιο με τη τήρηση βιβλίων (bookkeeping). Η τήρηση βιβλίων είναι η καθημερινή καταγραφή συναλλαγών, όπως τιμολόγια και αποδείξεις. Η λογιστική διαδικασία πηγαίνει ένα βήμα παραπέρα: αναλύει αυτά τα δεδομένα, τα ταξινομεί σε κατηγορίες και παράγει αναφορές που έχουν πραγματική αξία για αποφάσεις.
Ο πυρήνας της σύγχρονης λογιστικής είναι το διπλογραφικό σύστημα. Κάθε συναλλαγή επηρεάζει τουλάχιστον δύο λογαριασμούς, έναν με χρέωση και έναν με πίστωση, και το άθροισμα των δύο πλευρών πρέπει πάντα να ισοζυγίζει. Αν μια επιχείρηση αγοράσει εξοπλισμό αξίας 5.000 € με μετρητά, ο λογαριασμός «Εξοπλισμός» χρεώνεται με 5.000 € και ο λογαριασμός «Ταμείο» πιστώνεται με το ίδιο ποσό. Αυτή η ισορροπία αποκαλύπτει άμεσα λάθη καταχώρισης, κάτι που δεν συμβαίνει με απλούστερα συστήματα.
Οι βασικές οικονομικές καταστάσεις που προκύπτουν από αυτή τη διαδικασία είναι τρεις, και κάθε μία απαντά σε διαφορετική ερώτηση:
- Ισολογισμός: τι κατέχει και τι οφείλει η επιχείρηση σε μια συγκεκριμένη ημερομηνία.
- Κατάσταση αποτελεσμάτων χρήσης: πόσο κέρδος ή ζημία παρήγαγε η επιχείρηση σε μια περίοδο.
- Κατάσταση ταμειακών ροών: πόσα χρήματα μπήκαν και βγήκαν πραγματικά από το ταμείο.
Ένας επιχειρηματίας μπορεί να δείχνει κέρδη στην κατάσταση αποτελεσμάτων και ταυτόχρονα να αντιμετωπίζει πρόβλημα ρευστότητας. Αυτή η αντίφαση φαίνεται μόνο στην κατάσταση ταμειακών ροών, όχι στα άλλα δύο έγγραφα.
Από τον Λούκα Πατσιόλι στη σύγχρονη λογιστική: ιστορία και ετυμολογία
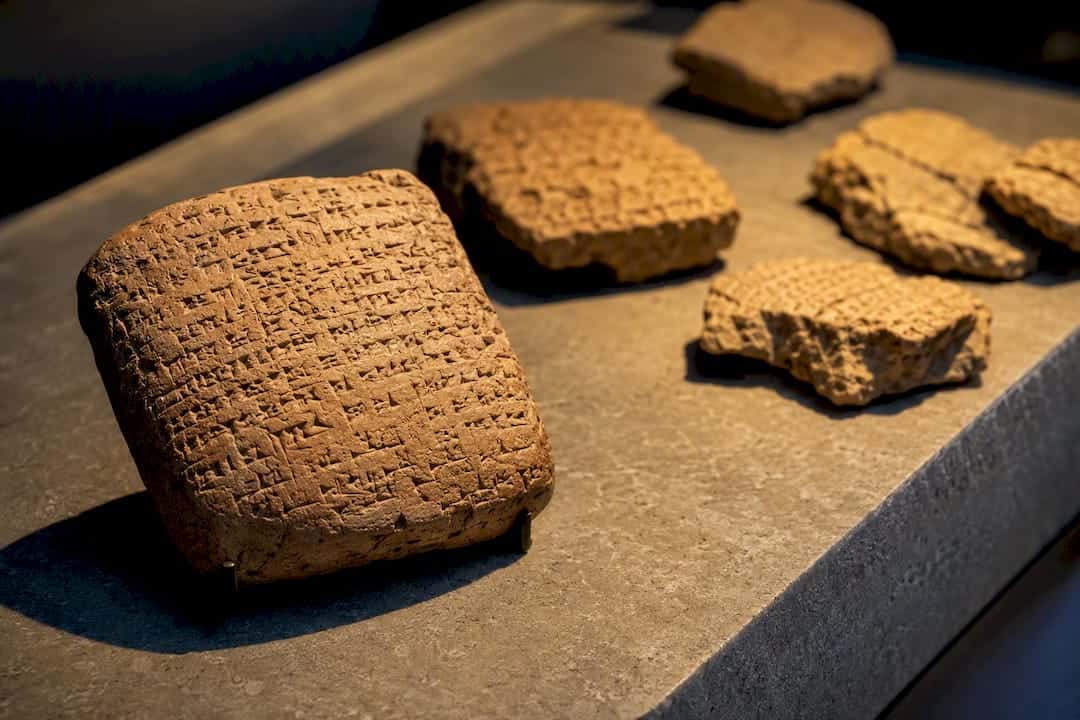
Η καταγραφή οικονομικών συναλλαγών δεν είναι εφεύρεση των τελευταίων αιώνων. Αρχαίες κοινωνίες στη Μεσοποταμία κρατούσαν λίστες σιτηρών και ζώων σε πήλινες πλάκες χιλιάδες χρόνια πριν την εμφάνιση του χρήματος όπως το γνωρίζουμε σήμερα. Η λογιστική γεννήθηκε από την ανάγκη να θυμάται κάποιος ποιος χρωστάει τι σε ποιον, όχι από θεωρητική ανάγκη.
Το πραγματικό άλμα ήρθε τον 15ο αιώνα. Ο ιταλός μοναχός και μαθηματικός Λούκα Πατσιόλι δεν εφηύρε το διπλογραφικό σύστημα, όμως το κατέγραψε συστηματικά το 1494 στο έργο του «Summa de Arithmetica». Αυτή η καταγραφή έδωσε στους εμπόρους της Βενετίας ένα εργαλείο που μπορούσαν να μεταδώσουν και να διδάξουν, όχι μόνο να το εφαρμόζουν διαισθητικά. Το διπλογραφικό σύστημα εξαπλώθηκε σταδιακά σε όλη την Ευρώπη μέσω των εμπορικών δρόμων και έγινε το θεμέλιο πάνω στο οποίο χτίστηκε κάθε μεταγενέστερη εξέλιξη.
Η βιομηχανική επανάσταση άλλαξε ξανά το τοπίο. Οι επιχειρήσεις μεγάλωσαν, οι μέτοχοι πολλαπλασιάστηκαν και εμφανίστηκε η ανάγκη για ανεξάρτητη επαλήθευση των λογιστικών βιβλίων. Έτσι γεννήθηκε ο επαγγελματικός έλεγχος (auditing) ως ξεχωριστός κλάδος, με τους πρώτους οργανωμένους λογιστικούς φορείς να εμφανίζονται στη Σκωτία και την Αγγλία τον 19ο αιώνα.
Οι σταθμοί που άλλαξαν το επάγγελμα με χρονολογική σειρά:
- Πρώιμες καταγραφές συναλλαγών σε αρχαίες κοινωνίες, χωρίς τυποποιημένο σύστημα.
- 1494: Ο Λούκα Πατσιόλι τεκμηριώνει το διπλογραφικό σύστημα.
- 19ος αιώνας: Ίδρυση των πρώτων επαγγελματικών σωμάτων λογιστών στη Βρετανία.
- 20ός αιώνας: Θεσμοθέτηση εθνικών λογιστικών προτύπων μετά από οικονομικές κρίσεις.
- 21ος αιώνας: Μετάβαση σε cloud λογισμικά και αυτοματοποιημένες διαδικασίες.
Σήμερα βρισκόμαστε σε μια νέα φάση όπου ο αλγόριθμος αναλαμβάνει την επαναληπτική καταχώριση και ο λογιστής μετατοπίζεται προς την ανάλυση και τη συμβουλευτική, μια εξέλιξη που θα εξηγηθεί αναλυτικά παρακάτω.
Ποιοι είναι οι κύριοι τομείς της λογιστικής;
Το ερώτημα «ποιο είναι το λογιστήριο;» έχει στην πραγματικότητα πέντε διαφορετικές απαντήσεις, γιατί ο κλάδος χωρίζεται σε ξεχωριστές ειδικότητες με διαφορετικό αποδέκτη πληροφόρησης.
-
Χρηματοοικονομική λογιστική. Απευθύνεται σε εξωτερικούς αποδέκτες: τράπεζες, επενδυτές, εφορία. Παράγει τις τρεις βασικές οικονομικές καταστάσεις σύμφωνα με αναγνωρισμένα πρότυπα και δεν προσαρμόζεται στις εσωτερικές ανάγκες της διοίκησης.
-
Διοικητική λογιστική (management accounting). Εδώ η λογική αλλάζει εντελώς. Η διοικητική λογιστική εξυπηρετεί εσωτερική λήψη αποφάσεων, όχι εξωτερική αναφορά, οπότε δεν ακολουθεί αναγκαστικά τυποποιημένα πρότυπα. Ένας διευθυντής παραγωγής μπορεί να ζητήσει ανάλυση κόστους ανά προϊόν σε εβδομαδιαία βάση, κάτι που δεν εμφανίζεται ποτέ σε δημόσια οικονομική κατάσταση.
-
Φορολογική λογιστική. Ασχολείται αποκλειστικά με τη συμμόρφωση με τη φορολογική νομοθεσία και τον υπολογισμό φόρων εισοδήματος, ΦΠΑ και άλλων υποχρεώσεων. Οι κανόνες εδώ διαφέρουν σημαντικά από τα λογιστικά πρότυπα, γιατί η φορολογική βάση υπολογισμού συχνά αποκλίνει από το λογιστικό αποτέλεσμα.
-
Έλεγχος (auditing). Ένας ανεξάρτητος ελεγκτής εξετάζει τα βιβλία μιας επιχείρησης για να επιβεβαιώσει ότι οι οικονομικές καταστάσεις αντικατοπτρίζουν πιστά την πραγματικότητα. Ο εσωτερικός έλεγχος διαφέρει από τον εξωτερικό: ο πρώτος αξιολογεί διαδικασίες και εντοπίζει αδυναμίες, ο δεύτερος πιστοποιεί τα οικονομικά στοιχεία για τρίτους.
-
Κοστολόγηση και forensic accounting. Η κοστολόγηση εντοπίζει το πραγματικό κόστος παραγωγής ενός προϊόντος ή υπηρεσίας, βήμα προς βήμα. Το forensic accounting είναι πιο εξειδικευμένο: εμπλέκεται σε υποθέσεις απάτης, νομικές διαφορές ή διαφθορά, όπου χρειάζεται τεκμηρίωση αποδεκτή σε δικαστήριο.
Μια μικρή επιχείρηση σπάνια χρειάζεται όλους τους τομείς ταυτόχρονα. Ένας ελεύθερος επαγγελματίας χρειάζεται κυρίως φορολογική λογιστική και βασική τήρηση βιβλίων, ενώ μια αναπτυσσόμενη επιχείρηση με επενδυτές θα χρειαστεί σύντομα και οικονομική λογιστική με πλήρεις καταστάσεις.
Ποια είναι τα βήματα του λογιστικού κύκλου;
Ο λογιστικός κύκλος είναι η επαναλαμβανόμενη ακολουθία εργασιών που μετατρέπει μεμονωμένες συναλλαγές σε αξιόπιστες οικονομικές καταστάσεις. Ο κύκλος αυτός ακολουθεί συγκεκριμένα στάδια που δεν αλλάζουν ανεξάρτητα από το μέγεθος της επιχείρησης.
- Συλλογή και καταγραφή στο ημερολόγιο. Κάθε τιμολόγιο, απόδειξη ή τραπεζική συναλλαγή καταχωρείται χρονολογικά, με αναφορά στους λογαριασμούς που επηρεάζει.
- Μεταφορά στο γενικό καθολικό. Οι εγγραφές του ημερολογίου ομαδοποιούνται ανά λογαριασμό, ώστε να φαίνεται το συνολικό υπόλοιπο κάθε κατηγορίας.
- Κατάρτιση ισοζυγίου δοκιμής. Ελέγχεται αν το άθροισμα χρεώσεων ισούται με το άθροισμα πιστώσεων. Αν δεν ισούται, υπάρχει λάθος καταχώρισης που πρέπει να εντοπιστεί πριν προχωρήσει η διαδικασία.
- Προσαρμογές τέλους περιόδου. Καταγράφονται στοιχεία που δεν συνοδεύονται από άμεση συναλλαγή, όπως αποσβέσεις παγίων ή δεδουλευμένα έξοδα που δεν έχουν ακόμα πληρωθεί.
- Παραγωγή οικονομικών καταστάσεων. Με βάση το διορθωμένο ισοζύγιο, συντάσσονται ο ισολογισμός, η κατάσταση αποτελεσμάτων και η κατάσταση ταμειακών ροών.
- Κλείσιμο βιβλίων. Οι λογαριασμοί εσόδων και εξόδων μηδενίζονται για να ξεκινήσει καθαρή η επόμενη περίοδος, ενώ οι λογαριασμοί ισολογισμού μεταφέρονται στην επόμενη χρήση.
Αυτός ο κύκλος δεν είναι ακαδημαϊκή άσκηση. Οι φορολογικές δηλώσεις βασίζονται ακριβώς σε αυτά τα στοιχεία, και ένας ελεγκτής που καλείται να πιστοποιήσει τις καταστάσεις μιας εταιρείας θα ελέγξει πρώτα αν ο κύκλος έχει τηρηθεί σωστά σε κάθε στάδιο.
Επαγγελματική συμβουλή: Ελέγξτε το ισοζύγιο δοκιμής σας κάθε μήνα, όχι μόνο στο τέλος της χρήσης. Ένα λάθος που ανακαλύπτεται τον Ιανουάριο διορθώνεται σε πέντε λεπτά· το ίδιο λάθος που ανακαλύπτεται τον Δεκέμβριο μπορεί να σημαίνει αναθεώρηση δώδεκα μηνών εγγραφών.
Τι είναι τα IFRS και το GAAP, και γιατί έχουν σημασία
Τα λογιστικά πρότυπα υπάρχουν για έναν συγκεκριμένο λόγο: χωρίς κοινούς κανόνες, δύο εταιρείες θα μπορούσαν να παρουσιάζουν το ίδιο οικονομικό γεγονός με εντελώς διαφορετικό τρόπο, κάνοντας τη σύγκρισή τους αδύνατη.
Τα IFRS (Διεθνή Πρότυπα Χρηματοοικονομικής Αναφοράς) εφαρμόζονται σε πάνω από 140 χώρες, συμπεριλαμβανομένης της Ευρωπαϊκής Ένωσης, και βασίζονται περισσότερο σε γενικές αρχές παρά σε λεπτομερείς κανόνες. Το GAAP (Γενικά Παραδεκτές Λογιστικές Αρχές) χρησιμοποιείται κυρίως στις Ηνωμένες Πολιτείες και τείνει να είναι πιο κανονιστικό, με συγκεκριμένες οδηγίες για κάθε περίπτωση. Η διαφορά αυτή δεν είναι απλά τεχνική: μια πολυεθνική εταιρεία που δραστηριοποιείται σε Ευρώπη και Αμερική πρέπει συχνά να συντάσσει δύο σετ καταστάσεων ή να τα συμφιλιώσει.
Πίσω από αυτά τα πρότυπα στέκονται συγκεκριμένοι φορείς:
- IASB (International Accounting Standards Board): εκδίδει και αναθεωρεί τα IFRS σε διεθνές επίπεδο.
- FASB (Financial Accounting Standards Board): καθορίζει το GAAP στις Ηνωμένες Πολιτείες.
- IFAC (International Federation of Accountants): εκπροσωπεί επαγγελματικούς λογιστικούς φορείς παγκοσμίως και προωθεί κοινές δεοντολογικές αρχές.
Για μια μικρή ελληνική επιχείρηση, αυτοί οι διεθνείς φορείς μπορεί να φαίνονται απόμακροι, όμως η επίδρασή τους είναι άμεση. Οι εθνικές λογιστικές αρχές συχνά ενσωματώνουν στοιχεία των IFRS στο τοπικό πλαίσιο, και μια επιχείρηση που αναζητά επενδυτή ή τραπεζική χρηματοδότηση θα κληθεί σχεδόν πάντα να παρουσιάσει καταστάσεις με λογική συμβατή με αυτά τα διεθνή πρότυπα. Η συμμόρφωση με αναγνωρισμένα πρότυπα δεν είναι πολυτέλεια μεγάλων εταιρειών: είναι προϋπόθεση για κάθε επιχείρηση που θέλει αξιοπιστία απέναντι σε τρίτους.
Ποιες είναι οι επαγγελματικές διαδρομές στη λογιστική;
Το επάγγελμα του λογιστή δεν έχει ένα μονότονο προφίλ. Κάποιος μπορεί να ασχοληθεί αποκλειστικά με την καθημερινή τήρηση βιβλίων μικρών επιχειρήσεων, άλλος να ειδικευτεί στον φορολογικό σχεδιασμό πολυεθνικών, και άλλος να χτίσει καριέρα στον έλεγχο μεγάλων οργανισμών.
Οι πιο αναγνωρισμένες επαγγελματικές πιστοποιήσεις διεθνώς είναι το CPA (Certified Public Accountant, κυρίως στις ΗΠΑ), το ACCA (Association of Chartered Certified Accountants, με ισχυρή παρουσία στην Ευρώπη) και το CIMA (Chartered Institute of Management Accountants, εστιασμένο στη διοικητική λογιστική). Κάθε πιστοποίηση απαιτεί συνδυασμό εξετάσεων, πρακτικής εμπειρίας και συνεχή επαγγελματική εκπαίδευση, ώστε ο κάτοχός της να παραμένει ενημερωμένος για αλλαγές στα πρότυπα και τη νομοθεσία.
Οι βασικές δεξιότητες που ζητούνται σήμερα ξεφεύγουν από την απλή γνώση αριθμών:
- Ανάλυση δεδομένων και άνεση με λογιστικά προγράμματα και υπολογιστικά φύλλα.
- Κατανόηση φορολογικής νομοθεσίας και ικανότητα ερμηνείας αλλαγών.
- Επικοινωνιακές δεξιότητες για την εξήγηση οικονομικών στοιχείων σε μη ειδικούς.
- Κριτική σκέψη για τον εντοπισμό ανωμαλιών ή κινδύνων σε οικονομικά στοιχεία.
Οι προοπτικές απασχόλησης παραμένουν θετικές. Οι σχετικές προβλέψεις δείχνουν αύξηση της απασχόλησης λογιστών και ελεγκτών σε ρυθμό ταχύτερο από τον μέσο όρο πολλών άλλων επαγγελμάτων την περίοδο 2024 έως 2034 (https://online.ysu.edu/degrees/undergraduate/bsba/accounting/job-outlook/), ρυθμό που ξεπερνά τον μέσο όρο πολλών άλλων επαγγελμάτων. Η αυτοματοποίηση δεν εξαφανίζει τη λογιστική καριέρα· τη μετατοπίζει προς πιο αναλυτικούς και συμβουλευτικούς ρόλους.
Ποια λογιστικά προγράμματα χρειάζεται μια μικρή επιχείρηση;
Η επιλογή λογισμικού καθορίζει πόσο χρόνο θα ξοδεύει μια επιχείρηση σε χειρωνακτική καταχώριση έναντι πραγματικής ανάλυσης. Υπάρχουν τρεις βασικές κατηγορίες λογιστικών προγραμμάτων.
- Desktop λύσεις: εγκαθίστανται τοπικά σε έναν υπολογιστή, χωρίς μηνιαία συνδρομή, αλλά με περιορισμένη πρόσβαση από απόσταση.
- Cloud πλατφόρμες: προσφέρουν πρόσβαση από οπουδήποτε, αυτόματα αντίγραφα ασφαλείας και συνήθως ενσωματώνονται απευθείας με τραπεζικούς λογαριασμούς.
- Συστήματα ERP: καλύπτουν ολόκληρη την επιχείρηση, από αποθήκη έως μισθοδοσία, και ταιριάζουν σε οργανισμούς με πολύπλοκες ανάγκες.
Η αυτοματοποίηση και η τεχνητή νοημοσύνη έχουν αρχίσει να αλλάζουν την καθημερινή πράξη, ιδίως σε μεγάλες επιχειρήσεις όπου χρησιμοποιούνται για ανίχνευση απάτης και αυτοματοποιημένη κατηγοριοποίηση συναλλαγών. Αυτή η μετάβαση απελευθερώνει χρόνο για ανάλυση αντί για επαναληπτική καταχώριση, κάτι που έχει άμεση αξία και για μικρότερες επιχειρήσεις.
Τα κριτήρια επιλογής για μια ΜΜΕ πρέπει να περιλαμβάνουν: ασφάλεια δεδομένων, δυνατότητα ενσωμάτωσης με τραπεζικές συναλλαγές, ευκολία στην έκδοση παραστατικών και κόστος συνδρομής σε σχέση με το μέγεθος της επιχείρησης. Ένα πρόγραμμα που καλύπτει μεγάλη πολυεθνική είναι σχεδόν πάντα υπερβολικό για έναν ελεύθερο επαγγελματία.
Πώς οργανώνει μια ΜΜΕ τα λογιστικά βιβλία και τις προθεσμίες
Η τάξη στα λογιστικά βιβλία δεν είναι απλά καλή πρακτική· καθορίζει αν μια φορολογική δήλωση θα υποβληθεί εμπρόθεσμα ή αν ένας έλεγχος θα διαρκέσει μία ημέρα ή μία εβδομάδα.
- Δημιουργήστε φάκελο εγγράφων ανά κατηγορία. Τιμολόγια πωλήσεων, παραστατικά αγορών, αποδείξεις πληρωμών μισθοδοσίας και τραπεζικά αποσπάσματα χρειάζονται ξεχωριστό, τακτικό αρχείο, ψηφιακό ή φυσικό.
- Ορίστε μηνιαία, τριμηνιαία και ετήσια χρονοδιαγράμματα. Η μηνιαία συμφωνία τραπεζικών λογαριασμών, η τριμηνιαία υποβολή ΦΠΑ και η ετήσια κατάθεση φορολογικής δήλωσης έχουν διαφορετικές προθεσμίες που δεν πρέπει να συγχέονται.
- Αναθέστε σε εξωτερικό λογιστή όταν η πολυπλοκότητα ξεπερνά τον χρόνο σας. Το σημείο καμπής συνήθως έρχεται όταν προσλαμβάνετε πρώτο υπάλληλο, ξεκινάτε εξαγωγές ή προσεγγίζετε επενδυτή.
Ένας ενημερωμένος φάκελος βασικών λογιστικών εγγράφων αποτελεί το θεμέλιο κάθε συνεργασίας με λογιστή, γιατί μειώνει δραστικά τον χρόνο που χρειάζεται για την πρώτη αξιολόγηση της κατάστασης μιας επιχείρησης. Η σωστή κατανόηση των φορολογικών υποχρεώσεων βοηθά επίσης να αποφευχθούν εκπρόθεσμες υποβολές που επιφέρουν πρόστιμα.
Επαγγελματική συμβουλή: Μην περιμένετε να «χρειαστείτε» λογιστή. Μια σύντομη μηνιαία επισκόπηση με επαγγελματία κοστίζει λιγότερο από μία διόρθωση εκπρόθεσμης δήλωσης έξι μήνες μετά.
Πώς εφαρμόζει η Kavallaris αυτές τις πρακτικές
Η μηνιαία εξατομικευμένη παρακολούθηση επιχείρησης, το Εποπτικό Λογιστήριο της Kavallaris, εφαρμόζει ακριβώς τον λογιστικό κύκλο που περιγράφηκε παραπάνω, με τακτική συμφωνία λογαριασμών και έγκαιρη προετοιμασία για φορολογικές υποχρεώσεις. Η διαδικασία ελέγχου που εφαρμόζεται σε πελάτες ακολουθεί ένα δομημένο βήμα προς βήμα σχέδιο λογιστικού ελέγχου, από τη συλλογή στοιχείων έως την τελική πιστοποίηση καταστάσεων.
Για επιχειρηματίες που θέλουν να οργανώσουν μόνοι τους πρώτα την καταγραφή, υπάρχει διαθέσιμος πρακτικός οδηγός για το πώς να οργανώσετε λογιστική καταγραφή, χρήσιμος πριν ακόμα ξεκινήσει η επίσημη συνεργασία με λογιστικό γραφείο.
Τι υποτιμούν συχνά οι επιχειρηματίες στη λογιστική τους
Η πιο συχνή παρανόηση που συναντώ σε μικρές επιχειρήσεις δεν είναι έλλειψη γνώσης· είναι η αντιμετώπιση της λογιστικής ως υποχρέωση συμμόρφωσης και τίποτα άλλο. Η κατάσταση ταμειακών ροών αγνοείται συστηματικά, ενώ είναι το εργαλείο που προειδοποιεί για πρόβλημα ρευστότητας πριν αυτό γίνει κρίση. Μια επιχείρηση με κερδοφόρα κατάσταση αποτελεσμάτων μπορεί να βρεθεί χωρίς μετρητά για μισθοδοσία, και το βλέπει κανείς εγκαίρως μόνο αν κοιτάζει τον σωστό αριθμό.
Η δεύτερη παρανόηση είναι η αντίληψη ότι η αυτοματοποίηση αντικαθιστά την ανάλυση. Το λογισμικό καταγράφει, όχι ερμηνεύει. Η στρατηγική αξία της λογιστικής βρίσκεται στη συζήτηση μετά την καταχώριση, όχι στην καταχώριση αυτή καθαυτή.
— Christos
Η λογιστική υποστήριξη της Kavallaris για την επιχείρησή σας
Η Kavallaris είναι η εναλλακτική στην αποσπασματική διαχείριση βιβλίων: αντί να τρέχετε πίσω από τιμολόγια και προθεσμίες μόνοι σας, αναθέτετε την τήρηση βιβλίων, τη μισθοδοσία, τον φορολογικό σχεδιασμό και την επιχειρηματική συμβουλευτική σε μία δομημένη συνεργασία με σταθερό πλάνο παρακολούθησης.
Η συνεργασία ξεκινά συνήθως με μια πρώτη συνάντηση όπου καταγράφεται η υπάρχουσα κατάσταση της επιχείρησης, εντοπίζονται κενά στη συμμόρφωση και προτείνεται το κατάλληλο πακέτο υπηρεσιών, από βασική λογιστική παρακολούθηση έως πλήρη due diligence εργατικού δικαίου και επιχειρηματική συμβουλευτική. Η υπηρεσία καλύπτει εταιρική ίδρυση, auditing, τήρηση βιβλίων και φορολογική βελτιστοποίηση, με ειδική εμπειρία σε ΝΕΠΑ και σε κατοίκους εξωτερικού που διαχειρίζονται ελληνική επιχείρηση από απόσταση.
Αν θέλετε να καταλάβετε πλήρως τι προσφέρει ένα λογιστικό γραφείο πριν αναθέσετε την υπόθεσή σας, δείτε τον αναλυτικό οδηγό για τον ρόλο του λογιστικού γραφείου και κλείστε ένα πρώτο ραντεβού γνωριμίας με την ομάδα της Kavallaris.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Προτεινόμενα
- Αγορές με μετρητά: πότε η δαπάνη δεν αναγνωρίζεται φορολογικά
- Μετρητά και αδικαιολόγητη προσαύξηση περιουσίας: οδηγός
- Παραδείγματα φορολογικών κινδύνων και λύσεις για ΜΜΕ
