

Ένα ταξίδι μπορεί να αναγνωριστεί ως εκπιπτόμενη δαπάνη μόνο όταν συντρέχουν ταυτόχρονα τρεις προϋποθέσεις: πραγματικός επιχειρησιακός σκοπός, πλήρης τεκμηρίωση με νόμιμα παραστατικά στο όνομα της επιχείρησης, και καταχώριση στα λογιστικά βιβλία του φορολογικού έτους που πραγματοποιήθηκε η δαπάνη. Όταν έστω και μία από αυτές τις προϋποθέσεις απουσιάζει, η δαπάνη απορρίπτεται στον έλεγχο και ακολουθούν καταλογισμοί φόρου, πρόστιμα και, σε επαναλαμβανόμενες περιπτώσεις, ποινικές ευθύνες.
Τα τρία κρίσιμα κριτήρια του ν. 4172/2013 είναι:
- Συνάφεια με την επιχείρηση: η δαπάνη πρέπει να πραγματοποιείται προς το συμφέρον της επιχείρησης και να συνδέεται άμεσα με την παραγωγή εισοδήματος.
- Πραγματικότητα της συναλλαγής: η συναλλαγή πρέπει να έχει πράγματι λάβει χώρα και η αξία της να μην υπερβαίνει την αγοραία τιμή.
- Νόμιμο παραστατικό: το τιμολόγιο ή η απόδειξη πρέπει να φέρει το ΑΦΜ και την επωνυμία της επιχείρησης, όχι φυσικού προσώπου.
Η απουσία οποιουδήποτε από τα παραπάνω μετατρέπει αυτό που φαίνεται ως νόμιμη εταιρική δαπάνη σε φορολογική παγίδα που τραβά αυτόματα τον έλεγχο της ΑΑΔΕ.
Βασικά συμπεράσματα
Μια δαπάνη ταξιδιού αναγνωρίζεται φορολογικά μόνο όταν συντρέχουν ταυτόχρονα: τεκμηριωμένος επιχειρησιακός σκοπός, νόμιμα παραστατικά στο όνομα της εταιρείας και καταχώριση εντός του φορολογικού έτους.
| Σημείο | Λεπτομέρειες |
|---|---|
| Νομική βάση | Το άρθρο 22 ν. 4172/2013 ορίζει τα σωρευτικά κριτήρια έκπτωσης που πρέπει να πληρούνται ταυτόχρονα. |
| Κρίσιμο έγγραφο | Η εντολή μετακίνησης με χρονική σήμανση πριν το ταξίδι είναι το πιο αποτελεσματικό αποδεικτικό σε έλεγχο. |
| Όριο μετρητών | Πληρωμές μετρητών σε σημαντικά ποσά χωρίς τραπεζικό ίχνος συχνά οδηγούν σε απόρριψη από τη φορολογική αρχή. |
| Κόστος απόρριψης | Σε υπόθεση ΔΕΔ, ο καταλογισμός έφτασε τα 1.848.805,39 € σε φόρο και 924.402,69 € σε πρόστιμο για ένα φορολογικό έτος. |
| Kavallaris | Το γραφείο παρέχει προληπτικό έλεγχο συμβατότητας δαπανών και πρότυπα εσωτερικών εγγράφων για αποφυγή ελέγχου. |
Πίνακας περιεχομένων
- Ποια είναι η νομική βάση για την έκπτωση δαπανών ταξιδιού;
- Ποια τεκμηρίωση χρειάζεται πριν και μετά το ταξίδι;
- Ποια «κόλπα» τραβούν αυτόματα τον φορολογικό έλεγχο;
- Πώς να θωρακίσετε κάθε εταιρικό ταξίδι πριν, κατά και μετά;
- Τι ακριβώς εξετάζει ο φορολογικός ελεγκτής σε δαπάνες ταξιδιών;
- Τι δείχνουν οι αποφάσεις ΔΕΔ για δαπάνες ταξιδιών;
- Τι να κάνετε αν ξεκινήσει φορολογικός έλεγχος για ταξιδιωτικές δαπάνες;
- Πώς μπορεί το γραφείο Kavallaris να σας βοηθήσει σε ελέγχους εταιρικών δαπανών
- Πηγές
Ποια είναι η νομική βάση για την έκπτωση δαπανών ταξιδιού;
Το άρθρο 22 του ν. 4172/2013 ορίζει τα σωρευτικά κριτήρια έκπτωσης δαπανών για όλες τις επιχειρήσεις που τηρούν βιβλία στην Ελλάδα. Η ΠΟΛ.1113/2015 εξειδικεύει την εφαρμογή αυτών των κριτηρίων, διευκρινίζοντας ότι η έκπτωση εξαρτάται από την απόδειξη συνάφειας με την επιχείρηση και από την καταχώριση στα τηρούμενα βιβλία του φορολογικού έτους.
Τα σωρευτικά κριτήρια εφαρμόζονται ως εξής:
- Συμφέρον επιχείρησης: δεν αρκεί η γενική αναφορά σε «επαγγελματικό ταξίδι». Απαιτείται τεκμηριωμένη σύνδεση με συγκεκριμένη επιχειρηματική δραστηριότητα (σύναψη σύμβασης, συμμετοχή σε συνέδριο, επίσκεψη πελάτη).
- Πραγματική συναλλαγή: η φορολογική αρχή διασταυρώνει αν το ταξίδι έγινε πράγματι, αν τα πρόσωπα που συμμετείχαν σχετίζονται με την επιχείρηση και αν η αξία είναι εύλογη.
- Αγοραία τιμή: δαπάνες που υπερβαίνουν σημαντικά τις αγοραίες τιμές (π.χ. πολυτελή ξενοδοχεία χωρίς επαγγελματική αιτιολόγηση) εγείρουν ερωτήματα.
- Νόμιμο παραστατικό: τιμολόγιο ή απόδειξη λιανικής με ΑΦΜ επιχείρησης, εκδοθέν από τον πάροχο υπηρεσιών.
Ειδική περίπτωση αποτελεί η υποχρέωση τραπεζικής πληρωμής: σύμφωνα με τον Κ.Φ.Ε. (ν. 4172/2013), δαπάνες άνω των 500 € καθαρής αξίας πρέπει να εξοφλούνται μέσω τραπεζικού συστήματος για να θεωρούνται φορολογικά αναγνωρίσιμες. Η πληρωμή με μετρητά πάνω από αυτό το όριο αποτελεί αυτόματη αιτία απόρριψης.
Επιπλέον, στις περιπτώσεις επιδοτούμενων προγραμμάτων (π.χ. ΕΣΠΑ), η αποδοχή Unit Costs από ευρωπαϊκές αρχές δεν δεσμεύει την ελληνική φορολογική αρχή. Απαιτούνται νόμιμα παραστατικά για την ελληνική φορολογική αναγνώριση, ανεξάρτητα από τη λογική κοστολόγησης του ευρωπαϊκού προγράμματος.
Ποια τεκμηρίωση χρειάζεται πριν και μετά το ταξίδι;
Η πλήρης τεκμηρίωση ενός εταιρικού ταξιδιού αποτελείται από δύο κατηγορίες εγγράφων: τα εξωτερικά παραστατικά (εκδίδονται από τρίτους) και τα εσωτερικά έντυπα (δημιουργούνται από την επιχείρηση). Και οι δύο κατηγορίες είναι απαραίτητες.
Εξωτερικά παραστατικά που απαιτούνται:
- Τιμολόγια ξενοδοχείων στο όνομα της εταιρείας (με ΑΦΜ επιχείρησης, όχι φυσικού προσώπου)
- Boarding passes ή εισιτήρια μεταφοράς (αεροπορικά, τρένο, πλοίο)
- Αποδείξεις βενζίνης με πινακίδα εταιρικού οχήματος ή ΑΦΜ επιχείρησης
- Αποδείξεις διοδίων συνδεδεμένες με εταιρικό όχημα
- Τιμολόγια εστίασης ή μετακίνησης στο όνομα της εταιρείας
- Αποδείξεις συμμετοχής σε συνέδρια ή σεμινάρια
Εσωτερικά έντυπα που αποδεικνύουν επιχειρησιακό σκοπό:
- Εντολή μετακίνησης: έγγραφο προέγκρισης που εκδίδεται πριν το ταξίδι, αναφέρει σκοπό, ημερομηνίες, συμμετέχοντες και εκτιμώμενο κόστος
- Αναλυτική κατάσταση δαπανών: κατάλογος όλων των εξόδων με αντίστοιχα παραστατικά, που συντάσσεται μετά την επιστροφή
- Εξοδολόγιο: συμπληρωματικό έντυπο που συνδέει κάθε δαπάνη με τον επιχειρηματικό σκοπό
Το εξοδολόγιο από μόνο του δεν έχει αποδεικτική ισχύ σε φορολογικό έλεγχο. Σύμφωνα με αναλυτικές οδηγίες για εξοδολόγια και καύσιμα, απαιτούνται πρωτότυπα παραστατικά στο όνομα της εταιρείας και συσχέτιση με επιχειρηματικό σκοπό.
Για την ψηφιακή αποθήκευση παραστατικών, η ΑΑΔΕ διαθέτει την εφαρμογή timologio για άμεση ψηφιακή έκδοση παραστατικών, η οποία διευκολύνει την τεκμηρίωση και μειώνει τον κίνδυνο απώλειας εγγράφων.
Επαγγελματική συμβουλή: Δημιουργήστε έναν φάκελο ανά ταξίδι (ψηφιακό ή έντυπο) που περιέχει: εντολή μετακίνησης, όλα τα παραστατικά, agenda συναντήσεων και αντίγραφο σχετικής αλληλογραφίας. Αυτός ο φάκελος είναι η πρώτη γραμμή άμυνας σε έλεγχο.
Ποια «κόλπα» τραβούν αυτόματα τον φορολογικό έλεγχο;
Οι σύγχρονες διασταυρώσεις της ΑΑΔΕ αποκαλύπτουν ασυνέπειες γρήγορα. Τα παρακάτω σφάλματα εμφανίζονται συστηματικά σε ελέγχους και οδηγούν σε απόρριψη δαπανών.
Συνηθισμένα λάθη που προκαλούν έλεγχο:
- Μικτές εκδηλώσεις χωρίς διαχωρισμό: ταξίδια που συνδυάζουν επαγγελματικό και ιδιωτικό σκέλος χωρίς σαφή κατανομή κόστους. Η εφορία απορρίπτει το σύνολο όταν δεν υπάρχει τεκμηριωμένος διαχωρισμός.
- Παραστατικά λιανικής χωρίς ΑΦΜ: αποδείξεις που εκδίδονται σε φυσικό πρόσωπο ή χωρίς ΑΦΜ επιχείρησης δεν γίνονται αποδεκτές.
- Αποδείξεις βενζίνης χωρίς πινακίδα: σε αποφάσεις ελέγχου έχουν απορριφθεί δαπάνες καυσίμων ύψους 43.838,31 € επειδή τα οχήματα δεν ανήκαν στην επιχείρηση ή δεν αναγραφόταν η πινακίδα στην απόδειξη.
- Εξοδολόγιο ως μοναδικό στοιχείο: χωρίς πρωτότυπα παραστατικά, το εξοδολόγιο δεν αποδεικνύει τίποτα.
- Πληρωμές με μετρητά άνω των 500 €: η απουσία τραπεζικού ίχνους αποτελεί αυτόματη αιτία απόρριψης.
- Συμμετοχή μη συνδεδεμένων προσώπων: δαπάνες για άτομα (π.χ. οικογένεια) που δεν συνδέονται με την εταιρεία μέσω μητρώου Taxis απορρίπτονται συστηματικά.
Οι τεχνικές ελέγχου της ΑΑΔΕ περιλαμβάνουν διασταύρωση ηλεκτρονικής αλληλογραφίας, έλεγχο μητρώου Taxis για συσχέτιση προσώπων με εταιρεία, ανάλυση τραπεζικών κινήσεων και σύγκριση με δηλωθέντα εισοδήματα. Η απόρριψη δαπανών από τη ΔΕΔ σε υπόθεση μεγάλης επιχείρησης οδήγησε σε καταλογισμό φόρου 1.848.805,39 € και πρόστιμο 924.402,69 € για φορολογικό έτος 2018, λόγω ανεπαρκούς τεκμηρίωσης συνάφειας δαπανών.
Πώς να θωρακίσετε κάθε εταιρικό ταξίδι πριν, κατά και μετά;
Η αποτελεσματική προστασία μιας δαπάνης ταξιδιού ακολουθεί τρία διαδοχικά στάδια.
Πριν το ταξίδι:
- Εκδώστε εντολή μετακίνησης με: σκοπό ταξιδιού, ημερομηνίες, ονόματα συμμετεχόντων και τη σχέση τους με την εταιρεία, εκτιμώμενο κόστος ανά κατηγορία δαπάνης.
- Κρατήστε το ξενοδοχείο στο όνομα της εταιρείας, ζητώντας ρητά τιμολόγιο με ΑΦΜ επιχείρησης κατά την κράτηση.
- Βεβαιωθείτε ότι τα εταιρικά οχήματα που θα χρησιμοποιηθούν είναι καταχωρισμένα στο μητρώο της εταιρείας.
Κατά τη διάρκεια:
- Συλλέγετε agenda συναντήσεων και επιβεβαιώσεις παρουσίας σε συνέδρια ή σεμινάρια.
- Διατηρείτε αλληλογραφία (email) που αποδεικνύει επαγγελματικό σκοπό κάθε δραστηριότητας.
- Ζητάτε παραστατικά με ΑΦΜ επιχείρησης σε κάθε συναλλαγή, ακόμα και για μικρά ποσά.
- Καταγράφετε τις πινακίδες οχημάτων σε αποδείξεις καυσίμων.
Μετά το ταξίδι:
- Συντάξτε αναλυτική κατάσταση δαπανών εντός 5 εργάσιμων ημερών από την επιστροφή.
- Επισυνάψτε όλα τα παραστατικά στην κατάσταση δαπανών, αριθμημένα και ταξινομημένα.
- Καταχωρίστε τη δαπάνη στα λογιστικά βιβλία εντός του φορολογικού έτους που πραγματοποιήθηκε.
- Αρχειοθετήστε ψηφιακά όλα τα έγγραφα (σκαναρισμένα ή εκδοθέντα ηλεκτρονικά).
Επαγγελματική συμβουλή: Η εντολή μετακίνησης σε μορφή email (εσωτερική έγκριση από διοίκηση) λειτουργεί ως αποτελεσματική ασπίδα στο πρώτο στάδιο ελέγχου, επειδή φέρει χρονική σήμανση που αποδεικνύει ότι η έγκριση προηγήθηκε του ταξιδιού.
Για πλήρη προετοιμασία φορολογικού ελέγχου, η τήρηση αυτής της διαδικασίας μειώνει σημαντικά τον κίνδυνο απόρριψης δαπανών.
Τι ακριβώς εξετάζει ο φορολογικός ελεγκτής σε δαπάνες ταξιδιών;
Ο ελεγκτής της ΑΑΔΕ δεν εξετάζει μόνο τα παραστατικά που προσκομίζει η επιχείρηση. Διασταυρώνει τα στοιχεία με εξωτερικές πηγές για να επαληθεύσει ή να αναιρέσει την εγκυρότητά τους.
Σημεία διασταύρωσης που χρησιμοποιεί ο ελεγκτής:
- Μητρώο Taxis: επαλήθευση ότι τα πρόσωπα που συμμετείχαν στο ταξίδι συνδέονται με την εταιρεία (εργαζόμενοι, εταίροι, συνεργάτες)
- Τραπεζικές κινήσεις: σύγκριση πληρωμών με τα δηλωθέντα παραστατικά
- Συστήματα κρατήσεων ξενοδοχείων: επαλήθευση ότι η κράτηση έγινε στο όνομα της εταιρείας
- Ηλεκτρονική αλληλογραφία: αναζήτηση επιβεβαίωσης επαγγελματικού σκοπού
- Μητρώο οχημάτων: σύγκριση πινακίδων στις αποδείξεις βενζίνης με τα εταιρικά οχήματα
Κριτήρια αποδοχής ή απόρριψης δαπάνης:
| Κριτήριο | Αποδεκτό | Απορριπτέο |
|---|---|---|
| Παραστατικό | Τιμολόγιο με ΑΦΜ εταιρείας | Απόδειξη λιανικής σε φυσικό πρόσωπο |
| Πληρωμή | Τραπεζική κίνηση ή κάρτα | Μετρητά άνω των 500 € |
| Συμμετέχοντες | Εγγεγραμμένοι στο μητρώο Taxis ως συνδεδεμένοι | Μη συνδεδεμένα πρόσωπα (οικογένεια) |
| Σκοπός | Τεκμηριωμένος με agenda/σύμβαση | Γενική αναφορά όπως «επαγγελματικό ταξίδι» |
Για τον αυτοέλεγχο πριν από έναν επίσημο έλεγχο, χρήσιμο εργαλείο αποτελεί το checklist ελέγχου λογιστικών διαδικασιών που καλύπτει τα κριτήρια του ν. 4172/2013.
Επαγγελματική συμβουλή: Πριν υποβάλετε δαπάνες ταξιδιού, ελέγξτε αν κάθε πρόσωπο που συμμετείχε εμφανίζεται στο μητρώο Taxis ως συνδεδεμένο με την εταιρεία. Αυτό είναι το πρώτο σημείο που ελέγχει ο ελεγκτής.
Τι δείχνουν οι αποφάσεις ΔΕΔ για δαπάνες ταξιδιών;
Οι αποφάσεις της Διεύθυνσης Επίλυσης Διαφορών (ΔΕΔ) παρέχουν σαφή εικόνα των λόγων απόρριψης δαπανών ταξιδιών στην πράξη.
Χαρακτηριστικές περιπτώσεις απόρριψης:
- Σε υπόθεση μεγάλης επιχείρησης, απορρίφθηκαν δαπάνες για σεμινάρια και ιατρικά συνέδρια με καταλογισμό φόρου 1.848.805,39 € και πρόστιμο 924.402,69 € για το φορολογικό έτος 2018. Το κρίσιμο έλλειμμα ήταν η ανεπαρκής τεκμηρίωση συνάφειας με την επιχειρηματική δραστηριότητα.
- Σε άλλη υπόθεση, απορρίφθηκαν δαπάνες καυσίμων ύψους 43.838,31 € επειδή τα οχήματα δεν ανήκαν στην επιχείρηση και δεν υπήρχε συσχέτιση των προσώπων με το ΑΦΜ της εταιρείας.
Τι έλειπε και τι θα είχε αποτρέψει τον καταλογισμό:
- Απουσία εντολής μετακίνησης που να αποδεικνύει προέγκριση και επιχειρησιακό σκοπό
- Παραστατικά εκδοθέντα σε φυσικά πρόσωπα αντί για την εταιρεία
- Έλλειψη agenda συναντήσεων ή επιβεβαίωσης συμμετοχής σε συνέδρια
- Απουσία τραπεζικού ίχνους για πληρωμές άνω των 500 €
Μαθήματα από τις αποφάσεις: το έγγραφο που σώζει μια υπόθεση είναι η εντολή μετακίνησης με χρονική σήμανση πριν το ταξίδι, συνοδευόμενη από agenda και αλληλογραφία που αποδεικνύει επαγγελματικό σκοπό. Η τεκμηρίωση εξόδων επιχείρησης δεν είναι γραφειοκρατική υποχρέωση, αλλά η μόνη αξιόπιστη άμυνα σε έλεγχο.
Τι να κάνετε αν ξεκινήσει φορολογικός έλεγχος για ταξιδιωτικές δαπάνες;
Η έναρξη ελέγχου δεν σημαίνει αυτόματα καταλογισμό. Η οργανωμένη και έγκαιρη απόκριση καθορίζει συχνά την έκβαση.
Άμεσα βήματα κατά την έναρξη ελέγχου:
- Συγκεντρώστε πρωτότυπα παραστατικά για κάθε δαπάνη που εξετάζεται, ταξινομημένα ανά ταξίδι και ημερομηνία.
- Εκτυπώστε τραπεζικές κινήσεις που αντιστοιχούν στις πληρωμές των δαπανών.
- Συγκεντρώστε ηλεκτρονική αλληλογραφία που αποδεικνύει επαγγελματικό σκοπό (επιβεβαιώσεις συναντήσεων, agenda, συμβάσεις).
- Επικοινωνήστε άμεσα με τον λογιστή ή φοροτεχνικό σύμβουλο πριν από οποιαδήποτε απάντηση στην ΑΑΔΕ.
Απόκριση σε αιτήματα πληροφοριών ΑΑΔΕ:
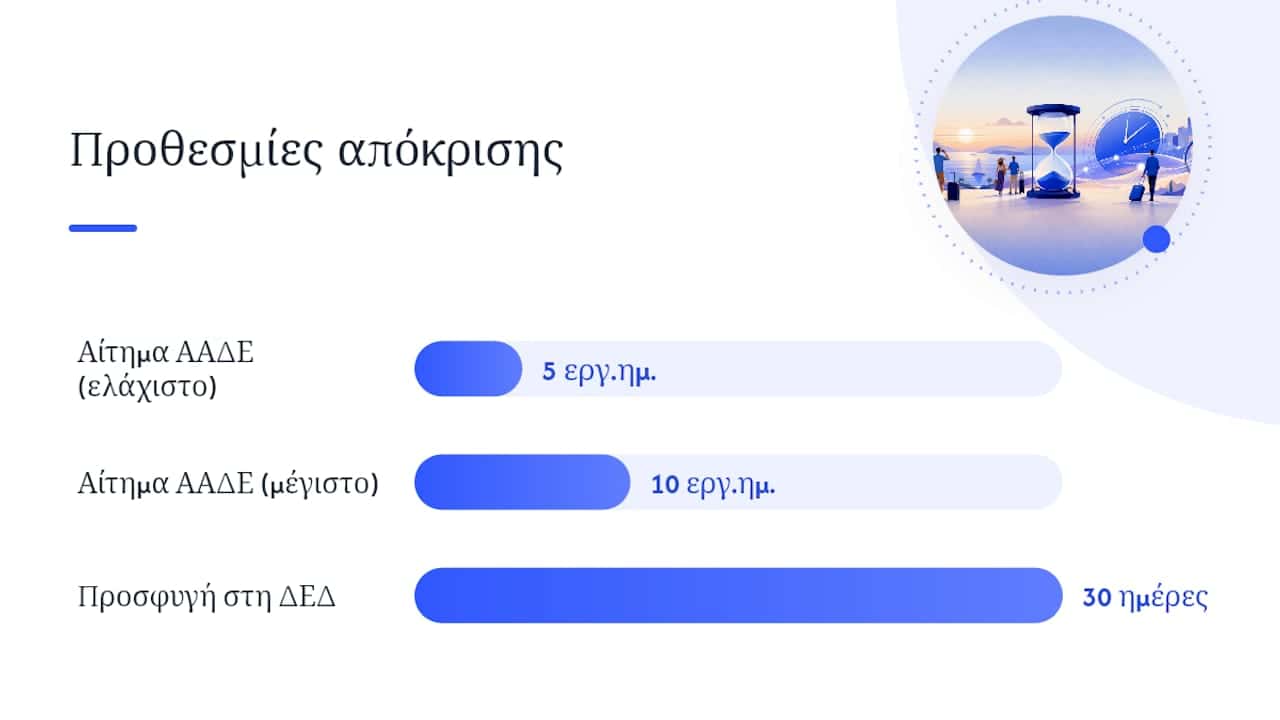
- Η προθεσμία απόκρισης σε αίτημα πληροφοριών ορίζεται συνήθως σε 5 έως 10 εργάσιμες ημέρες. Η μη τήρηση της προθεσμίας επιδεινώνει τη θέση της επιχείρησης.
- Κάθε απάντηση πρέπει να είναι γραπτή, τεκμηριωμένη και να αποστέλλεται με αποδεικτικό παραλαβής.
- Μην προσκομίζετε έγγραφα που δεν ζητήθηκαν ρητά, καθώς μπορεί να ανοίξουν νέα σημεία ελέγχου.
Διαδικασία προσφυγής στη ΔΕΔ:
- Η προσφυγή στη ΔΕΔ υποβάλλεται εντός 30 ημερών από την κοινοποίηση της πράξης καταλογισμού.
- Μια επιτυχής προσφυγή στηρίζεται σε: πλήρη φάκελο παραστατικών, αποδεικτικά επιχειρησιακού σκοπού, τεκμηρίωση τραπεζικών πληρωμών και νομική επιχειρηματολογία βάσει άρθρου 22 ν. 4172/2013.
Για αναλυτική κατανόηση της διαδικασίας, ο οδηγός για φορολογικό έλεγχο επιχειρήσεων περιγράφει τα στάδια και τις επιπτώσεις.
Επαγγελματική συμβουλή: Μην απαντάτε ποτέ σε αίτημα ελέγχου χωρίς να έχετε συμβουλευτεί φοροτεχνικό. Μια εσφαλμένη ή ελλιπής απάντηση μπορεί να επεκτείνει τον έλεγχο σε άλλα φορολογικά έτη.
Σημείωμα από τη φοροτεχνική πρακτική: η πρόληψη υπερτερεί της υπεράσπισης
Στην πράξη, οι περισσότερες υποθέσεις που φτάνουν σε στάδιο προσφυγής ΔΕΔ θα μπορούσαν να είχαν αποφευχθεί με μία απλή διαδικασία: την έκδοση εντολής μετακίνησης πριν από κάθε ταξίδι και την τήρηση φακέλου παραστατικών ανά εκδήλωση. Αυτό δεν είναι υπερβολική γραφειοκρατία. Είναι η ελάχιστη τεκμηρίωση που απαιτεί ο ν. 4172/2013.
Η εμπειρία από ελέγχους δείχνει ότι ο ελεγκτής δεν αναζητά πρόθεση απάτης. Αναζητά κενά τεκμηρίωσης. Και τα κενά αυτά, ακόμα και αν προέκυψαν από αμέλεια, μετατρέπονται σε καταλογισμούς. Το μοντέλο που λειτουργεί είναι τριμερές: προέγκριση πριν το ταξίδι, συλλογή παραστατικών κατά τη διάρκεια, και αναλυτική κατάσταση δαπανών μετά την επιστροφή. Η συνεργασία με φοροτεχνικό που γνωρίζει τα σημεία διασταύρωσης της ΑΑΔΕ μετατρέπει αυτή τη διαδικασία από βάρος σε ρουτίνα.
Πώς μπορεί το γραφείο Kavallaris να σας βοηθήσει σε ελέγχους εταιρικών δαπανών
Οι επιχειρήσεις που αντιμετωπίζουν έλεγχο για ταξιδιωτικές δαπάνες χρειάζονται δύο πράγματα: οργανωμένο φάκελο τεκμηρίωσης και έμπειρο φοροτεχνικό που γνωρίζει τα κριτήρια της ΔΕΔ. Το Kavallaris παρέχει υπηρεσίες βήμα-βήμα λογιστικού ελέγχου που καλύπτουν ακριβώς αυτές τις ανάγκες: προετοιμασία φακέλου παραστατικών, έλεγχο συμβατότητας δαπανών με τον ν. 4172/2013, δημιουργία προτύπων εντολής μετακίνησης και αναλυτικής κατάστασης δαπανών, και εκπροσώπηση σε αιτήματα πληροφοριών ΑΑΔΕ.
Για επιχειρήσεις που θέλουν να αποτρέψουν τον έλεγχο πριν ξεκινήσει, το Kavallaris διενεργεί προληπτικό έλεγχο συμβατότητας εξόδων και παρέχει έτοιμα πρότυπα εσωτερικών εγγράφων. Επικοινωνήστε με το γραφείο για να ορίσετε αρχική συμβουλευτική συνάντηση και να αξιολογήσετε τον βαθμό έκθεσης της επιχείρησής σας.
Πηγές
Οι παρακάτω πηγές στηρίζουν τις αναλύσεις και τα παραδείγματα του παρόντος άρθρου:
- Έξοδα Επιχείρησης: Τι αναγνωρίζει η εφορία – προϋποθέσεις & παραδείγματα (taxrevenue)
- Εξοδολόγια και καύσιμα: Το «αθώο» λάθος που κοστίζει χιλιάδες ευρώ σε φόρους και πρόστιμα (epixeiro)
- Έξοδα ταξιδίων – e-forologia (επιλογές και αποφάσεις ελέγχου)
- Πότε εκπίπτουν οι δαπάνες επιχειρήσεων και πότε κόβονται στον φορολογικό έλεγχο (dnews)
Το παρόν άρθρο παρέχει γενικές πληροφορίες και δεν υποκαθιστά εξατομικευμένη φοροτεχνική συμβουλή. Για την αντιμετώπιση συγκεκριμένης υπόθεσης, συμβουλευτείτε αδειοδοτημένο λογιστή ή φοροτεχνικό και επαληθεύστε την ισχύουσα νομοθεσία με τις επίσημες οδηγίες της ΑΑΔΕ.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Προτεινόμενα
- Προετοιμασία φορολογικού ελέγχου για επιχειρήσεις: Οδηγός βήμα-βήμα – Χρήστος Καβαλλάρης – Λογιστής
- Ρόλος του ελέγχου κόστους: οδηγός για επιχειρήσεις – Χρήστος Καβαλλάρης – Λογιστής
- Τι είναι φορολογικός έλεγχος – Επιπτώσεις στις επιχειρήσεις – Χρήστος Καβαλλάρης – Λογιστής
- Γιατί χρειάζεται έλεγχος οικονομικών καταστάσεων – Χρήστος Καβαλλάρης – Λογιστής
