


Μια δαπάνη αναγνωρίζεται ως επαγγελματική εφόσον υπηρετεί άμεσα ή έμμεσα την παραγωγή εισοδήματος της επιχείρησης, τεκμηριώνεται με νόμιμα παραστατικά και συνοδεύεται από αποδεικτή τραπεζική διαδρομή. Αυτό είναι το κριτήριο «κυρίαρχου οφέλους» που εφαρμόζει η Ανεξάρτητη Αρχή Δημοσίων Εσόδων (ΑΑΔΕ) βάσει του άρθρου 22 του Κώδικα Φορολογίας Εισοδήματος (Ν.4172/2013) και της ερμηνευτικής ΠΟΛ.1113/2015. Αν το κύριο όφελος αφορά τον ιδιοκτήτη ή τον διαχειριστή ως φυσικό πρόσωπο, η δαπάνη κινδυνεύει να χαρακτηριστεί προσωπικό έξοδο και να απορριφθεί.
Τρία βήματα που πρέπει να γίνουν τώρα:
- Διαχωρισμός τραπεζικών λογαριασμών: Οι νομικοί σχολιαστές επισημαίνουν ότι η ανάμειξη εταιρικής και προσωπικής περιουσίας είναι η κύρια αιτία προστίμων· ξεχωριστός επαγγελματικός λογαριασμός είναι η πρώτη γραμμή άμυνας.
- Διατήρηση παραστατικών και συμβάσεων: Κάθε δαπάνη χρειάζεται τιμολόγιο ή απόδειξη, σύμβαση ή εντολή εργασίας και αποδεικτικό πληρωμής — ο έλεγχος ζητά να αποδειχθεί ποιος, πότε, τι και γιατί ωφέλησε την επιχείρηση.
- Αναλογισμός μικτών δαπανών με τεκμηρίωση ποσοστών: Για δαπάνες κινητού, οχήματος ή οικίας-έδρας, ορίστε εσωτερικά ποσοστά επαγγελματικής χρήσης και καταγράψτε τα γραπτώς πριν από κάθε έλεγχο.
Προσοχή: Δαπάνες που δεν τεκμηριώνονται ή δεν διαβιβάζονται στο myDATA ενδέχεται να απορριφθούν πλήρως κατά τον έλεγχο, με αποτέλεσμα φορολογική αναμόρφωση, πρόστιμα και προσαυξήσεις επί του φόρου που προκύπτει.
Βασικά συμπεράσματα
Ο διαχωρισμός επαγγελματικής δαπάνης από προσωπικό έξοδο βασίζεται στο κριτήριο κυρίαρχου οφέλους του άρθρου 22 Ν.4172/2013 και απαιτεί τεκμηρίωση, τραπεζική διαδρομή και διαβίβαση στο myDATA για να αναγνωριστεί από την ΑΑΔΕ.
| Σημείο | Λεπτομέρειες |
|---|---|
| Κριτήριο κυρίαρχου οφέλους | Η δαπάνη εκπίπτει μόνο αν το κύριο όφελος αφορά την επιχείρηση, όχι τον ιδιοκτήτη ως φυσικό πρόσωπο. |
| Υποχρεωτική διαβίβαση myDATA | Δαπάνες χωρίς διαβίβαση στο myDATA δεν αναγνωρίζονται φορολογικά και οδηγούν σε αναμόρφωση. |
| Αναλογισμός μικτών δαπανών | Για κινητό, ΙΧ και home office, ορίστε γραπτώς ποσοστά επαγγελματικής χρήσης πριν από κάθε έλεγχο. |
| Τραπεζική διαδρομή | Πληρωμές με τραπεζική μεταφορά ή εταιρική κάρτα παρέχουν αδιαμφισβήτητο αποδεικτικό στοιχείο. |
| Kavallaris | Παρέχει υπηρεσία ελέγχου παραστατικών, αναλογισμού δαπανών και προετοιμασίας φακέλου για έλεγχο ΑΑΔΕ. |
Πίνακας περιεχομένων
- Ποιο είναι το νομικό πλαίσιο που χρησιμοποιεί η ΑΑΔΕ για τον διαχωρισμό δαπανών;
- Πώς κρίνονται στην πράξη οι πιο συνηθισμένες κατηγορίες δαπανών;
- Ποια παραστατικά και ποιους τρόπους πληρωμής ελέγχει η ΑΑΔΕ;
- Τι συμβαίνει σε φορολογικό έλεγχο και ποιες είναι οι συνέπειες;
- Πρακτική λίστα συμμόρφωσης για επαγγελματικές δαπάνες
- Ποιες πρόσφατες αλλαγές επηρεάζουν τον διαχωρισμό επαγγελματικών εξόδων;
- Η Kavallaris αναλαμβάνει τον έλεγχο και την προετοιμασία του φακέλου σας
- Πηγές
Ποιο είναι το νομικό πλαίσιο που χρησιμοποιεί η ΑΑΔΕ για τον διαχωρισμό δαπανών;
Το άρθρο 22 του Ν.4172/2013 θέτει τέσσερις βασικές προϋποθέσεις για να εκπέσει μια δαπάνη: να πραγματοποιήθηκε προς το συμφέρον της επιχείρησης, να αντιστοιχεί σε πραγματική συναλλαγή, να μην εμπίπτει στις ρητά μη εκπιπτόμενες κατηγορίες του άρθρου 23 και να αποτυπώνεται στα λογιστικά αρχεία. Το άρθρο 23 απαριθμεί ρητά τις μη εκπιπτόμενες δαπάνες, όπως προσωπικές δαπάνες, πρόστιμα και δαπάνες χωρίς παραστατικά.
Η ΠΟΛ.1113/2015 αποτελεί το βασικό ερμηνευτικό κείμενο που εξειδικεύει πώς εφαρμόζονται αυτές οι προϋποθέσεις στην πράξη. Παραθέτει κριτήρια αναγνώρισης ανά κατηγορία δαπάνης, αναλύει την έννοια της «πραγματικής συναλλαγής» και διευκρινίζει πότε μια δαπάνη θεωρείται συνδεδεμένη με την επιχειρηματική δραστηριότητα. Φορολογικοί ειδικοί επισημαίνουν ότι η πρακτική εφαρμογή της ΠΟΛ.1113/2015 δημιουργεί αβεβαιότητα, καθώς η ερμηνεία διαφέρει από έλεγχο σε έλεγχο και η τεκμηρίωση του πραγματικού σκοπού της δαπάνης παραμένει κρίσιμη.
Βασική αρχή του ΚΦΕ: Σε έλεγχο, η ΑΑΔΕ εξετάζει το «κυρίαρχο όφελος» — αν το κύριο όφελος της δαπάνης αφορά τον επιχειρηματικό σκοπό, αναγνωρίζεται· αν αφορά κυρίως τον διαχειριστή ή μέτοχο ως φυσικό πρόσωπο, μπορεί να χαρακτηριστεί παροχή σε είδος.
Σε επίπεδο τεκμηρίωσης, η ΑΑΔΕ απαιτεί: πραγματική συναλλαγή (όχι εικονικά τιμολόγια), σύνδεση με την επιχειρηματική δραστηριότητα, ορθή καταχώριση στα λογιστικά βιβλία και διαβίβαση στο myDATA. Οι εγκύκλιοι και αποφάσεις της ΑΑΔΕ είναι δημόσια προσβάσιμες και αποτελούν το πρωτογενές υλικό που επικαλείται κάθε ελεγκτής.
| Νομική πηγή | Περιεχόμενο | Πού να τη βρείτε |
|---|---|---|
| Νόμος για φορολογία εισοδήματος, άρθρο 22 | Γενικές προϋποθέσεις έκπτωσης δαπανών | Εθνικό Τυπογραφείο, taxheaven.gr |
| Νόμος για φορολογία εισοδήματος, άρθρο 23 | Ρητά μη εκπιπτόμενες δαπάνες | Εθνικό Τυπογραφείο, taxheaven.gr |
| ΠΟΛ.1113/2015 | Ερμηνεία κριτηρίων ανά κατηγορία δαπάνης | elib.aade.gr |
| ΠΟΛ.1115/27-05-2026, τροποποίηση της Α.1169/21.7.2021 | Τροποποίηση Α.1169/2021, νέες διαδικασίες ελέγχου | aade.gr/egkyklioi-kai-apofaseis |
Πώς κρίνονται στην πράξη οι πιο συνηθισμένες κατηγορίες δαπανών;
Η εφαρμογή των νομικών κριτηρίων στις καθημερινές δαπάνες δεν είναι πάντα αυτονόητη. Παρακάτω παρουσιάζονται οι συνηθέστερες κατηγορίες με σύντομη αξιολόγηση του τι συνήθως αναγνωρίζεται και τι απορρίπτεται.
| Κατηγορία δαπάνης | Συνήθως αναγνωρίζεται | Συνήθως απορρίπτεται |
|---|---|---|
| Κινητό τηλέφωνο | Μέρος λογαριασμού με τεκμηρίωση επαγγελματικής χρήσης | Ολόκληρος λογαριασμός χωρίς ανάλυση χρήσης |
| Επαγγελματικό ΙΧ | Καύσιμα, συντήρηση, ασφάλιση με ημερολόγιο διαδρομών | Διαδρομές οικίας-εργασίας, προσωπικά ταξίδια |
| Ενοίκιο οικίας ως έδρα | Αναλογικό ποσοστό βάσει τ.μ. και ωρών χρήσης | Ολόκληρο ενοίκιο χωρίς αναλογισμό |
| Επαγγελματική στέγη | Πλήρες ενοίκιο με σύμβαση και παραστατικά | Ενοίκιο σε συγγενή χωρίς σύμβαση αγοράς |
| Γεύματα/εστίαση | Γεύματα με πελάτες/συνεργάτες με αιτιολόγηση | Οικογενειακά γεύματα, γεύματα χωρίς επαγγελματικό σκοπό |
| Ασφάλιστρα | Επαγγελματική ευθύνη, ασφάλιση εξοπλισμού | Ασφάλιση ζωής/υγείας ιδιοκτήτη |
Για οικία ως έδρα, ο υπολογισμός γίνεται ως εξής: αν το γραφείο καταλαμβάνει 20 τ.μ. από σύνολο 100 τ.μ. Για ΙΧ, ορισμένες κατηγορίες δαπανών υπόκεινται σε ποσοστό έκπτωσης 40% με ανώτατο όριο 8.000 € — στοιχείο που πρέπει να λαμβάνεται υπόψη κατά τον ετήσιο υπολογισμό.
Συνήθη λάθη που οδηγούν σε απόρριψη:
- Χρήση εταιρικής κάρτας για αγορές προσωπικής χρήσης (ρουχισμός, σούπερ μάρκετ, διακοπές).
- Απουσία σύμβασης για παροχή υπηρεσιών από τρίτους, ιδίως συγγενείς.
- Μη διαβίβαση παραστατικών στο myDATA, που καθιστά τη δαπάνη μη εκπιπτόμενη ανεξαρτήτως της πραγματικής της φύσης.
- Υπερβολικό ύψος δαπανών σε σχέση με τα οικονομικά μεγέθη της επιχείρησης, χωρίς αιτιολόγηση.
Ποια παραστατικά και ποιους τρόπους πληρωμής ελέγχει η ΑΑΔΕ;
Ο φορολογικός έλεγχος δεν αρκείται στο τιμολόγιο. Απαιτεί στοιχειοθέτηση της υπηρεσίας ή του αγαθού: ποιος το παρείχε, πότε, τι παραδόθηκε και πώς ωφέλησε την επιχείρηση. Αυτό σημαίνει ότι κάθε σημαντική δαπάνη πρέπει να συνοδεύεται από σύμβαση ή εντολή εργασίας, παραδοτέο ή αποδεικτικό ολοκλήρωσης και αποδεικτικό πληρωμής.
Η τραπεζική διαδρομή έχει αποκτήσει κεντρικό ρόλο στους ελέγχους. Πληρωμές με μετρητά άνω των ορίων που ορίζει η νομοθεσία δεν αναγνωρίζονται, ενώ πληρωμές με τραπεζική μεταφορά ή εταιρική κάρτα παρέχουν αδιαμφισβήτητο ίχνος. Σύμφωνα με τις ειδικές ρυθμίσεις για δαπάνες που αποδεικνύονται με ηλεκτρονικά μέσα πληρωμής, ορισμένες κατηγορίες δαπανών απαιτούν ρητά ηλεκτρονική απόδειξη για να αναγνωριστούν φορολογικά.

Το myDATA λειτουργεί πλέον ως ψηφιακός καθρέφτης των λογιστικών βιβλίων. Δαπάνες που δεν έχουν διαβιβαστεί στο σύστημα ενδέχεται να μην αναγνωριστούν φορολογικά, ακόμα και αν υπάρχει φυσικό παραστατικό. Η μη διαβίβαση στο myDATA αποτελεί πλέον βασική αιτία φορολογικών αναμορφώσεων μετά την ψηφιακή διασύνδεση των βιβλίων.
Επαγγελματική συμβουλή: Τηρείτε ημερολόγιο χρήσης οχήματος (ημερομηνία, αφετηρία, προορισμός, σκοπός, χιλιόμετρα) και αρχείο καταγραφής ωρών για home office. Αυτά τα έγγραφα, ακόμα και σε απλό υπολογιστικό φύλλο, αποτελούν ισχυρό αποδεικτικό στοιχείο σε έλεγχο.
Πρακτική παρατήρηση: Η ΑΑΔΕ εξετάζει τη συνέπεια μεταξύ δηλωθέντων εσόδων, ύψους δαπανών και τρόπου πληρωμής. Δαπάνες που δεν αντιστοιχούν στα οικονομικά μεγέθη της επιχείρησης ή πληρώθηκαν με μετρητά χωρίς αιτιολόγηση προσελκύουν αυτόματα την προσοχή του ελεγκτή.
Τι συμβαίνει σε φορολογικό έλεγχο και ποιες είναι οι συνέπειες;
Τα πιο συνηθισμένα ευρήματα σε ελέγχους αφορούν τρεις κατηγορίες: δαπάνες χωρίς επαρκή τεκμηρίωση που περικόπτονται εξ ολοκλήρου, εταιρικά μέσα που χρησιμοποιούνται κυρίως για ιδιωτική χρήση και καταλογίζονται ως παροχή σε είδος προς τον διαχειριστή, και παραστατικά που δεν έχουν διαβιβαστεί στο myDATA.
Οι συνέπειες κλιμακώνονται ανάλογα με τη σοβαρότητα. Η φορολογική αναμόρφωση αυξάνει το φορολογητέο εισόδημα κατά το ποσό της απορριφθείσας δαπάνης, με αποτέλεσμα επιπλέον φόρο εισοδήματος και ΦΠΑ. Σε αυτόν προστίθενται προσαυξήσεις και πρόστιμα βάσει του Κώδικα Φορολογικής Διαδικασίας. Σε ακραίες περιπτώσεις εικονικών παραστατικών ή συστηματικής φοροδιαφυγής, οι αποφάσεις της ΑΑΔΕ προβλέπουν και προσωρινή αναστολή λειτουργίας.
Κρίσιμη λεπτομέρεια: Η αποτυχία διόρθωσης της Κατάστασης Φορολογικής Αναμόρφωσης (Ε3) μετά από εντοπισμό λάθους μπορεί να οδηγήσει σε διπλή αναμόρφωση — τόσο στη φορολογία εισοδήματος όσο και στον ΦΠΑ — πολλαπλασιάζοντας τις επιβαρύνσεις.
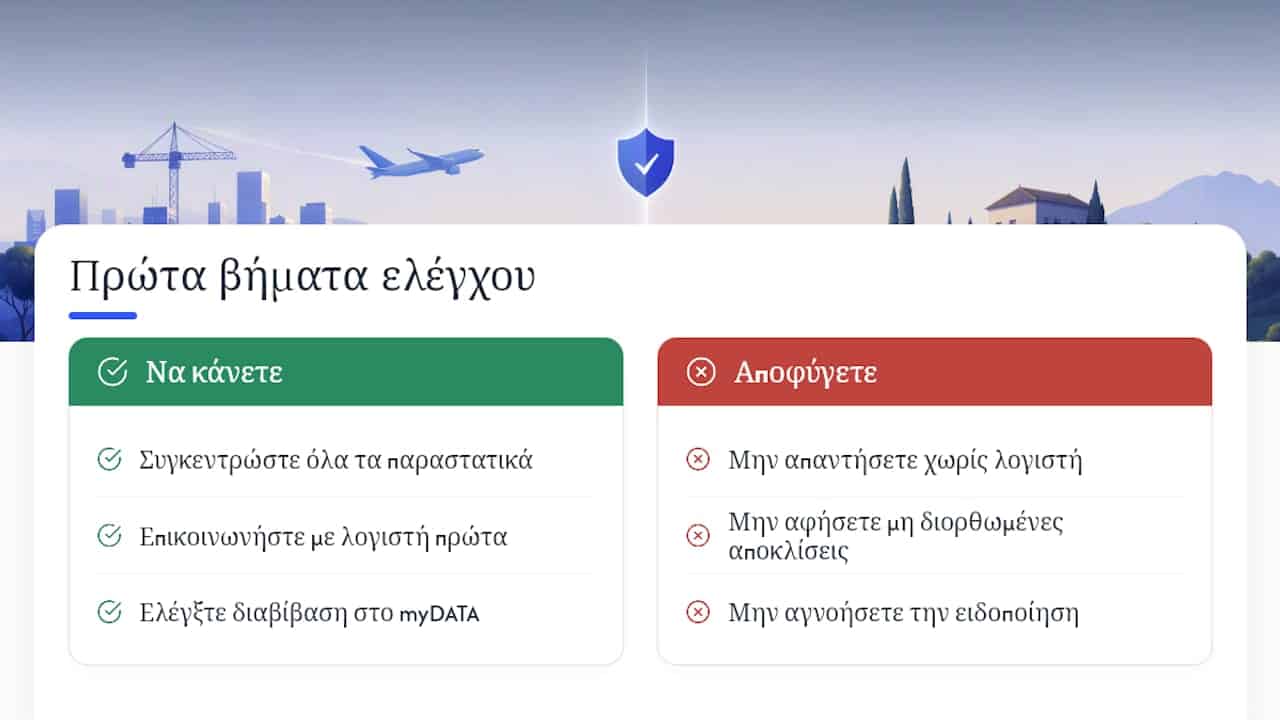
Αν λάβετε ειδοποίηση ελέγχου, τα πρώτα βήματα είναι: συγκέντρωση όλων των παραστατικών της ελεγχόμενης περιόδου, επικοινωνία με λογιστή πριν από οποιαδήποτε απάντηση στην ΑΑΔΕ και έλεγχος ότι όλες οι συναλλαγές έχουν διαβιβαστεί στο myDATA. Μη διορθωμένες αποκλίσεις πριν από τον έλεγχο επιβαρύνουν σημαντικά τη θέση της επιχείρησης.
Επαγγελματική συμβουλή: Ο οδηγός προετοιμασίας φορολογικού ελέγχου περιγράφει αναλυτικά τα βήματα που πρέπει να ακολουθήσετε από τη στιγμή που λαμβάνετε ειδοποίηση έλεγχου έως την ολοκλήρωσή του.
Πρακτική λίστα συμμόρφωσης για επαγγελματικές δαπάνες
Η παρακάτω λίστα μπορεί να εκτυπωθεί και να ενσωματωθεί στη μηνιαία ρουτίνα διαχείρισης εξόδων. Καλύπτει τρεις φάσεις: πριν, κατά και μετά τη δαπάνη.
Α. Πριν από τη δαπάνη
- Ελέγξτε αν η δαπάνη εξυπηρετεί άμεσα επιχειρηματικό σκοπό και μπορεί να τεκμηριωθεί.
- Για παροχή υπηρεσιών, συντάξτε σύμβαση ή εντολή εργασίας με σαφή περιγραφή παραδοτέων.
- Για μικτές δαπάνες (κινητό, όχημα, οικία), ορίστε γραπτώς το ποσοστό επαγγελματικής χρήσης.
Β. Κατά τη δαπάνη
- Εξασφαλίστε τιμολόγιο ή απόδειξη λιανικής με πλήρη στοιχεία (ΑΦΜ εκδότη, περιγραφή, ποσό).
- Πληρώστε με τραπεζική μεταφορά ή εταιρική κάρτα — αποφύγετε τα μετρητά για ποσά άνω των ορίων.
- Καταγράψτε τον επαγγελματικό σκοπό της δαπάνης (π.χ. «γεύμα με πελάτη Χ για σύμβαση Υ»).
Γ. Μετά τη δαπάνη
- Βεβαιωθείτε ότι το παραστατικό διαβιβάστηκε στο myDATA από τον εκδότη ή τον λογιστή σας.
- Αρχειοθετήστε: παραστατικό, αποδεικτικό πληρωμής, σύμβαση/εντολή, καταγραφή σκοπού.
- Καταχωρίστε τη δαπάνη στα λογιστικά βιβλία με τον σωστό κωδικό λογαριασμού.
- Ενημερώστε το υπολογιστικό φύλλο αναλογισμών για μικτές δαπάνες (κινητό, ΙΧ, home office).
Δομή φακέλου για έλεγχο ΑΑΔΕ:
Ο φάκελος πρέπει να περιλαμβάνει σελίδα περιεχομένων, πίνακα παραστατικών (ημερομηνία, εκδότης, ποσό, σκοπός), ημερολόγιο χρήσης οχήματος, δηλώσεις χρήσης εταιρικών μέσων και υπεύθυνη δήλωση διαχειριστή για τα ποσοστά αναλογισμού. Ένα απλό spreadsheet με αυτές τις στήλες αρκεί ως βάση — δεν απαιτείται εξειδικευμένο λογισμικό, αλλά η οργάνωση των λογιστικών διαδικασιών πρέπει να είναι συστηματική.
Επαγγελματική συμβουλή: Διατηρείτε τα αρχεία για τουλάχιστον πέντε χρόνια από το τέλος της χρήσης στην οποία αναφέρονται, καθώς αυτή είναι η συνήθης παραγραφή για φορολογικές αξιώσεις.
Ποιες πρόσφατες αλλαγές επηρεάζουν τον διαχωρισμό επαγγελματικών εξόδων;
Η ΠΟΛ.1115/27-05-2026, τροποποίηση της Α.1169/21.7.2021 τροποποίησε την Α.1169/21.7.2021 και εισήγαγε αλλαγές στις διαδικασίες ελέγχου και στον τρόπο επιβολής κυρώσεων. Οι επιχειρήσεις που δεν έχουν ενημερώσει τις εσωτερικές τους διαδικασίες βάσει της νέας απόφασης εκτίθενται σε αυξημένο κίνδυνο κατά τους επόμενους ελέγχους.
| Αλλαγή/Ενημέρωση | Περιεχόμενο | Επίπτωση στις επιχειρήσεις |
|---|---|---|
| ΠΟΛ.1115/27-05-2026, τροποποίηση της Α.1169/21.7.2021 | Τροποποίηση Α.1169/2021 — νέες διαδικασίες ελέγχου και κυρώσεων | Επικαιροποίηση εσωτερικών διαδικασιών συμμόρφωσης |
| myDATA — υποχρεωτική διαβίβαση | Δαπάνες χωρίς διαβίβαση δεν εκπίπτουν φορολογικά | Έλεγχος ότι όλα τα παραστατικά διαβιβάζονται έγκαιρα |
| Ποσοστό 40% / όριο 8.000 € | Ανώτατη έκπτωση για ορισμένες κατηγορίες δαπανών | Υπολογισμός ορίου πριν από την καταχώριση |
Για συνεχή ενημέρωση, οι αξιόπιστες πηγές είναι: η επίσημη σελίδα εγκυκλίων της ΑΑΔΕ (aade.gr), η ηλεκτρονική βιβλιοθήκη elib.aade.gr για πλήρη κείμενα ΠΟΛ, και φορολογικά ενημερωτικά portals όπως το taxheaven.gr και το e-forologia.gr για ερμηνευτικά σχόλια.
Τι παρατηρείται στην πράξη: η άποψη του λογιστή
Η συχνότερη αιτία απόρριψης δαπανών δεν είναι η κακή πίστη του επιχειρηματία, αλλά η απουσία τεκμηρίωσης που να αποδεικνύει τον επιχειρηματικό σκοπό. Ένα τιμολόγιο για «παροχή υπηρεσιών» χωρίς σύμβαση, παραδοτέο ή έστω email που να εξηγεί τι αγοράστηκε και γιατί, είναι αρκετό για να το απορρίψει ο ελεγκτής.
Το δεύτερο πιο συνηθισμένο πρόβλημα είναι η ανάμειξη προσωπικών και επαγγελματικών συναλλαγών στον ίδιο τραπεζικό λογαριασμό. Σε μικρές και οικογενειακές επιχειρήσεις, αυτό οδηγεί σε καταλογισμό εταιρικών δαπανών ως παροχής σε είδος, με αποτέλεσμα διπλή φορολόγηση — τόσο στην επιχείρηση όσο και στον λήπτη.
Η πιο αποτελεσματική πρόληψη είναι η θέσπιση εσωτερικής πολιτικής για αναλογισμούς μικτής χρήσης πριν από τον έλεγχο, όχι κατά τη διάρκειά του. Προκαθορισμένα ποσοστά για κινητό, όχημα και home office, καταγεγραμμένα σε εσωτερικό έγγραφο που υπογράφει ο διαχειριστής, μειώνουν σημαντικά τον κίνδυνο αμφισβήτησης. Η φορολογική οργάνωση δεν είναι γραφειοκρατία — είναι η πρώτη γραμμή άμυνας απέναντι στον έλεγχο.
Η Kavallaris αναλαμβάνει τον έλεγχο και την προετοιμασία του φακέλου σας
Ο διαχωρισμός επαγγελματικών δαπανών από προσωπικά έξοδα απαιτεί συστηματική τεκμηρίωση, γνώση των τρεχουσών ΑΑΔΕ αποφάσεων και εμπειρία από πραγματικούς ελέγχους. Η Kavallaris παρέχει υπηρεσία ελέγχου συμμόρφωσης που καλύπτει ακριβώς αυτές τις ανάγκες: έλεγχο παραστατικών, αναγνώριση μικτών δαπανών, ορθό αναλογισμό και προετοιμασία πλήρους φακέλου για έλεγχο ΑΑΔΕ.
Η υπηρεσία περιλαμβάνει ανασκόπηση των δαπανών της τρέχουσας χρήσης, εντοπισμό κινδύνων αναμόρφωσης, πρότυπα αρχείου για myDATA και υποστήριξη κατά τη διάρκεια ελέγχου. Για επιχειρήσεις που λαμβάνουν ειδοποίηση ελέγχου, η άμεση παρέμβαση μειώνει σημαντικά τις πιθανές επιβαρύνσεις. Επικοινωνήστε για τον βήμα-βήμα λογιστικό έλεγχο και ξεκινήστε με αρχική αξιολόγηση της κατάστασης της επιχείρησής σας.
Πηγές
Οι παρακάτω πηγές αποτελούν το πρωτογενές υλικό για κάθε ζήτημα διαχωρισμού επαγγελματικών δαπανών από προσωπικά έξοδα στην Ελλάδα.
- Εγκύκλιοι και αποφάσεις | ΑΑΔΕ
- ΠΟΛ. 1113/2015
- Εκπιπτόμενες και μη εκπιπτόμενες εταιρικές δαπάνες: Πότε μία επιχειρηματική δαπάνη μειώνει νόμιμα τα φορολογητέα κέρδη | Νομικά Blogs | Lawspot
- Κατάσταση Φορολογικής Αναμόρφωσης 2025: Οι νέες οδηγίες της ΑΑΔΕ για επιχειρήσεις και λογιστές | Πληροφορία
- Δαπάνες που αποδεικνύονται με ηλεκτρονικά μέσα πληρωμής – Κατηγορίες δαπανών – Φορολογούμενοι που απαλλάσσονται
- Εκπιπτόμενες και μη εκπιπτόμενες δαπάνες: Γιατί η σαφής διοικητική καθοδήγηση αποτελεί ζήτημα θεσμικής αξιοπιστίας – e-forologia – Φορολογική, Λογιστική και Εργατική Ενημέρωση
Το παρόν άρθρο παρέχει γενικές πληροφορίες και δεν υποκαθιστά εξατομικευμένη φορολογική ή νομική συμβουλή. Για την εφαρμογή στη συγκεκριμένη περίπτωσή σας, συμβουλευτείτε αρμόδιο λογιστή ή φοροτεχνικό και επαληθεύστε τις ισχύουσες διατάξεις στις επίσημες πηγές της ΑΑΔΕ.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Προτεινόμενα
- Γιατί η ΑΑΔΕ κρατά την επιστροφή φόρου σας — τι να ελέγξετε σήμερα – Χρήστος Καβαλλάρης – Λογιστής
- Επαγγελματικός λογαριασμός: ποιοι κινδυνεύουν με πρόστιμο – Χρήστος Καβαλλάρης – Λογιστής
- Δημοσιοποίηση παραβατών ΑΑΔΕ: τι σημαίνει για την επιχείρησή σας – Χρήστος Καβαλλάρης – Λογιστής
- myΑΑΔΕ: Επικαιροποίηση στοιχείων από την ΑΑΔΕ – Χρήστος Καβαλλάρης – Λογιστής
