

Όχι, το πρόστιμο δεν είναι απαραίτητα το μόνο σου πρόβλημα. Το τελικό κόστος εξαρτάται από το αν η δήλωσή σου προκύπτει με φόρο, από το ποσό αυτό και από τον τύπο της δήλωσης. Η εγκύκλιος Ε.2059/2025 και το άρθρο 53 του Κώδικα Φορολογικής Διαδικασίας καθορίζουν πλέον αυστηρά κριτήρια, ενώ η ΑΑΔΕ βεβαιώνει πρόστιμο αυτοματοποιημένα. Χρειάζεται άμεση υποβολή, πληρωμή και τεκμηρίωση.
Συνοπτικά:
- Το πρόστιμο διαφοροποιείται ανάλογα με το αν η δήλωση προκύπτει με φόρο ή χωρίς, και η αποζημίωση μπορεί να φτάσει έως και 500 ευρώ, ανάλογα με το λογιστικό σύστημα.
- Οι τόκοι υπερημερίας 0,73% το μήνα μπορούν να αυξήσουν σημαντικά το συνολικό κόστος, με μια οφειλή 5.000 ευρώ να φτάνει σχεδόν τα 438 ευρώ ετήσια.
- Δεν επιβάλλεται πρόστιμο σε δηλώσεις με μηδενικό ή πιστωτικό εκκαθαριστικό, ή αν η επιπλέον οφειλή δεν ξεπερνά τα 100 ευρώ, και υπάρχουν συγκεκριμένες περιπτώσεις εξαίρεσης.
- Πριν από την πληρωμή, πρέπει άμεσα να οριστικοποιήσεις και να ελέγξεις αν προκύπτει φόρος πάνω από 100 ευρώ, και να συγκεντρώσεις αποδεικτικά στοιχεία.
- Η αυτοματοποιημένη βεβαίωση προστίμου από την ΑΑΔΕ μειώνει τον χρόνο αντίδρασης, επιβάλλοντας το πρόστιμο την ίδια στιγμή της υποβολής, χωρίς περιθώριο διαπραγμάτευσης.
Πίνακας περιεχομένων
- Πώς καθορίζει ο νόμος τα πρόστιμα εκπρόθεσμης δήλωσης
- Πότε δεν επιβάλλεται πρόστιμο: εξαιρέσεις και ειδικές περιπτώσεις
- Ποιες είναι οι έμμεσες συνέπειες πέρα από το χρηματικό πρόστιμο
- Τι να κάνεις τώρα: έξι βήματα μετά την εκπρόθεσμη δήλωση
- Πώς μπορεί να βοηθήσει ένας έμπειρος λογιστής σε αυτή τη διαδικασία
- Πότε χρειάζεσαι λογιστή για την υπόθεσή σου
- Πηγές
Πώς καθορίζει ο νόμος τα πρόστιμα εκπρόθεσμης δήλωσης
Το άρθρο 53 του ν. 5104/2024 είναι το σημείο αναφοράς για κάθε υπολογισμό προστίμου. Η παράγραφος 1 αφορά τις δηλώσεις χωρίς φορολογική επιβάρυνση (μηδενικές, πιστωτικές ή πληροφοριακές) και προβλέπει πρόστιμο 100 ευρώ όταν υποβάλλονται εκπρόθεσμα ή δεν υποβάλλονται καθόλου. Η παράγραφος 2 αφορά δηλώσεις από τις οποίες προκύπτει φόρος, και εκεί το πρόστιμο διαφοροποιείται ανάλογα με το λογιστικό σύστημα του φορολογούμενου, όπως προβλέπει το άρθρο 53, παρ. 1 του ν. 5104/2024.
Στην πράξη, η κλίμακα λειτουργεί ως εξής:
- πρόστιμο 100 ευρώ για μηδενικές, πιστωτικές ή καθαρά πληροφοριακές δηλώσεις (π.χ. Ε9 χωρίς μεταβολή φόρου).
- υψηλότερο πρόστιμο για εκπρόθεσμες δηλώσεις με φόρο, το οποίο εξαρτάται από το αν ο φορολογούμενος τηρεί απλογραφικά ή διπλογραφικά βιβλία, συνήθως μικρότερο για απλογραφικά και μεγαλύτερο για διπλογραφικά βιβλία.
Η διαφοροποίηση αυτή σημαίνει ότι δύο επιχειρηματίες με το ίδιο ποσό φόρου μπορεί να πληρώσουν διαφορετικό πρόστιμο, μόνο και μόνο επειδή τηρούν διαφορετικό λογιστικό σύστημα. Ένας ελεύθερος επαγγελματίας με απλογραφικά βιβλία και φόρο 1.200 ευρώ θα δει πρόστιμο 250 ευρώ. Αν καθυστερήσει την πληρωμή τρεις μήνες, προστίθενται τόκοι υπερημερίας 0,73% μηνιαίως, όπως προκύπτει από την τρέχουσα πρακτική υπολογισμού τόκων. Σε αυτό το παράδειγμα, οι τόκοι φτάνουν περίπου τα 26 ευρώ, οπότε το συνολικό κόστος ανεβαίνει στα 276 ευρώ, χωρίς να υπολογίζεται κανένα άλλο έμμεσο κόστος.
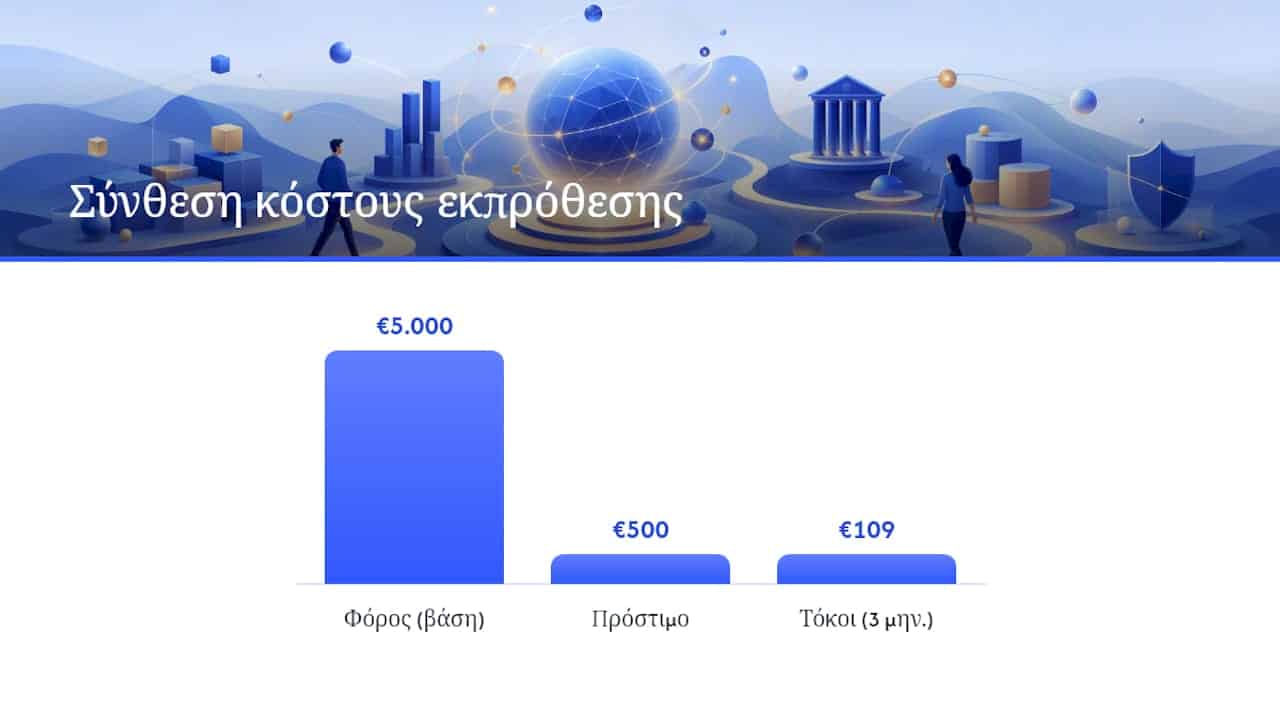
Για μια εταιρεία με διπλογραφικά βιβλία και φόρο 5.000 ευρώ, το πρόστιμο των 500 ευρώ σε συνδυασμό με τρεις μήνες τόκων (περίπου 109 ευρώ) οδηγεί σε συνολική επιβάρυνση κοντά στα 609 ευρώ. Το ποσό αυτό μπορεί να μεγαλώσει σημαντικά αν η καθυστέρηση παραταθεί.
Πότε δεν επιβάλλεται πρόστιμο: εξαιρέσεις και ειδικές περιπτώσεις
Δεν κάθε εκπρόθεσμη δήλωση καταλήγει σε πρόστιμο. Η νομοθεσία προβλέπει συγκεκριμένες εξαιρέσεις, και η εγκύκλιος Ε.2059/2025 τις αποσαφηνίζει περαιτέρω, τονίζοντας ότι η εφαρμογή τους κρίνεται κατά περίπτωση ανάλογα με τον τύπο δήλωσης και τα συνοδευτικά στοιχεία, σύμφωνα με την Ε.2059/2025 της ΑΑΔΕ. Οι πιο συνηθισμένες περιπτώσεις απαλλαγής είναι αυτές:
- Μηδενικό ή πιστωτικό εκκαθαριστικό: αν από τη δήλωση δεν προκύπτει ποσό φόρου προς καταβολή, συνήθως δεν επιβάλλεται κανένα πρόστιμο, ανεξάρτητα από την καθυστέρηση.
- Επιπλέον φόρος έως 100 ευρώ: όταν μια τροποποιητική δήλωση αυξάνει τον οφειλόμενο φόρο κατά ποσό που δεν ξεπερνά τα 100 ευρώ, συχνά δεν επιβάλλεται πρόσθετο πρόστιμο, εφόσον πληρούνται οι όροι που θέτει η εγκύκλιος.
- Ειδικές περιπτώσεις Ε9: όταν ο φορολογούμενος διορθώνει αναδρομικά στοιχεία ακίνητης περιουσίας για πολλά έτη με την ίδια μεταβολή, επιβάλλεται συχνά ένα μόνο πρόστιμο αντί για ξεχωριστό ανά έτος, όπως προκύπτει από την ερμηνεία του άρθρου 53 του ν. 5104/2024.
- Τροποποιητικές δηλώσεις εντός συγκεκριμένης προθεσμίας: αν η διόρθωση γίνεται πριν από ειδοποίηση ελέγχου και εντός των χρονικών ορίων που θέτει η εγκύκλιος, το πρόστιμο μπορεί να μην επιβληθεί ή να μειωθεί.
Το «ένα μόνο πρόστιμο» για επαναλαμβανόμενα Ε9 είναι ίσως το λιγότερο γνωστό πλεονέκτημα της νομοθεσίας. Πολλοί φορολογούμενοι με παλιά, αδήλωτα ακίνητα φοβούνται πολλαπλά πρόστιμα ανά έτος διόρθωσης, ενώ στην πράξη η ρύθμιση αυτή περιορίζει σημαντικά το κόστος τακτοποίησης.
Επαγγελματική συμβουλή: Πριν πανικοβληθείς για ένα εκπρόθεσμο Ε9 παλαιότερων ετών, έλεγξε αν όλες οι μεταβολές αφορούν την ίδια αιτία. Αν ναι, το κόστος τακτοποίησης μπορεί να είναι πολύ μικρότερο από όσο νομίζεις.
Ποιες είναι οι έμμεσες συνέπειες πέρα από το χρηματικό πρόστιμο
Το πρόστιμο είναι συχνά η μικρότερη ζημιά. Οι τόκοι εκπρόθεσμης καταβολής υπολογίζονται στο 0,73% μηνιαίως επί του οφειλόμενου φόρου, όπως επιβεβαιώνει η πρακτική που περιγράφει το Economistas.gr. Σε μια οφειλή 3.000 ευρώ που μένει απλήρωτη έξι μήνες, οι τόκοι φτάνουν περίπου τα 131 ευρώ, ποσό που προστίθεται πάνω στο βασικό πρόστιμο.
Στατιστικό στοιχείο: Με μηνιαίο επιτόκιο 0,73%, μια οφειλή 5.000 ευρώ που καθυστερεί έναν χρόνο επιβαρύνεται περίπου με 438 ευρώ μόνο σε τόκους, χωρίς να μετράει το αρχικό πρόστιμο.
Η ΑΑΔΕ έχει ενεργοποιήσει σύστημα που βεβαιώνει το πρόστιμο αυτόματα με την υποβολή της εκπρόθεσμης δήλωσης, χωρίς ανθρώπινη παρέμβαση, όπως αναφέρει το Reporter. Αυτό σημαίνει ότι το περιθώριο αντίδρασης μειώνεται δραστικά. Το πρόστιμο εμφανίζεται στο myAADE σχεδόν την ίδια στιγμή που ολοκληρώνεται η υποβολή, χωρίς προειδοποίηση ή στάδιο διαπραγμάτευσης.
Πέρα από πρόστιμο και τόκους, υπάρχουν και έμμεσες συνέπειες που πολλοί φορολογούμενοι αγνοούν:
- Ενδεχόμενο μπλοκάρισμα επιστροφής φόρου αν εκκρεμούν ασυμφωνίες σε προηγούμενες δηλώσεις.
- Καθυστέρηση στην έκδοση φορολογικής ενημερότητας ή άλλων πιστοποιητικών που χρειάζονται για δάνεια, συμβάσεις ή συμμετοχή σε διαγωνισμούς.
- Αυξημένη πιθανότητα να μπεις σε λίστα προτεραιότητας για έλεγχο, ιδίως αν οι εκπρόθεσμες δηλώσεις επαναλαμβάνονται.
Αν έχεις ήδη οφειλή, η άμεση πληρωμή περιορίζει το κόστος περισσότερο από οτιδήποτε άλλο. Κάθε μήνας καθυστέρησης προσθέτει τόκο πάνω στο κεφάλαιο, οπότε η αναβολή δεν λύνει τίποτα. Αντίθετα, επιδεινώνει σταδιακά την κατάσταση.
Τι να κάνεις τώρα: έξι βήματα μετά την εκπρόθεσμη δήλωση
Η σειρά των ενεργειών έχει σημασία εξίσου με τις ίδιες τις ενέργειες. Ακολούθησε αυτά τα βήματα με τη σειρά που δίνονται:
- Οριστικοποίησε αμέσως τη δήλωση στο myAADE. Κάθε μέρα καθυστέρησης προσθέτει κόστος, ειδικά τώρα που η βεβαίωση προστίμου γίνεται αυτόματα.
- Έλεγξε αν προκύπτει φόρος πάνω από 100 ευρώ. Αυτό καθορίζει αν εμπίπτεις στην εξαίρεση ή στην κλίμακα των 250 ή 500 ευρώ, οπότε είναι το πρώτο πράγμα που πρέπει να ξεκαθαρίσεις.
- Πλήρωσε τον φόρο το συντομότερο δυνατό, ακόμα κι αν δεν μπορείς να πληρώσεις το σύνολο, γιατί οι τόκοι υπολογίζονται πάνω στο ανεξόφλητο υπόλοιπο.
- Συγκέντρωσε τεκμήρια για την καθυστέρηση, όπως αποδεικτικά ασθένειας, τεχνικά προβλήματα στο σύστημα ή έγγραφα που δείχνουν πότε αποκτήθηκε το εισόδημα.
- Επικοινώνησε με τον λογιστή σου στέλνοντας συγκεκριμένα στοιχεία: κωδικούς TAXISnet, κινήσεις τραπεζικού λογαριασμού που αφορούν το εισόδημα και τυχόν προηγούμενα εκκαθαριστικά.
- Αν έχεις ήδη πληρώσει λάθος ποσό, ζήτησε διόρθωση ή επιστροφή μέσω τροποποιητικής δήλωσης, πάντα εντός των χρονικών ορίων που θέτει ο νόμος.
Για την επόμενη χρονιά, ο πιο απλός τρόπος πρόληψης είναι ένας έλεγχος στοιχείων πριν από την τελική υποβολή, κάτι που περιγράφεται αναλυτικά στον οδηγό συμπλήρωσης φορολογικής δήλωσης για επιχειρηματίες.
Επαγγελματική συμβουλή: Μην περιμένεις να λάβεις ειδοποίηση προστίμου για να αντιδράσεις. Η αυτοματοποίηση της ΑΑΔΕ σημαίνει ότι το πρόστιμο έχει ήδη βεβαιωθεί τη στιγμή που το βλέπεις.
Πώς μπορεί να βοηθήσει ένας έμπειρος λογιστής σε αυτή τη διαδικασία
Η αντιμετώπιση εκπρόθεσμης ή λανθασμένης δήλωσης δεν είναι μόνο θέμα υποβολής ενός εγγράφου. Απαιτεί σωστή ανάγνωση της κατηγορίας δήλωσης, εκτίμηση αν προκύπτει φόρος και άμεση οργάνωση τεκμηρίων, ακριβώς η αλληλουχία που περιγράφει η ερμηνεία της Ε.2059/2025 ως τη διαδικασία που μειώνει τον κίνδυνο ελέγχου και το τελικό κόστος. Η Kavallaris.gr αναλαμβάνει αυτή την αλληλουχία εξ ολοκλήρου, από την οριστικοποίηση της δήλωσης μέχρι την εκπροσώπηση σε τυχόν έλεγχο ή αίτημα διόρθωσης προς την ΑΑΔΕ.
Σε μια πρώτη επικοινωνία, ο πελάτης χρειάζεται να έχει διαθέσιμους τους κωδικούς TAXISnet, τυχόν προηγούμενα εκκαθαριστικά και οποιοδήποτε έγγραφο τεκμηριώνει τον λόγο της καθυστέρησης. Με αυτά τα στοιχεία, ο λογιστής μπορεί να εκτιμήσει άμεσα αν ισχύει κάποια εξαίρεση, πόσο θα είναι το τελικό κόστος με τόκους και αν χρειάζεται τροποποιητική δήλωση.
Η εμπειρία σε υποθέσεις εκπρόθεσμων δηλώσεων δείχνει ότι η ταχύτητα αντίδρασης είναι καθοριστική. Ένα καλά οργανωμένο αίτημα, κατατεθειμένο έγκαιρα με τα σωστά τεκμήρια, μπορεί να αλλάξει εντελώς την τελική έκβαση μιας υπόθεσης.
— Christos
Πότε χρειάζεσαι λογιστή για την υπόθεσή σου
Αν διαβάζεις μέχρι εδώ, πιθανότατα έχεις ήδη μια εκπρόθεσμη ή λανθασμένη δήλωση μπροστά σου και θέλεις να ξέρεις πόσο θα σου κοστίσει και τι να κάνεις πρώτα. Η Kavallaris προσφέρει ακριβώς αυτή τη διαχείριση: εκτίμηση της κατηγορίας δήλωσης, υπολογισμό φόρου και τόκων, οριστικοποίηση στο myAADE και εκπροσώπηση αν χρειαστεί επικοινωνία με την εφορία.
Το πλεονέκτημα δεν είναι απλώς η γνώση του νόμου, αλλά η οργανωμένη διαδικασία που ακολουθείται σε κάθε υπόθεση, ώστε να μην χαθεί καμία εξαίρεση που μπορεί να ισχύει στη δική σου περίπτωση. Αυτό ισχύει ιδιαίτερα για ελεύθερους επαγγελματίες και μικρές επιχειρήσεις που δεν έχουν τον χρόνο να παρακολουθούν κάθε αλλαγή στην εγκύκλιο ή στο σύστημα αυτόματης βεβαίωσης προστίμων. Αν θέλεις να μάθεις πώς λειτουργεί ένα λογιστικό γραφείο σε τέτοιες υποθέσεις και ποια βήματα ακολουθεί από την πρώτη επικοινωνία, δες τον πλήρη οδηγό για τον ρόλο του λογιστικού γραφείου και κλείσε ένα πρώτο ραντεβού για να εκτιμήσουμε μαζί την υπόθεσή σου.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Πηγές
Για όσους θέλουν να επιβεβαιώσουν τα τεχνικά σημεία του άρθρου, οι πιο αξιόπιστες πηγές είναι:
Στο aade.gr αξίζει να αναζητήσεις τα σημεία της εγκυκλίου που αφορούν τις παραγράφους 1, 2 και 7 του άρθρου 53, καθώς εκεί εντοπίζονται οι περισσότερες διευκρινίσεις για μηδενικές δηλώσεις και τροποποιητικές υποβολές.
Προτεινόμενα
- Φιλοξενία στη φορολογική δήλωση: το λάθος που μπλοκάρει – Χρήστος Καβαλλάρης – Λογιστής
- Αδήλωτα τετραγωνικά: Η διαδικασία υποβολής της δήλωσης σε 15 βήματα – Χρήστος Καβαλλάρης – Λογιστής
- Φορολόγηση για εισόδημα που δεν κέρδισες ποτέ – Χρήστος Καβαλλάρης – Λογιστής
- Δήλωση Ανείσπρακτων Ενοικίων 2026: Αποφυγή Προστίμων 45% – Χρήστος Καβαλλάρης – Λογιστής
