

Ο διορισμός φορολογικού αντιπροσώπου απαιτείται όταν η αλλοδαπή εταιρεία υποχρεούται σε εγγραφή στον ΦΠΑ χωρίς μόνιμη εγκατάσταση στην Ελλάδα ή δεν διαθέτει ταχυδρομική διεύθυνση εντός της χώρας, σύμφωνα με το άρθρο 36 του Κώδικα ΦΠΑ. Ο Ν.5104/2024 διαχωρίζει ρητά τον φορολογικό εκπρόσωπο από τον φορολογικό αντιπρόσωπο ΦΠΑ, με διαφορετικές υποχρεώσεις και βαθμό ευθύνης. Η επιλογή προσώπου χωρίς τις σωστές προϋποθέσεις δημιουργεί κίνδυνο αλληλέγγυας ευθύνης για τον αντιπρόσωπο.
Συνοπτικά:
- Ο διορισμός φορολογικού αντιπροσώπου απαιτείται μόνο όταν η αλλοδαπή εταιρεία δραστηριοποιείται στην Ελλάδα χωρίς μόνιμη εγκατάσταση και δεν διαθέτει ελληνική ταχυδρομική διεύθυνση.
- Ο αντιπρόσωπος φέρει αλληλέγγυα ευθύνη για την καταβολή του ΦΠΑ, ενώ ο φορολογικός εκπρόσωπος δεν έχει προσωπική ευθύνη για τις φορολογικές οφειλές.
- Για την ανάληψη του ρόλου απαιτούνται επίσημα έγγραφα με Apostille ή προξενική θεώρηση, και επίσημη μετάφραση στα ελληνικά, μαζί με συμπλήρωση συγκεκριμένων εντύπων.
- Η καθυστέρηση στη διαδικασία οφείλεται συχνά σε λανθασμένη προετοιμασία εγγράφων ή ακατάλληλο χρονισμό στην Αλλοδαπή, με την έγκαιρη προετοιμασία να αποτρέπει πρόστιμα και καθυστερήσεις.
- Ένα οργανωμένο σύστημα συνεργασίας και διεκπεραίωσης, όπως αυτό που προσφέρει το Kavallaris.gr, διευκολύνει τον σωστό και έγκαιρο διορισμό αντιπροσώπου στην Ελλάδα.
Πίνακας περιεχομένων
- Νομικό πλαίσιο και ορισμοί: εκπρόσωπος και αντιπρόσωπος στον νόμο
- Πότε είναι υποχρεωτικός ή πρακτικά αναγκαίος ο διορισμός αντιπροσώπου
- Ποιος μπορεί να οριστεί: προϋποθέσεις και αποκλεισμοί για τον αντιπρόσωπο
- Δικαιολογητικά και βήματα για την ολοκλήρωση του διορισμού
- Ευθύνες και νομικές συνέπειες του αντιπροσώπου
- Πρακτικό checklist πριν την ανάθεση φορολογικής εκπροσώπησης
- Τι δείχνει η καθημερινή εμπειρία στη φορολογική εκπροσώπηση αλλοδαπών
- Τι υποτιμούν συχνά οι επιχειρηματίες σε αυτή τη διαδικασία
- Πώς το Kavallaris.gr υποστηρίζει την ανάθεση φορολογικής εκπροσώπησης
- Πηγές
- Συχνές ερωτήσεις
Νομικό πλαίσιο και ορισμοί: εκπρόσωπος και αντιπρόσωπος στον νόμο
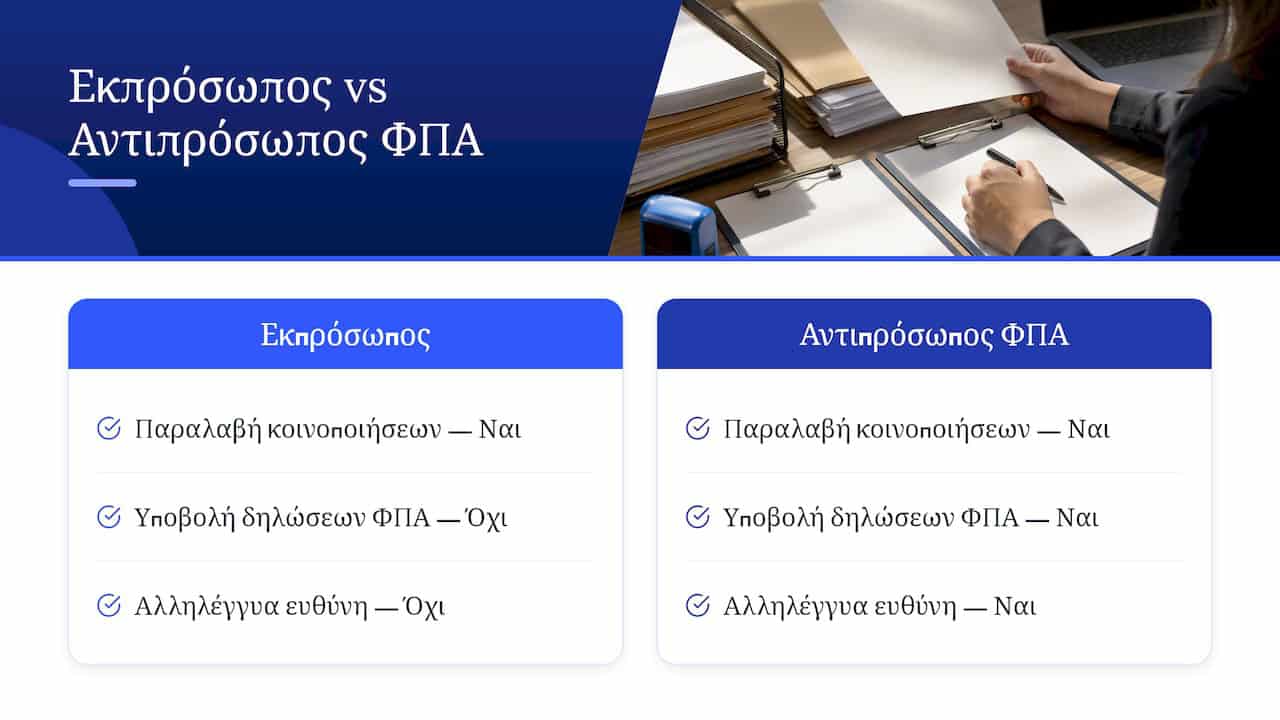
Ο νομοθέτης διαχωρίζει σαφώς δύο θεσμούς που συχνά συγχέονται στην πράξη. Το άρθρο 8 του Ν.5104/2024 προβλέπει τη δυνατότητα φορολογικού κατοίκου αλλοδαπής να ορίσει φορολογικό εκπρόσωπο με φορολογική κατοικία στην Ελλάδα. Ο ρόλος αυτός είναι κυρίως τυπικός: ο εκπρόσωπος λαμβάνει κοινοποιήσεις, παραλαμβάνει έγγραφα της φορολογικής διοίκησης και διασφαλίζει ότι ο φορολογούμενος αλλοδαπής ενημερώνεται εγκαίρως. Δεν φέρει, από τη φύση του θεσμού, ευθύνη για την ίδια τη φορολογική οφειλή.
Διαφορετικό είναι το καθεστώς του φορολογικού αντιπροσώπου για σκοπούς ΦΠΑ, όπως αυτό προκύπτει από το άρθρο 36 του Κώδικα ΦΠΑ (ν. 2859/2000). Όταν μια αλλοδαπή επιχείρηση χωρίς μόνιμη εγκατάσταση στην Ελλάδα πραγματοποιεί φορολογητέες πράξεις που υπάγονται σε ελληνικό ΦΠΑ, ο νόμος επιβάλλει τον ορισμό αντιπροσώπου. Ο αντιπρόσωπος αυτός δεν περιορίζεται στην παραλαβή αλληλογραφίας. Αναλαμβάνει την υποβολή δηλώσεων ΦΠΑ στο όνομα της αλλοδαπής και, κρίσιμο σημείο, φέρει αλληλέγγυα ευθύνη για την καταβολή του φόρου.
Η πρακτική επίπτωση της διάκρισης είναι ουσιαστική. Όταν η φορολογική αρχή αναζητεί κοινοποίηση μιας πράξης προσδιορισμού φόρου εισοδήματος, απευθύνεται στον φορολογικό εκπρόσωπο. Όταν εκκρεμεί οφειλή ΦΠΑ που δεν έχει αποδοθεί, η αρχή μπορεί να στραφεί κατά του αντιπροσώπου προσωπικά, ανεξάρτητα από το αν αυτός γνώριζε το ακριβές ύψος της οφειλής τη στιγμή του διορισμού του. Για αυτόν τον λόγο, η επιλογή του σωστού θεσμού, και του σωστού προσώπου, δεν είναι απλή διοικητική λεπτομέρεια αλλά απόφαση με άμεσες οικονομικές συνέπειες για όποιον αποδέχεται τον ρόλο.
Πότε είναι υποχρεωτικός ή πρακτικά αναγκαίος ο διορισμός αντιπροσώπου
Η υποχρέωση διορισμού προκύπτει σε συγκεκριμένα λειτουργικά σενάρια, όχι σε κάθε περίπτωση δραστηριότητας αλλοδαπής εταιρείας στην Ελλάδα.
- Η αλλοδαπή επιχείρηση πραγματοποιεί παραδόσεις αγαθών ή υπηρεσιών που φορολογούνται στην Ελλάδα χωρίς να διαθέτει μόνιμη εγκατάσταση.
- Δεν υπάρχει ταχυδρομική διεύθυνση στην Ελλάδα μέσω της οποίας η φορολογική διοίκηση μπορεί να επικοινωνήσει.
- Η δραστηριότητα εμπίπτει σε ειδικά καθεστώτα ηλεκτρονικού εμπορίου που απαιτούν εγγραφή σε ενιαία δήλωση ΦΠΑ, με τεχνικές ιδιαιτερότητες που εξετάζει η αρμόδια υπηρεσία της ΑΑΔΕ.
- Η επιχείρηση εισάγει ή αποθηκεύει αγαθά σε ελληνικό έδαφος πριν την πώλησή τους σε τελικούς καταναλωτές.
Η ΑΑΔΕ, στο εγχειρίδιο ΦΠΑ που απευθύνεται σε φορολογούμενους και συμβούλους, περιγράφει αναλυτικά τη διαδικασία εγγραφής και τα έντυπα που συνοδεύουν τον διορισμό αντιπροσώπου σε αυτές τις περιπτώσεις.
Σε ειδικά καθεστώτα ηλεκτρονικού εμπορίου, η ΑΑΔΕ έχει αναθέσει την αρμοδιότητα εξέτασης στο Τμήμα Γ2΄, κάτι που σημαίνει διαφορετική ροή επικοινωνίας από τις συνήθεις εγγραφές ΦΠΑ. Μια μικρή εταιρεία ηλεκτρονικού εμπορίου που πωλεί από αποθήκη στην Αθήνα προς Έλληνες καταναλωτές, για παράδειγμα, πιθανότατα εμπίπτει σε αυτό το καθεστώς και όχι στη γενική διαδικασία εγγραφής.
Ποιος μπορεί να οριστεί: προϋποθέσεις και αποκλεισμοί για τον αντιπρόσωπο
Δεν μπορεί οποιοδήποτε πρόσωπο να αποδεχθεί τον ρόλο του φορολογικού αντιπροσώπου. Ο νόμος θέτει προϋποθέσεις που στοχεύουν να διασφαλίσουν ότι η φορολογική αρχή έχει έναν αξιόπιστο συνομιλητή εντός της ελληνικής επικράτειας.
- Το πρόσωπο ή η εταιρεία πρέπει να έχει φορολογική κατοικία ή έδρα στην Ελλάδα, ώστε να υπάγεται πλήρως στη δικαιοδοσία της φορολογικής διοίκησης.
- Απαιτείται υποκειμενικότητα στον ΦΠΑ, δηλαδή το πρόσωπο πρέπει ήδη να είναι εγγεγραμμένο ως υποκείμενος στον φόρο.
- Ο αντιπρόσωπος πρέπει να αποδεχθεί ρητά και εγγράφως τον διορισμό, καθώς η αποδοχή δεν τεκμαίρεται
- Δεν μπορεί να οριστεί πρόσωπο με εκκρεμείς φορολογικές παραβάσεις που θέτουν σε αμφισβήτηση τη φερεγγυότητά του απέναντι στη φορολογική αρχή.
Το σημείο που καθυστερεί συχνότερα τη διαδικασία δεν είναι η επιλογή του προσώπου αλλά η τεκμηρίωση της εξουσιοδότησης. Το πληρεξούσιο της αλλοδαπής εταιρείας πρέπει να φέρει Apostille ή προξενική θεώρηση, ανάλογα με τη χώρα προέλευσης, και να συνοδεύεται από επίσημη μετάφραση στα ελληνικά, όπως επιβεβαιώνεται σε πρακτικές αναλύσεις της διαδικασίας.
Επαγγελματική συμβουλή: Ζητήστε το πληρεξούσιο με Apostille από την πρώτη επικοινωνία με την αλλοδαπή μητρική εταιρεία, καθώς η αναμονή για επίσημη επικύρωση σε άλλη χώρα είναι συχνά το βήμα που καθορίζει τον συνολικό χρόνο ολοκλήρωσης.
Δικαιολογητικά και βήματα για την ολοκλήρωση του διορισμού
Η διαδικασία ορισμού φορολογικού αντιπροσώπου ακολουθεί συγκεκριμένη σειρά ενεργειών, με έμφαση στη σωστή προετοιμασία των εγγράφων πριν την υποβολή.
- Συγκέντρωση των στοιχείων της αλλοδαπής εταιρείας: πλήρη επωνυμία, αριθμό φορολογικού μητρώου χώρας προέλευσης και στοιχεία εκπροσώπησης.
- Έκδοση πληρεξουσίου προς τον υποψήφιο αντιπρόσωπο, με Apostille ή προξενική θεώρηση σύμφωνα με τη χώρα προέλευσης.
- Επίσημη μετάφραση του πληρεξουσίου στα ελληνικά από αναγνωρισμένο μεταφραστή ή τη μεταφραστική υπηρεσία του υπουργείου εξωτερικών.
- Συμπλήρωση της δήλωσης μεταβολής (έντυπο Μ2/Μ3) για την απόδοση ΑΦΜ στην αλλοδαπή εταιρεία, όπου αυτό απαιτείται, και του εντύπου Μ7 για τη σχέση εκπροσώπησης.
- Υποβολή του εντύπου Μ9, όπου προβλέπεται, για την καταχώριση των στοιχείων του νόμιμου εκπροσώπου ή αντιπροσώπου στο μητρώο.
- Κατάθεση του φακέλου στην αρμόδια ΔΟΥ του αντιπροσώπου, η οποία συνεργάζεται, όταν απαιτείται, με τη ΔΟΥ Α΄ Αθηνών για αλλοδαπές οντότητες χωρίς άλλη σύνδεση με την ελληνική επικράτεια.
- Παρακολούθηση της καταχώρισης και επιβεβαίωση ενεργοποίησης του ΑΦΜ πριν από την πρώτη δήλωση ΦΠΑ.
Το εγχειρίδιο ΦΠΑ της ΑΑΔΕ περιγράφει αναλυτικά τα έντυπα Μ3, Μ7 και Μ9, καθώς και τις περιπτώσεις όπου η ΔΟΥ Α΄ Αθηνών λειτουργεί ως κεντρικό σημείο συντονισμού για αλλοδαπές επιχειρήσεις χωρίς προηγούμενη φορολογική σχέση με την Ελλάδα.
Οι πιο συνηθισμένες καθυστερήσεις προκύπτουν από συγκεκριμένα σημεία της διαδικασίας:
- Καθυστέρηση στην έκδοση Apostille από τη χώρα προέλευσης, ιδίως όταν η αλλοδαπή εταιρεία εδρεύει εκτός Ευρωπαϊκής Ένωσης.
- Ασυμφωνία μεταξύ των στοιχείων του πληρεξουσίου και των στοιχείων που δηλώνονται στα έντυπα Μ2/Μ3.
- Ελλιπής επίσημη μετάφραση που δεν αναγνωρίζεται από τη ΔΟΥ και επιστρέφεται για διόρθωση.
- Απουσία προηγούμενης επικοινωνίας με τη ΔΟΥ Α΄ Αθηνών σε περιπτώσεις που απαιτούν συντονισμό μεταξύ υπηρεσιών.
Η προετοιμασία δεύτερων αντιγράφων των επικυρωμένων εγγράφων πριν την υποβολή, όπως προτείνεται σε σχετικές πρακτικές αναλύσεις της LSA, μειώνει τον κίνδυνο επανάληψης όλης της διαδικασίας λόγω απώλειας ή απόρριψης ενός εγγράφου.
Ευθύνες και νομικές συνέπειες του αντιπροσώπου
Η αποδοχή του ρόλου φορολογικού αντιπροσώπου συνεπάγεται αλληλέγγυα ευθύνη για την καταβολή του ΦΠΑ που οφείλεται από την αλλοδαπή εταιρεία. Αυτό σημαίνει ότι η φορολογική αρχή μπορεί να απαιτήσει το σύνολο ή μέρος της οφειλής απευθείας από τον αντιπρόσωπο, χωρίς να χρειάζεται να αποδείξει πρώτα την αδυναμία είσπραξης από την ίδια την αλλοδαπή εταιρεία.
- Ο αντιπρόσωπος ευθύνεται για την ορθή και έγκαιρη υποβολή των δηλώσεων ΦΠΑ στο όνομα της αλλοδαπής επιχείρησης.
- Η ευθύνη αυτή διαφέρει ουσιωδώς από τον φορολογικό εκπρόσωπο του άρθρου 8 του Ν.5104/2024, ο οποίος δεν φέρει προσωπική οικονομική ευθύνη για τη φορολογική οφειλή.
- Η μη έγκαιρη υποβολή δήλωσης ή η μη απόδοση οφειλόμενου ΦΠΑ μπορεί να οδηγήσει σε πρόστιμα και τόκους που βαρύνουν αλληλέγγυα τον αντιπρόσωπο.
- Η άρνηση ή καθυστέρηση συνεργασίας της αλλοδαπής εταιρείας στην παροχή στοιχείων δεν απαλλάσσει τον αντιπρόσωπο από τις υποχρεώσεις του απέναντι στη φορολογική διοίκηση.
Για τον περιορισμό αυτού του κινδύνου, συνιστάται ρήτρα στη σύμβαση ανάθεσης εκπροσώπησης που καθορίζει ρητά τη διαχείριση φορολογικού κινδύνου μεταξύ της αλλοδαπής εταιρείας και του αντιπροσώπου, με πρόβλεψη για έγκαιρη ενημέρωση σχετικά με κάθε συναλλαγή που δημιουργεί φορολογική υποχρέωση. Η απουσία τέτοιας ρήτρας αφήνει τον αντιπρόσωπο εκτεθειμένο σε οφειλές που δεν είχε τη δυνατότητα να προβλέψει ή να ελέγξει.
Πρακτικό checklist πριν την ανάθεση φορολογικής εκπροσώπησης
Πριν η αλλοδαπή εταιρεία προχωρήσει σε διορισμό, αξίζει να ελεγχθούν συγκεκριμένα σημεία που καθορίζουν την ομαλή εξέλιξη της διαδικασίας.
- Επιβεβαίωση ότι ο υποψήφιος αντιπρόσωπος διαθέτει φορολογική κατοικία στην Ελλάδα και είναι εγγεγραμμένος στον ΦΠΑ.
- Έλεγχος ότι το πληρεξούσιο φέρει την απαραίτητη Apostille ή προξενική θεώρηση σύμφωνα με τη χώρα προέλευσης.
- Επιβεβαίωση ότι η μετάφραση των εγγράφων είναι επίσημη και αναγνωρίζεται από την αρμόδια ΔΟΥ.
- Συμφωνία γραπτής ρήτρας για τις αναφορές, τις προθεσμίες υποβολής δηλώσεων και τη διαδικασία ανάκλησης του διορισμού όταν η συνεργασία λήξει.
- Πρόβλεψη ρήτρας διαχείρισης κινδύνου που καθορίζει ποιος φέρει την οικονομική επιβάρυνση σε περίπτωση καθυστέρησης ή λάθους στοιχείων από την αλλοδαπή εταιρεία.
Επαγγελματική συμβουλή: Καθορίστε από την αρχή τη διαδικασία ανάκλησης του διορισμού, ώστε η αλλοδαπή εταιρεία να μπορεί να αλλάξει αντιπρόσωπο χωρίς κενό εκπροσώπησης απέναντι στη φορολογική αρχή.
Τι δείχνει η καθημερινή εμπειρία στη φορολογική εκπροσώπηση αλλοδαπών
Η καθημερινή άσκηση λογιστικών και φορολογικών υποθέσεων για αλλοδαπές εταιρείες αναδεικνύει ένα σταθερό μοτίβο: οι περισσότερες καθυστερήσεις δεν οφείλονται στη νομοθεσία αλλά στην ελλιπή προετοιμασία εγγράφων. Ο οδηγός ΦΠΑ στην Ελλάδα εξηγεί αναλυτικά τους βασικούς κανόνες που διαμορφώνουν τις υποχρεώσεις μιας αλλοδαπής επιχείρησης πριν αυτή φτάσει στο στάδιο του διορισμού αντιπροσώπου.
Στην πράξη, οι φάκελοι που καθυστερούν περισσότερο είναι εκείνοι όπου η αλλοδαπή εταιρεία υποτιμά τον χρόνο που απαιτείται για Apostille από τη χώρα προέλευσης. Μια πρόβλεψη έστω δύο έως τρεις εβδομάδες πριν την πρώτη φορολογητέα συναλλαγή αποδεικνύεται καθοριστική. Οι πρακτικές συμβουλές για φορολογική συμμόρφωση που έχουμε δημοσιεύσει επεκτείνουν αυτή τη λογική σε άλλα σημεία της φορολογικής διαδικασίας, με έμφαση στην έγκαιρη προετοιμασία εγγράφων ως τον πιο αποτελεσματικό τρόπο αποφυγής προστίμων.
Τι υποτιμούν συχνά οι επιχειρηματίες σε αυτή τη διαδικασία
Η συνηθέστερη παρανόηση δεν αφορά τη νομοθεσία αλλά τον χρόνο. Οι αλλοδαπές εταιρείες αντιμετωπίζουν τον διορισμό αντιπροσώπου ως τυπική διοικητική ενέργεια που ολοκληρώνεται σε λίγες ημέρες, ενώ στην πραγματικότητα η αλυσίδα Apostille, μετάφρασης και καταχώρισης στη ΔΟΥ απαιτεί προγραμματισμό εβδομάδων, όχι ημερών.
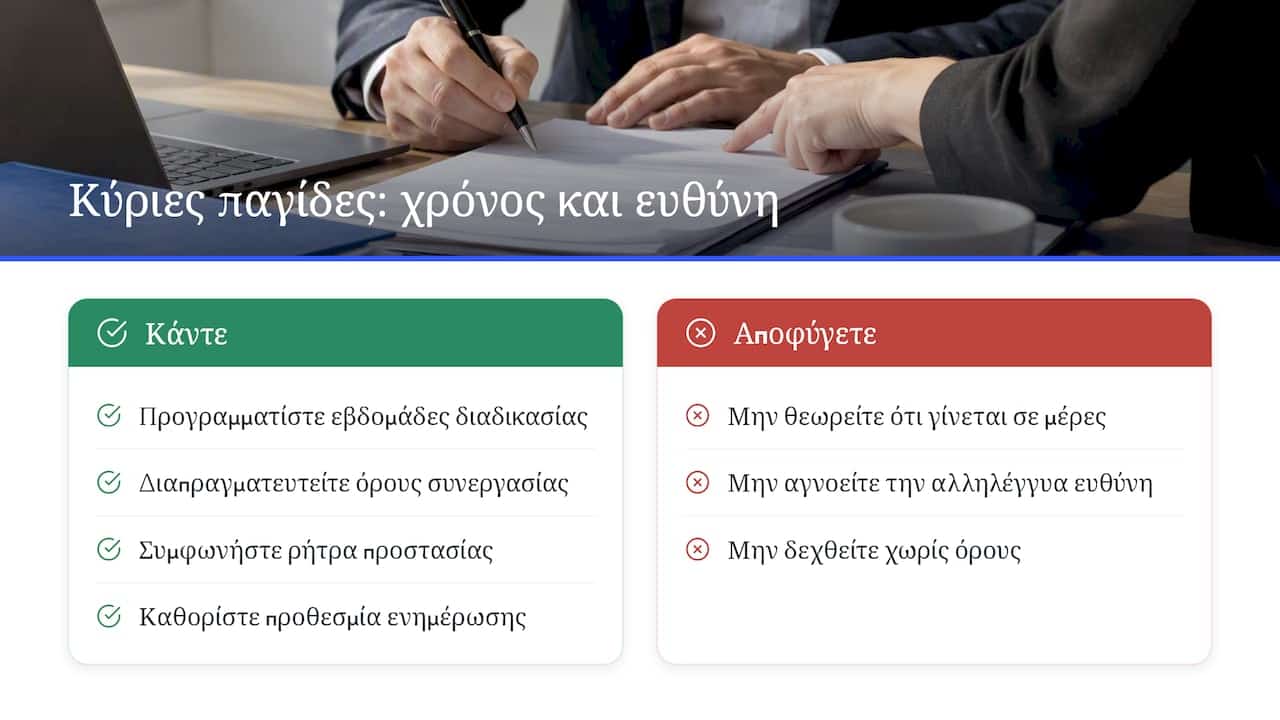
Η δεύτερη παρανόηση αφορά την ίδια την ευθύνη. Πολλοί υποψήφιοι αντιπρόσωποι αποδέχονται τον ρόλο θεωρώντας τον ισοδύναμο με τον φορολογικό εκπρόσωπο του άρθρου 8, χωρίς να συνειδητοποιούν την αλληλέγγυα ευθύνη που συνοδεύει τον αντιπρόσωπο ΦΠΑ. Αυτή η σύγχυση είναι το σημείο όπου η νομική τεχνικότητα μετατρέπεται σε πραγματικό οικονομικό ρίσκο.
Η σωστή προσέγγιση δεν είναι να αποφευχθεί ο διορισμός, καθώς σε πολλές περιπτώσεις είναι νομικά αναγκαίος, αλλά να διαπραγματευτούν εκ των προτέρων οι όροι συνεργασίας: ποιος αναλαμβάνει τι, με ποια προθεσμία ενημέρωσης και με ποια ρήτρα προστασίας σε περίπτωση λάθους στοιχείων από την αλλοδαπή πλευρά.
— Christos
Πώς το Kavallaris.gr υποστηρίζει την ανάθεση φορολογικής εκπροσώπησης
Η οργάνωση της φορολογικής εκπροσώπησης μιας αλλοδαπής εταιρείας απαιτεί συστηματική παρακολούθηση εγγράφων, προθεσμιών και επικοινωνίας με τη ΔΟΥ, κάτι που γίνεται ουσιωδώς πιο απλό όταν αναλαμβάνεται από ομάδα με οργανωμένες διαδικασίες και μηνιαία αναφορά.
Το Kavallaris.gr προσφέρει συγκεκριμένες υπηρεσίες που καλύπτουν αυτή την ανάγκη:
- Η υπηρεσία Φορολογικής Εκπροσώπησης αναλαμβάνει την οργάνωση εγγράφων, την προετοιμασία του φακέλου και την επικοινωνία με την αρμόδια ΔΟΥ.
- Η Μεταφορά στη ΔΟΥ Κατοίκων Εξωτερικού κοστίζει 496 € εφάπαξ και καλύπτει τη μετάβαση φορολογικής υπόθεσης σε ειδικό καθεστώς κατοίκου εξωτερικού.
- Το Online Λογιστήριο™ ξεκινά από 100 € τον μήνα και υποστηρίζει τη συνεχή τήρηση και υποβολή δηλώσεων μετά τον ορισμό αντιπροσώπου.
- Η Φορολογική Δήλωση (Ε1) κοστίζει 124 € εφάπαξ για όσους χρειάζονται μεμονωμένη υποβολή.
Για αλλοδαπές εταιρείες που αναζητούν σταθερή, οργανωμένη υποστήριξη στη φορολογική εκπροσώπησή τους στην Ελλάδα, η επικοινωνία με το Kavallaris είναι το πρώτο βήμα για να ξεκινήσει η διαδικασία χωρίς καθυστερήσεις στα έγγραφα.
Πηγές
Για όσους θέλουν να επιβεβαιώσουν τα παραπάνω απευθείας στην πηγή, οι ακόλουθες αναφορές καλύπτουν το νομικό και διαδικαστικό πλαίσιο:
- Άρθρο 8 — Ν. 5104/2024 | TaxHeaven
- Εγχειρίδιο με χρήσιμες πληροφορίες — ΑΑΔΕ (egxiridio_fpa.pdf)
- Lsa
This article is general information, not a substitute for advice from a qualified lawyer. Consult a qualified legal professional about your own circumstances before acting on anything here.
Συχνές ερωτήσεις
Ποια είναι η διαφορά φορολογικού εκπροσώπου και αντιπροσώπου;
Ο φορολογικός εκπρόσωπος παραλαμβάνει κοινοποιήσεις για λογαριασμό φορολογικού κατοίκου αλλοδαπής χωρίς προσωπική οικονομική ευθύνη, όπως προβλέπει το άρθρο 8 του Ν.5104/2024. Ο φορολογικός αντιπρόσωπος ΦΠΑ, αντίθετα, φέρει αλληλέγγυα ευθύνη για την καταβολή του φόρου της αλλοδαπής εταιρείας.
Πότε χρειάζεται μια αλλοδαπή εταιρεία φορολογικό αντιπρόσωπο;
Ο διορισμός απαιτείται όταν η αλλοδαπή εταιρεία πραγματοποιεί φορολογητέες πράξεις ΦΠΑ στην Ελλάδα χωρίς μόνιμη εγκατάσταση ή δεν διαθέτει ταχυδρομική διεύθυνση στη χώρα. Ειδικά καθεστώτα ηλεκτρονικού εμπορίου, όπως περιγράφει η σχετική εγκύκλιος της ΑΑΔΕ, εμπίπτουν επίσης σε αυτή την υποχρέωση.
Ποια έγγραφα χρειάζονται για τον ορισμό αντιπροσώπου;
Απαιτείται πληρεξούσιο με Apostille ή προξενική θεώρηση, επίσημη μετάφραση στα ελληνικά και συμπλήρωση των εντύπων Μ2/Μ3, Μ7 και, όπου προβλέπεται, Μ9. Το εγχειρίδιο ΦΠΑ της ΑΑΔΕ περιγράφει αναλυτικά κάθε έντυπο.
Τι κίνδυνο αναλαμβάνει όποιος γίνεται φορολογικός αντιπρόσωπος;
Ο αντιπρόσωπος αναλαμβάνει αλληλέγγυα ευθύνη για την καταβολή του ΦΠΑ που οφείλει η αλλοδαπή εταιρεία, καθώς και για την έγκαιρη υποβολή δηλώσεων. Μια γραπτή ρήτρα διαχείρισης κινδύνου στη σύμβαση ανάθεσης περιορίζει, αλλά δεν εξαλείφει, αυτή την έκθεση.
Μπορεί να αποφευχθεί η δήλωση φορολογικού αντιπροσώπου;
Σε ορισμένες περιπτώσεις, η δήλωση αντιπροσώπου μπορεί να είναι προαιρετική όταν η αλλοδαπή εταιρεία δέχεται ηλεκτρονική κοινοποίηση μέσω δηλωμένων στοιχείων επικοινωνίας στη φορολογική διοίκηση. Αυτό μειώνει τη γραφειοκρατία αλλά προϋποθέτει τεχνική ετοιμότητα για την παρακολούθηση ηλεκτρονικών ειδοποιήσεων.
Προτεινόμενα
- Τι Είναι Φορολογικός Εκπρόσωπος και Ποιος Τον Χρειάζεται
- Τι Είναι Η Εταιρική Φορολογία: Ολοκληρωμένος Οδηγός
- Τι είναι φορολογική έδρα: Κατανοώντας τη σημασία της
