

Η συμμόρφωση με τα ΕΛΠ αποτελεί νομική υποχρέωση βάσει του Ν.4308/2014 και όχι επιλογή. Χωρίς αυτή, η εφορία μπορεί να προσδιορίσει το φορολογητέο εισόδημα εξωλογιστικά, δηλαδή με δικά της τεκμήρια, ενώ η επιχείρηση χάνει την αξιοπιστία που χρειάζεται για δάνεια και συνεργασίες. Η σύνδεση με το myDATA της ΑΑΔΕ έχει μετατρέψει τη λογιστική τήρηση σε καθημερινή, ψηφιακή υποχρέωση με άμεσο έλεγχο.
Συνοπτικά:
- Οι επιχειρήσεις με απλογραφικά βιβλία ή πολύ μικρός κύκλος εργασιών μπορούν να έχουν λιγότερες υποχρεώσεις, αλλά κινδυνεύουν με αυτοματοποιημένο φορολογικό προσδιορισμό.
- Η συμμόρφωση με τα ΕΛΠ και το myDATA απαιτεί μηνιαίο έλεγχο βιβλίων και άμεση διαβίβαση δεδομένων, ώστε να αποφεύγονται πρόστιμα και αναλύσεις υψηλότερων φόρων.
- Η αμφισβήτηση των λογιστικών βιβλίων οδηγεί σε ελεγκτικές τεχνικές που αυξάνουν το φορολογητέο εισόδημα, προκαλώντας πρόστιμα και λειτουργικό κόστος.
- Η εγκατάσταση συστήματος που συνδέεται απευθείας με το myDATA μειώνει το ρίσκο λαθών και επιταχύνει την οικονομική και φορολογική αξιοπιστία.
- Η εξωτερική υποστήριξη από λογιστικά γραφεία διευκολύνει την παρακολούθηση και συμμόρφωση, μειώνοντας τις πιθανές επιπτώσεις ελέγχων και βελτιώνοντας την επιχειρηματική αξιοπιστία.
Πίνακας περιεχομένων
- Το νομικό πλαίσιο: Ν.4308/2014 και σχέση με φορολογικές διατάξεις
- Ποιοι υπόκεινται: κατηγορίες οντοτήτων και επιπτώσεις ανά μέγεθος
- Πρακτικές απαιτήσεις: βιβλία, οικονομικές καταστάσεις, τιμολόγια και myDATA
- Συνέπειες της μη συμμόρφωσης: φορολογικές, νομικές και λειτουργικές
- Πώς η συμμόρφωση προσθέτει αξία στην επιχείρηση
- Πρακτικό βήμα βήμα checklist για συμμόρφωση και ψηφιακή προετοιμασία
- Ποιοι έλεγχοι αποδίδουν περισσότερο: μια προσωπική εκτίμηση
- Πώς μπορούμε να βοηθήσουμε: υπηρεσίες συμμόρφωσης και επόμενα βήματα
- Πηγές
Το νομικό πλαίσιο: Ν.4308/2014 και σχέση με φορολογικές διατάξεις
Ο Ν.4308/2014 αντικατέστησε το παλαιότερο Ελληνικό Γενικό Λογιστικό Σχέδιο και εναρμόνισε την ελληνική λογιστική πρακτική με τα ευρωπαϊκά πρότυπα. Καθόρισε ενιαίους κανόνες αναγνώρισης, αποτίμησης και παρουσίασης για όλες τις οντότητες που ασκούν οικονομική δραστηριότητα στη χώρα, ανεξαρτήτως νομικής μορφής.
Η σημασία του νόμου δεν σταματά στη λογιστική. Ο Κώδικας Φορολογίας Εισοδήματος, στο άρθρο 28 παράγραφος 1, δίνει στην εφορία το δικαίωμα να προσδιορίσει εξωλογιστικά το φορολογητέο αποτέλεσμα όταν τα βιβλία κρίνονται ανακριβή ή ανεπαρκή. Αυτό σημαίνει ότι μια παράβαση των ΕΛΠ δεν παραμένει λογιστικό ζήτημά γίνεται αυτόματα φορολογικό ρίσκο.
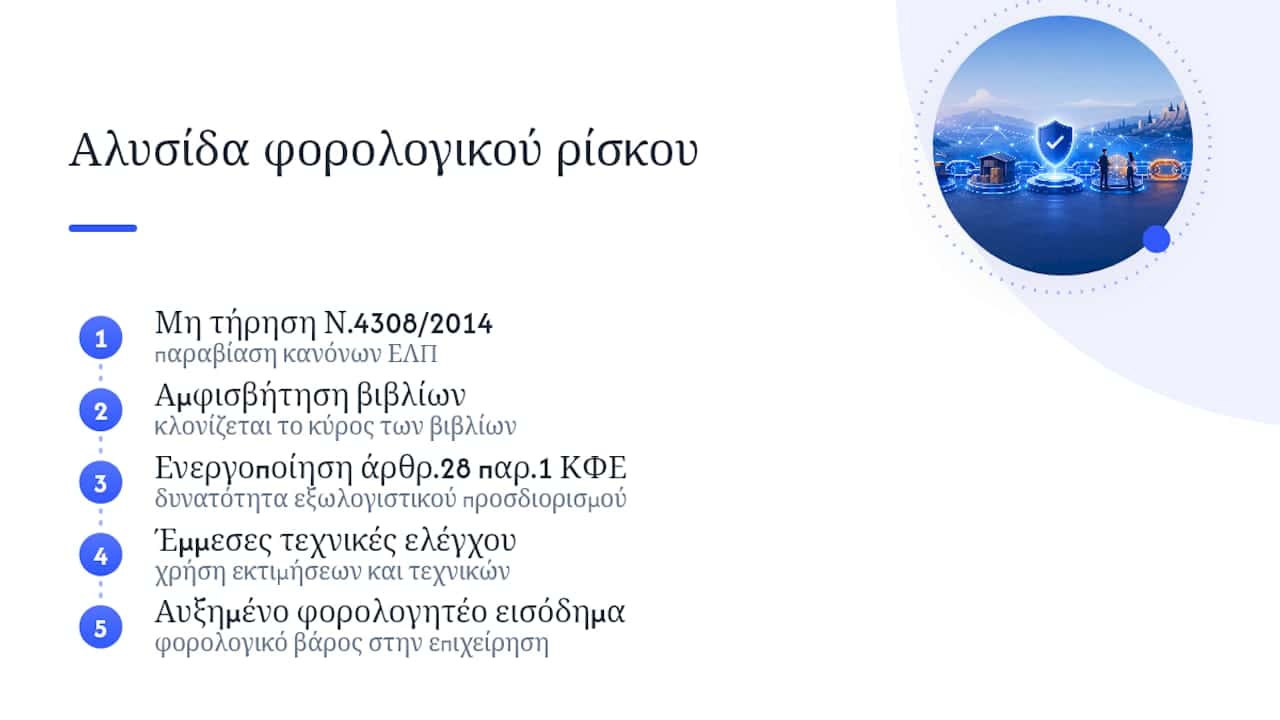
Στην πράξη, ο ελεγκτικός μηχανισμός λειτουργεί ως αλυσίδα: η μη τήρηση των διατάξεων του Ν.4308/2014 αμφισβητεί το κύρος των βιβλίων, η αμφισβήτηση ενεργοποιεί το άρθρο 28 παρ. 1 του ΚΦΕ, και η εφαρμογή έμμεσων τεχνικών ελέγχου οδηγεί συχνά σε υψηλότερο φορολογητέο εισόδημα από το πραγματικό. Η λογιστική τάξη λειτουργεί, λοιπόν, ως άμυνα απέναντι σε μια διαδικασία που ξεκινά νομικά αλλά καταλήγει οικονομικά.
Ποιοι υπόκεινται: κατηγορίες οντοτήτων και επιπτώσεις ανά μέγεθος
Τα ΕΛΠ δεν εφαρμόζονται με τον ίδιο τρόπο σε όλες τις επιχειρήσεις. Ο νόμος κατατάσσει τις οντότητες σε τέσσερις κατηγορίες, με κριτήρια τον κύκλο εργασιών, το σύνολο ενεργητικού και τον αριθμό απασχολούμενων:
- Πολύ μικρές οντότητες: ατομικές επιχειρήσεις και πολύ μικρές ΙΚΕ, με απλουστευμένες υποχροχρεωτικές αναγραφές και συχνά απλογραφικά βιβλία.
- Μικρές οντότητες: μεγαλύτερος κύκλος εργασιών, με υποχρέωση πληρέστερων οικονομικών καταστάσεων.
- Μεσαίες οντότητες: υποχρεωτική διπλογραφική τήρηση και λεπτομερέστερες σημειώσεις επί των καταστάσεων.
- Μεγάλες οντότητες: πλήρες πλαίσιο δημοσίευσης, με αυξημένες απαιτήσεις γνωστοποίησης και συχνά υποχρεωτικό έλεγχο από ορκωτό λογιστή.
Η διαφοροποίηση αυτή έχει πρακτικό αντίκτυπο. Μια πολύ μικρή ΙΚΕ μπορεί να λειτουργήσει με απλογραφικό σύστημα και ελαφρύτερες υποχρεώσεις δημοσίευσης, ενώ μια μεσαία ή μεγάλη επιχείρηση χρειάζεται διπλογραφική τήρηση, οργανωμένο λογιστήριο και, σε πολλές περιπτώσεις, εξουσιοδοτημένο λογιστή με αντίστοιχη άδεια. Η κατάταξη δεν είναι στατική· η υπέρβαση ορίων κύκλου εργασιών για δύο συνεχόμενες χρήσεις μεταφέρει αυτόματα την επιχείρηση σε ανώτερη κατηγορία υποχρεώσεων.
Πρακτικές απαιτήσεις: βιβλία, οικονομικές καταστάσεις, τιμολόγια και myDATA
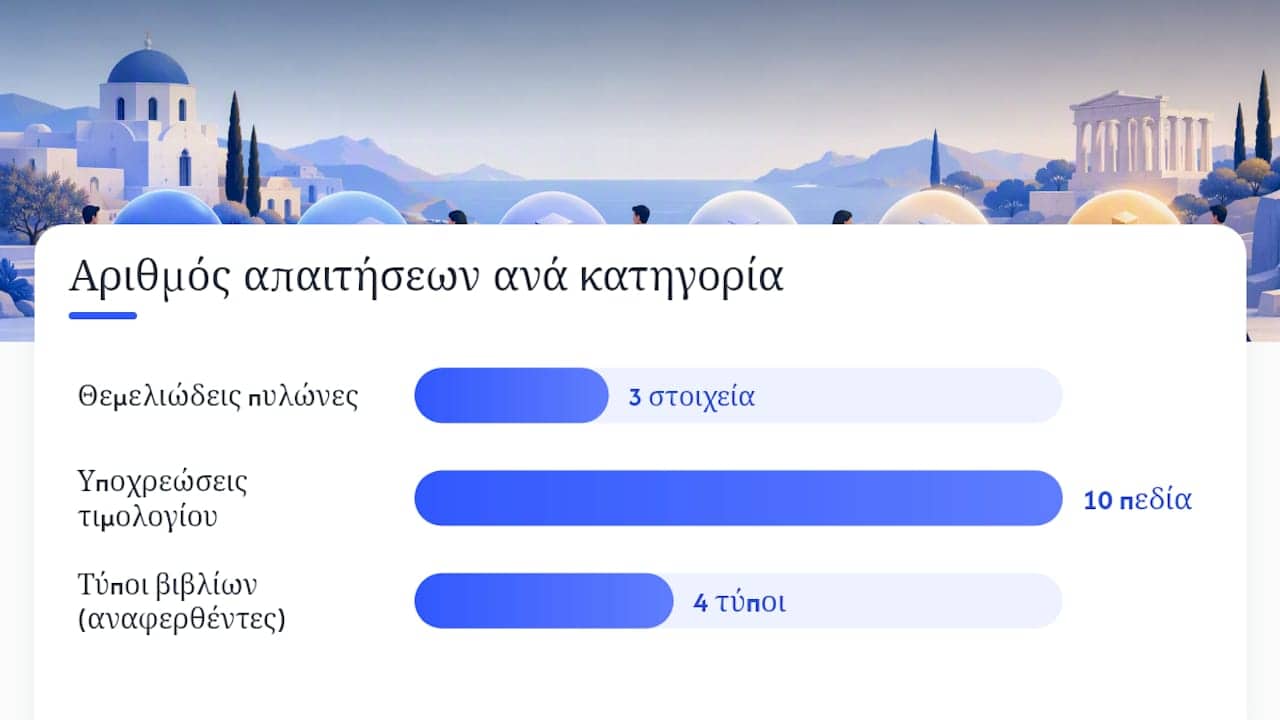
Η καθημερινή συμμόρφωση με τα ΕΛΠ στηρίζεται σε τρεις πυλώνες: τα βιβλία, τα τιμολόγια και τη διαβίβαση δεδομένων στο myDATA.
Ανάλογα με την κατηγορία οντότητας, τα υποχρεωτικά βιβλία περιλαμβάνουν συνήθως:
- Βιβλίο εσόδων και εξόδων ή γενικό και αναλυτικά καθολικά, σύμφωνα με το είδος τήρησης.
- Βιβλίο απογραφών και ισολογισμών για οντότητες με διπλογραφικό σύστημα.
- Μητρώο παγίων, όπου καταγράφονται αποσβέσεις και υπολειπόμενη αξία περιουσιακών στοιχείων.
- Ετήσιες οικονομικές καταστάσεις, από απλή κατάσταση αποτελεσμάτων έως πλήρη ισολογισμό με σημειώσεις.
Το άρθρο 12 του νόμου καθορίζει τις 10 υποχρεωτικές αναγραφές που πρέπει να υπάρχουν σε κάθε τιμολόγιο: ημερομηνία έκδοσης, στοιχεία εκδότη και λήπτη, ΑΦΜ, περιγραφή αγαθών ή υπηρεσιών, ποσότητα, καθαρή αξία, ΦΠΑ, συνολικό ποσό, αύξοντα αριθμό και ρόλο του συναλλασσόμενου. Για συναλλαγές έως 100 ευρώ επιτρέπεται απλοποιημένο τιμολόγιο, με λιγότερα υποχρεωτικά στοιχεία.
Επαγγελματική συμβουλή: Μην περιμένετε τον φορολογικό έλεγχο για να ανακαλύψετε ασυμφωνία. Συγκρίνετε μηνιαία τα διαβιβασμένα δεδομένα myDATA με τα βιβλία σας, όχι μόνο στο τέλος της χρήσης.
Η υποχρεωτική διαβίβαση δεδομένων στο myDATA λειτουργεί ήδη με αυστηρούς αυτόματους ελέγχους πεδίων, και οι καθυστερημένες ή ελλιπείς διαβιβάσεις μπορούν να επιφέρουν πρόστιμα που κυμαίνονται από χαμηλά έως υψηλά ποσά ανάλογα με τη βαρύτητα της παράβασης. Ανάλογα με τη βαρύτητα. Η επιλογή λογισμικού που συνδέεται απευθείας με την πλατφόρμα, αντί για χειροκίνητη καταχώριση, μειώνει σημαντικά αυτό το ρίσκο. Περισσότερες λεπτομέρειες για τη σχέση εσόδων και βιβλίων θα βρείτε στον αναλυτικό μας οδηγό για το myDATA και τις διαφορές με τα βιβλία, ενώ πλήρη λίστα υποχρεωτικών εγγράφων περιγράφουμε στον οδηγό για τα βασικά λογιστικά έγγραφα.
Συνέπειες της μη συμμόρφωσης: φορολογικές, νομικές και λειτουργικές
Η μη τήρηση των ΕΛΠ δεν οδηγεί απλά σε διοικητική παρατήρηση. Ενεργοποιεί μια αλυσίδα συνεπειών που ξεκινά από την αμφισβήτηση των βιβλίων και καταλήγει σε πραγματικό οικονομικό κόστος.
Όταν η εφορία θεωρήσει τα βιβλία ανακριβή, προχωράει σε εξωλογιστικό προσδιορισμό: υπολογίζει το εισόδημα με έμμεσες τεχνικές, όπως τη μέθοδο των τραπεζικών καταθέσεων ή τη σχέση εισοδήματος με δαπάνες διαβίωσης. Το αποτέλεσμα είναι σχεδόν πάντα υψηλότερο από το πραγματικό φορολογητέο εισόδημα, καθώς οι τεχνικές αυτές λειτουργούν συντηρητικά προς όφελος του δημοσίου.
Οι πρακτικές συνέπειες συνοψίζονται ως εξής:
- Πρόσθετος φόρος και προσαυξήσεις επί του εξωλογιστικά προσδιορισμένου εισοδήματος.
- Πρόστιμα για ελλιπή ή καθυστερημένη διαβίβαση στο myDATA, ανάλογα με τη βαρύτητα της παράβασης.
- Αμφισβήτηση του κύρους των βιβλίων σε τυχόν μελλοντικό έλεγχο, με επίπτωση σε επόμενες χρήσεις.
- Κόστος αποκατάστασης: αναδρομική ανασύνταξη βιβλίων, αμοιβές λογιστή για διορθωτικές δηλώσεις, απώλεια χρόνου.
- Απώλεια εμπιστοσύνης από τράπεζες, προμηθευτές και δυνητικούς επενδυτές που ζητούν καθαρές οικονομικές καταστάσεις.
Το λειτουργικό κόστος συχνά ξεπερνά το καθαρά φορολογικό. Μια επιχείρηση που χρειάζεται να ανασυντάξει βιβλία τριών χρήσεων για να ανταποκριθεί σε αίτημα τράπεζας χάνει πολύτιμο χρόνο διαπραγμάτευσης, ενώ ο ανταγωνιστής της με τακτοποιημένα βιβλία προχωράει άμεσα.
Πώς η συμμόρφωση προσθέτει αξία στην επιχείρηση
Η συμμόρφωση με τα ΕΛΠ λειτουργεί και ως επιχειρηματικό εργαλείο, όχι μόνο ως άμυνα απέναντι σε πρόστιμα. Τράπεζες και επενδυτές αξιολογούν την ποιότητα των οικονομικών καταστάσεων πριν εγκρίνουν χρηματοδότηση, και καθαρά, συνεπή βιβλία επιταχύνουν κάθε διαδικασία due diligence.
Η αξία αυτή γίνεται πιο έντονη όταν η συμμόρφωση εντάσσεται σε ευρύτερες πρακτικές εταιρικής διακυβέρνησης. Μια επιχείρηση που τηρεί σωστά βιβλία τείνει επίσης να έχει σαφέστερες εσωτερικές διαδικασίες, κάτι που εκτιμούν όλο και περισσότερο θεσμικοί επενδυτές και συνεργάτες με κριτήρια περιβαλλοντικής, κοινωνικής και εταιρικής διακυβέρνησης.
Στην πράξη, η αξία αποτυπώνεται σε τρία σημεία: ταχύτερη έγκριση δανείων, λιγότερες ερωτήσεις από ελεγκτές σε συναλλαγές εξαγορών ή συνεργασιών, και ισχυρότερη διαπραγματευτική θέση απέναντι σε προμηθευτές που ζητούν εγγυήσεις φερεγγυότητας. Περισσότερα για τη σχέση συμμόρφωσης και ανάπτυξης ΜμΕ περιγράφουμε στο άρθρο για τη λογιστική συμμόρφωση ΜμΕ.
Πρακτικό βήμα βήμα checklist για συμμόρφωση και ψηφιακή προετοιμασία
Η μετάβαση σε πλήρη συμμόρφωση δεν απαιτεί ριζική αλλαγή, αλλά συστηματική δουλειά σε συγκεκριμένα βήματα:
- Καταγράψτε την τρέχουσα κατάσταση. Ελέγξτε ποια βιβλία τηρείτε σήμερα και συγκρίνετέ τα με όσα απαιτεί η κατηγορία της οντότητάς σας.
- Εντοπίστε τα κενά προτεραιότητας. Ξεκινήστε από τιμολόγια που λείπουν στοιχεία του άρθρου 12, καθώς αυτά επηρεάζουν άμεσα τη διαβίβαση στο myDATA.
- Επιλέξτε λογισμικό με απευθείας σύνδεση στο myDATA. Η αυτόματη ροή δεδομένων μειώνει το ανθρώπινο λάθος σε σχέση με τη χειροκίνητη καταχώριση.
- Εκπαιδεύστε το προσωπικό στη νέα ροή εργασίας. Όποιος εκδίδει παραστατικά πρέπει να γνωρίζει τα υποχρεωτικά πεδία και τις προθεσμίες διαβίβασης.
- Προγραμματίστε μηνιαία συμφωνία βιβλίων με τα διαβιβασμένα δεδομένα myDATA. Η τριμηνιαία ή ετήσια συμφωνία αφήνει πολύ χρόνο για συσσωρευμένα λάθη.
- Ζητήστε ανεξάρτητο έλεγχο όταν η οντότητα προσεγγίζει τα όρια ανώτερης κατηγορίας. Ένας εξωτερικός λογιστής εντοπίζει αδυναμίες πριν τις εντοπίσει η εφορία.
Επαγγελματική συμβουλή: Αν διαπιστώσετε επανειλημμένες ασυμφωνίες ανάμεσα σε βιβλία και myDATA, μην τις “διορθώνετε” μόνο τεχνικά. Καλέστε λογιστή να εξετάσει τη ροή εργασίας, γιατί το πρόβλημα συνήθως βρίσκεται στη διαδικασία, όχι στο μεμονωμένο παραστατικό.
Για αναλυτικά βήματα ελέγχου πριν από μια φορολογική επιθεώρηση, δείτε τον οδηγό μας για τον λογιστικό έλεγχο βήμα βήμα. Χρήσιμη συμπληρωματική οπτική για εργαλεία διαχείρισης δεδομένων προσφέρει και το άρθρο για εναλλακτικές βάσεις δεδομένων συμμόρφωσης.
Ποιοι έλεγχοι αποδίδουν περισσότερο: μια προσωπική εκτίμηση
Η μηνιαία συμφωνία βιβλίων με το myDATA αποδίδει περισσότερο από κάθε άλλο έλεγχο, γιατί εμποδίζει τα μικρά λάθη να γίνουν μεγάλα. Η συνεργασία με λογιστή δεν είναι πολυτέλεια· είναι αυτό που καθορίζει αν ένας φορολογικός έλεγχος θα κρατήσει μια μέρα ή έναν μήνα.
— Christos
Πώς μπορούμε να βοηθήσουμε: υπηρεσίες συμμόρφωσης και επόμενα βήματα
Υπάρχουν εναλλακτικές λύσεις για την αντιμετώπιση της γραφειοκρατίας του Ν.4308/2014 και του myDATA: αντί να ψάχνετε μόνοι σας ποια αναγραφή λείπει από ένα τιμολόγιο ή γιατί δεν συμφωνούν τα βιβλία με τα διαβιβασμένα δεδομένα, κάποιος μπορεί να αναλάβει τον τεχνικό έλεγχο ώστε να μπορείτε να διαχειριστείτε την επιχείρηση.
Υπάρχουν υπηρεσίες που περιλαμβάνουν έλεγχο συμμόρφωσης με τα ΕΛΠ, ρύθμιση και εποπτεία της ροής myDATA, καθοδήγηση στην επιλογή λογισμικού ηλεκτρονικής τιμολόγησης και, για επιχειρήσεις που θέλουν σταθερή παρακολούθηση, πακέτα με μηνιαίο έλεγχο βιβλίων. Αν αναρωτιέστε πότε πραγματικά χρειάζεστε εξωτερική υποστήριξη, δείτε αναλυτικά τον ρόλο του λογιστικού γραφείου στην καθημερινή συμμόρφωση μιας ελληνικής επιχείρησης. Κλείστε μια αρχική συζήτηση για να δούμε πού βρίσκεται σήμερα η δική σας συμμόρφωση και ποια βήματα προτεραιοποιούμε πρώτα.
Πηγές
Για την πλήρη νομοθεσία δείτε την τεκμηρίωση του ΚΦΕ, για τις κατηγορίες οντοτήτων τον οδηγό ΕΛΠ για ΙΚΕ, και για τη σύνδεση με το myDATA το πανεπιστημιακό υλικό εφαρμογής.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
- Νομική τεκμηρίωση: ΚΦΕ και συνέπειες μη συμμόρφωσης
- ΕΛΠ για πολύ μικρές ΙΚΕ: πρακτικές απαιτήσεις
- Άρθρο 12 ΕΛΠ: Οι 10 υποχρεωτικές αναγραφές τιμολογίου το 2026
Προτεινόμενα
- Γιατί η λογιστική συμμόρφωση είναι κρίσιμη για ΜμΕ το 2026
- 7 πρακτικές συμβουλές για φορολογική συμμόρφωση στην Ελλάδα
- Γιατί συμμόρφωση με νόμους είναι κρίσιμη για ΜμΕ
- Βήματα συμμόρφωσης με ΕΦΚΑ: οδηγός 2026
