

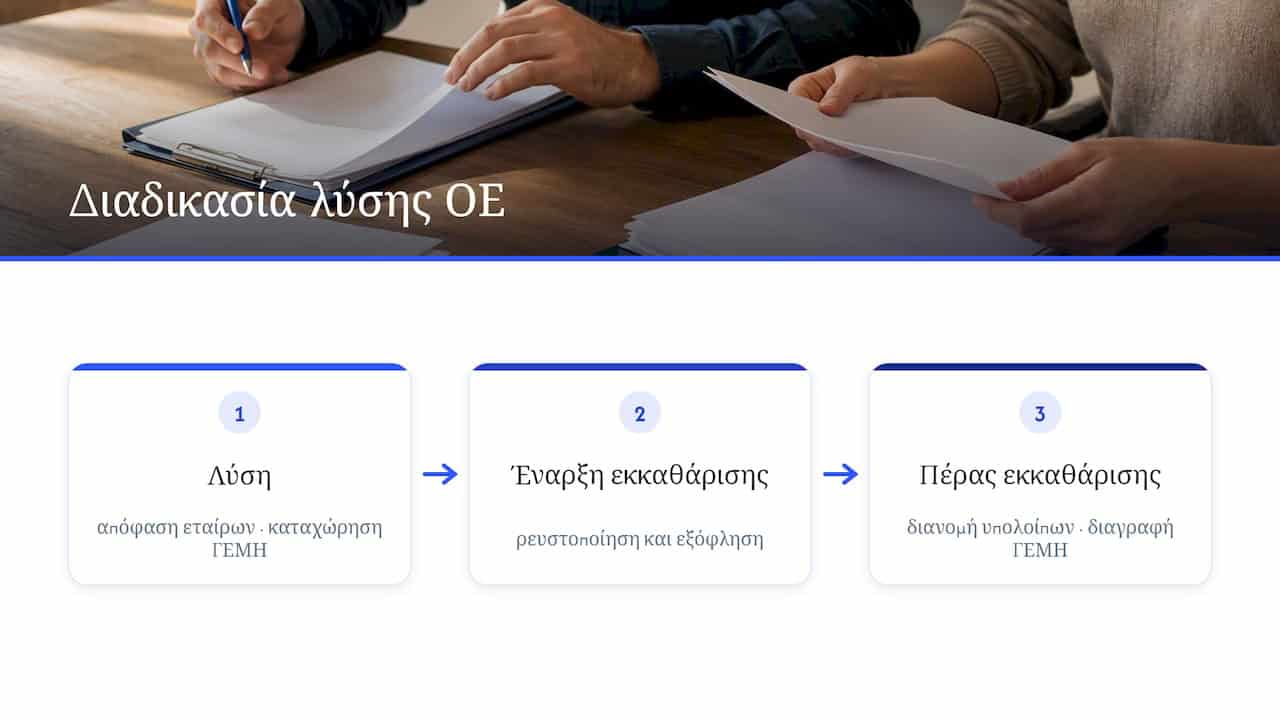
Για τη λύση μιας Ομόρρυθμης Εταιρείας απαιτείται κατά κανόνα η διαδικασία εκκαθάρισης, κατά την οποία οι εκκαθαριστές συντάσσουν δύο ισολογισμούς: τον ισολογισμό έναρξης εκκαθάρισης και τον ισολογισμό πέρατος εκκαθάρισης. Ο δεύτερος είναι το κρίσιμο έγγραφο, καθώς η υποβολή του στο ΓΕΜΗ αποτελεί προϋπόθεση για την οριστική διαγραφή της εταιρείας. Πριν από αυτό, απαιτούνται απόφαση των εταίρων για τη λύση και διορισμός εκκαθαριστή.
Συνοπτικά:
- Για τη λύση μιας Ομόρρυθμης Εταιρείας απαιτείται η σύνταξη δύο ισολογισμών: του ξεκινήματος και του περάσματος εκκαθάρισης, που υποβάλλονται στο ΓΕΜΗ.
- Ο ισολογισμός έναρξης εκκαθάρισης καταγράφει την οικονομική κατάσταση αμέσως μετά τη λύση, με ενεργητικό και παθητικό υπό ρευστοποίηση.
- Ο ισολογισμός πέρατος αποτυπώνει την ολοκλήρωση της εκκαθάρισης, με μόνο τα τελικά διαθέσιμα προς διανομή και χωρίς υποχρεώσεις.
- Η τελική διαγραφή στο ΓΕΜΗ πραγματοποιείται με την υποβολή του ισολογισμού πέρατος ή υπεύθυνης δήλωσης των εκκαθαριστών που να αποδεικνύει ότι δεν υπάρχουν εκκρεμότητες.
- Η ημερομηνία έναρξης εκκαθάρισης επηρεάζει τις φορολογικές δηλώσεις και συνίσταται ο ορισμός της να γίνεται με προσοχή σε συνεργασία με τον λογιστή.
Πίνακας περιεχομένων
- Νομική βάση και ορισμοί: τι προβλέπει ο νόμος για λύση και εκκαθάριση ΟΕ
- Ισολογισμός έναρξης εκκαθάρισης: τι καταγράφεται και παράδειγμα δομής
- Ισολογισμός πέρατος εκκαθάρισης: περιεχόμενο, προϋποθέσεις αποδοχής και checklist
- Βήματα υποβολής στο ΓΕΜΗ: δικαιολογητικά, μορφές υποβολής και χρονοδιάγραμμα
- Φορολογικές συνέπειες και επιλογή ημερομηνίας έναρξης εκκαθάρισης
- Συνήθη λάθη, κόκκινες σημαίες και πώς να τα αποφύγετε
- Ο λογιστής εξηγεί: πρακτικές συμβουλές από τον Χρήστο
- Πώς μπορεί να βοηθήσει το γραφείο: υπηρεσίες σύνταξης ισολογισμών και υποβολής στο ΓΕΜΗ
- Πηγές
- Συχνές ερωτήσεις
Νομική βάση και ορισμοί: τι προβλέπει ο νόμος για λύση και εκκαθάριση ΟΕ
Η διαδικασία λύσης και εκκαθάρισης των προσωπικών εταιρειών, στις οποίες ανήκει η Ομόρρυθμη Εταιρεία, ρυθμίζεται από το άρθρο 268 του Ν. 4072/2012. Η διάταξη ορίζει ότι μετά τη λύση η εταιρεία δεν παύει αμέσως να υπάρχει νομικά, αλλά εισέρχεται σε στάδιο εκκαθάρισης, κατά το οποίο διατηρεί τη νομική προσωπικότητα της μόνο για τον σκοπό της διευθέτησης εκκρεμών υποθέσεων. Οι εκκαθαριστές, που διορίζονται από τους εταίρους ή ορίζονται εκ του νόμου, έχουν την υποχρέωση να συντάξουν ισολογισμό έναρξης εκκαθάρισης και, όταν ολοκληρωθεί η διαδικασία, ισολογισμό πέρατος εκκαθάρισης.
Η διάκριση ανάμεσα στα τρία στάδια είναι ουσιαστική. Η λύση είναι η νομική πράξη ή το γεγονός που θέτει τέλος στη λειτουργία της εταιρείας ως ενεργής επιχειρηματικής οντότητας, συνήθως με απόφαση των εταίρων που ανακοινώνεται στο ΓΕΜΗ. Η έναρξη εκκαθάρισης είναι το στάδιο κατά το οποίο η εταιρεία ρευστοποιεί την περιουσία της, εισπράττει απαιτήσεις και εξοφλεί υποχρεώσεις. Το πέρας εκκαθάρισης είναι η στιγμή κατά την οποία δεν απομένει καμία εκκρεμότητα και τα υπόλοιπα κεφάλαια είναι έτοιμα για διανομή στους εταίρους.
Οι οδηγίες του ΓΕΜΗ για τη λύση και εκκαθάριση ΟΕ περιγράφουν τη διαδικασία καταχώρισης της απόφασης λύσης, την καταχώριση του ισολογισμού έναρξης και την τελική υποβολή του ισολογισμού πέρατος που οδηγεί στη διαγραφή. Σε ορισμένες περιπτώσεις, όταν η εκκαθάριση είναι σύντομη ή δεν υπάρχει ουσιαστική περιουσία προς διαχείριση, το ΓΕΜΗ μπορεί να δεχθεί υπεύθυνη δήλωση των εκκαθαριστών αντί πλήρους ισολογισμού πέρατος, εφόσον δεν απαιτείται σύνταξη ισολογισμού λόγω της φύσης ή του μεγέθους της εταιρείας. Η εγκύκλιος 68293/2015 διευκρινίζει επιμέρους διαδικαστικά ζητήματα που προκύπτουν στην πράξη κατά την εφαρμογή της εκκαθάρισης προσωπικών εταιρειών, όπως ζητήματα αρμοδιότητας και προθεσμιών καταχώρισης.
Ισολογισμός έναρξης εκκαθάρισης: τι καταγράφεται και παράδειγμα δομής
Ο ισολογισμός έναρξης εκκαθάρισης αποτυπώνει την οικονομική κατάσταση της εταιρείας ακριβώς τη στιγμή που αρχίζει η εκκαθάριση, δηλαδή αμέσως μετά τη λύση. Η λογική είναι ίδια με κάθε ισολογισμό: το ενεργητικό πρέπει να ισούται με το παθητικό, όπου το παθητικό περιλαμβάνει τις υποχρεώσεις προς τρίτους και την καθαρή θέση των εταίρων, σύμφωνα με τη βασική λογιστική αρχή ότι ενεργητικό και παθητικό ισορροπούν πάντοτε.
Στο ενεργητικό καταγράφονται τα διαθέσιμα της εταιρείας (ταμείο, τραπεζικοί λογαριασμοί), οι απαιτήσεις από πελάτες ή τρίτους που δεν έχουν ακόμη εισπραχθεί, και τα πάγια περιουσιακά στοιχεία που θα πρέπει να ρευστοποιηθούν κατά την εκκαθάριση. Στο παθητικό εμφανίζονται οι υποχρεώσεις προς προμηθευτές, το δημόσιο, ασφαλιστικά ταμεία ή τρίτους, καθώς και η καθαρή θέση που αντιστοιχεί στα κεφάλαια των εταίρων. Η διαφορά σε σχέση με έναν τακτικό ισολογισμό χρήσης είναι ότι όλα τα στοιχεία του ενεργητικού θεωρούνται πλέον υπό ρευστοποίηση και όχι υπό συνήθη εκμετάλλευση.
Ένα απλουστευμένο παράδειγμα δομής, κατάλληλο ως σημείο αναφοράς για τον λογιστή που θα συντάξει τον πραγματικό ισολογισμό, έχει την παρακάτω μορφή:
| Κατηγορία | Στοιχείο | Ένδειξη |
|---|---|---|
| Ενεργητικό | Ταμείο και τραπεζικοί λογαριασμοί | Διαθέσιμα προς διαχείριση |
| Ενεργητικό | Απαιτήσεις από πελάτες | Προς είσπραξη κατά την εκκαθάριση |
| Ενεργητικό | Πάγια περιουσιακά στοιχεία | Προς ρευστοποίηση |
| Παθητικό | Υποχρεώσεις προς προμηθευτές και δημόσιο | Προς εξόφληση κατά την εκκαθάριση |
| Παθητικό | Καθαρή θέση εταίρων | Κεφάλαια υπό διανομή μετά την εξόφληση υποχρεώσεων |
Η ακριβής μορφή και ανάλυση κάθε γραμμής εξαρτάται από το μέγεθος και τη δραστηριότητα της εταιρείας, γι’ αυτό η σύνταξη γίνεται πάντοτε από λογιστή με βάση τα βιβλία και τα παραστατικά που τηρούνται. Ένας οδηγός λογιστικού ελέγχου βήμα βήμα μπορεί να βοηθήσει στην προετοιμασία των στοιχείων πριν φτάσουν στο λογιστήριο.
Ισολογισμός πέρατος εκκαθάρισης: περιεχόμενο, προϋποθέσεις αποδοχής και checklist
Ο ισολογισμός πέρατος εκκαθάρισης διαφέρει ουσιωδώς από τον ισολογισμό έναρξης, καθώς αποτυπώνει τη στιγμή κατά την οποία δεν απομένει καμία εκκρεμότητα. Σύμφωνα με τα παραδείγματα ισολογισμών πέρατος εκκαθάρισης, στο ενεργητικό εμφανίζονται κατά κανόνα μόνο τα τελικά ταμειακά διαθέσιμα προς διανομή στους εταίρους, χωρίς καμία ανοιχτή απαίτηση ή υποχρέωση. Αυτό σημαίνει ότι όλες οι απαιτήσεις πρέπει να έχουν εισπραχθεί και όλες οι υποχρεώσεις να έχουν εξοφληθεί πριν συνταχθεί ο τελικός ισολογισμός.
Πριν την υποβολή στο ΓΕΜΗ, ο λογιστής και οι εκκαθαριστές ελέγχουν συνήθως τα παρακάτω σημεία:
- Όλες οι απαιτήσεις από πελάτες και τρίτους έχουν εισπραχθεί ή έχουν διαγραφεί με τεκμηριωμένη αιτιολογία.
- Όλες οι υποχρεώσεις προς προμηθευτές, δημόσιο και ασφαλιστικά ταμεία έχουν εξοφληθεί και υπάρχουν τα αντίστοιχα αποδεικτικά πληρωμής.
- Ο τελικός ισολογισμός συμφωνεί με την τελευταία φορολογική δήλωση που έχει υποβληθεί για την εταιρεία.
- Δεν εκκρεμεί υποχρέωση υποβολής επιπλέον δηλώσεων, όπως ΦΠΑ ή παρακρατούμενων φόρων, για το διάστημα της εκκαθάρισης.
- Τα ποσά προς διανομή στους εταίρους είναι σαφώς καταγραμμένα και αντιστοιχούν στο υπόλοιπο της καθαρής θέσης.
Η τήρηση αποδεικτικών εισπράξεων και πληρωμών έχει ιδιαίτερη σημασία, καθώς ενδεχόμενος μεταγενέστερος φορολογικός έλεγχος μπορεί να ζητήσει τεκμηρίωση για το σύνολο των κινήσεων της εκκαθάρισης. Στην πράξη, πολλοί εκκαθαριστές επισυνάπτουν αναλυτικό παράρτημα κινήσεων στον ισολογισμό πέρατος, πρακτική που αναφέρεται και σε σχετικές οδηγίες για ισολογισμούς εκκαθάρισης ως τρόπο επιτάχυνσης των ελέγχων στο ΓΕΜΗ. Η ασυμφωνία ανάμεσα στον ισολογισμό πέρατος και την τελευταία φορολογική δήλωση είναι από τους συχνότερους λόγους για τους οποίους η αίτηση διαγραφής καθυστερεί ή επιστρέφεται για διορθώσεις.
Βήματα υποβολής στο ΓΕΜΗ: δικαιολογητικά, μορφές υποβολής και χρονοδιάγραμμα
Η υποβολή στο ΓΕΜΗ ακολουθεί συγκεκριμένη σειρά ενεργειών, η οποία ξεκινά από την απόφαση λύσης και καταλήγει στην οριστική διαγραφή της εταιρείας:
- Λήψη απόφασης των εταίρων για τη λύση της εταιρείας και καθορισμός της ημερομηνίας λύσης.
- Διορισμός εκκαθαριστή ή εκκαθαριστών, με καταγραφή των στοιχείων τους στην ίδια ή σε ξεχωριστή απόφαση.
- Ανακοίνωση της λύσης στο ΓΕΜΗ, η οποία καθιστά δημόσια τη μεταβολή της νομικής κατάστασης της εταιρείας.
- Σύνταξη και καταχώριση του ισολογισμού έναρξης εκκαθάρισης στο ΓΕΜΗ, εντός της προθεσμίας που ορίζουν οι σχετικές οδηγίες.
- Διεκπεραίωση της εκκαθάρισης: είσπραξη απαιτήσεων, εξόφληση υποχρεώσεων, ρευστοποίηση περιουσιακών στοιχείων.
- Σύνταξη του ισολογισμού πέρατος εκκαθάρισης, ή, όπου επιτρέπεται, υπεύθυνης δήλωσης των εκκαθαριστών.
- Υποβολή αίτησης διαγραφής της εταιρείας στο ΓΕΜΗ, συνοδευόμενης από τον ισολογισμό πέρατος και τα σχετικά δικαιολογητικά.
Τα απαιτούμενα δικαιολογητικά περιλαμβάνουν την απόφαση των εταίρων για τη λύση, τα στοιχεία των εκκαθαριστών, τον ισολογισμό έναρξης, τον ισολογισμό πέρατος ή την υπεύθυνη δήλωση όπου προβλέπεται, και τα αποδεικτικά εξόφλησης τυχόν υποχρεώσεων. Η υποβολή γίνεται πλέον κατά κανόνα ηλεκτρονικά μέσω του αρμόδιου Επιμελητηρίου, το οποίο ενεργεί ως Υπηρεσία Μίας Στάσης για τις περισσότερες μεταβολές. Μετά την καταχώριση κάθε σταδίου, το ΓΕΜΗ εκδίδει σχετική ανακοίνωση, και η τελική ανακοίνωση διαγραφής αποτελεί την επίσημη βεβαίωση ότι η εταιρεία έχει πάψει να υφίσταται νομικά. Για επιχειρήσεις που υποβάλλουν έγγραφα ηλεκτρονικά, η ορθή χρήση πιστοποιημένης ηλεκτρονικής αλληλογραφίας διευκολύνει την επικοινωνία με το μητρώο, όπως περιγράφεται και σε σχετικό οδηγό για την ηλεκτρονική καταχώριση επιχειρήσεων.
Φορολογικές συνέπειες και επιλογή ημερομηνίας έναρξης εκκαθάρισης
Η ημερομηνία έναρξης της εκκαθάρισης δεν είναι απλή διοικητική λεπτομέρεια, καθώς καθορίζει πού τοποθετείται το όριο ανάμεσα στην τελευταία κανονική φορολογική χρήση και στη χρήση ή τις χρήσεις της εκκαθάρισης. Η επιλογή αυτής της ημερομηνίας επηρεάζει τον τρόπο υποβολής των δηλώσεων φόρου εισοδήματος και ΦΠΑ, καθώς ενδέχεται να απαιτηθεί ξεχωριστή δήλωση για το διάστημα πριν τη λύση και άλλη για το διάστημα της εκκαθάρισης.
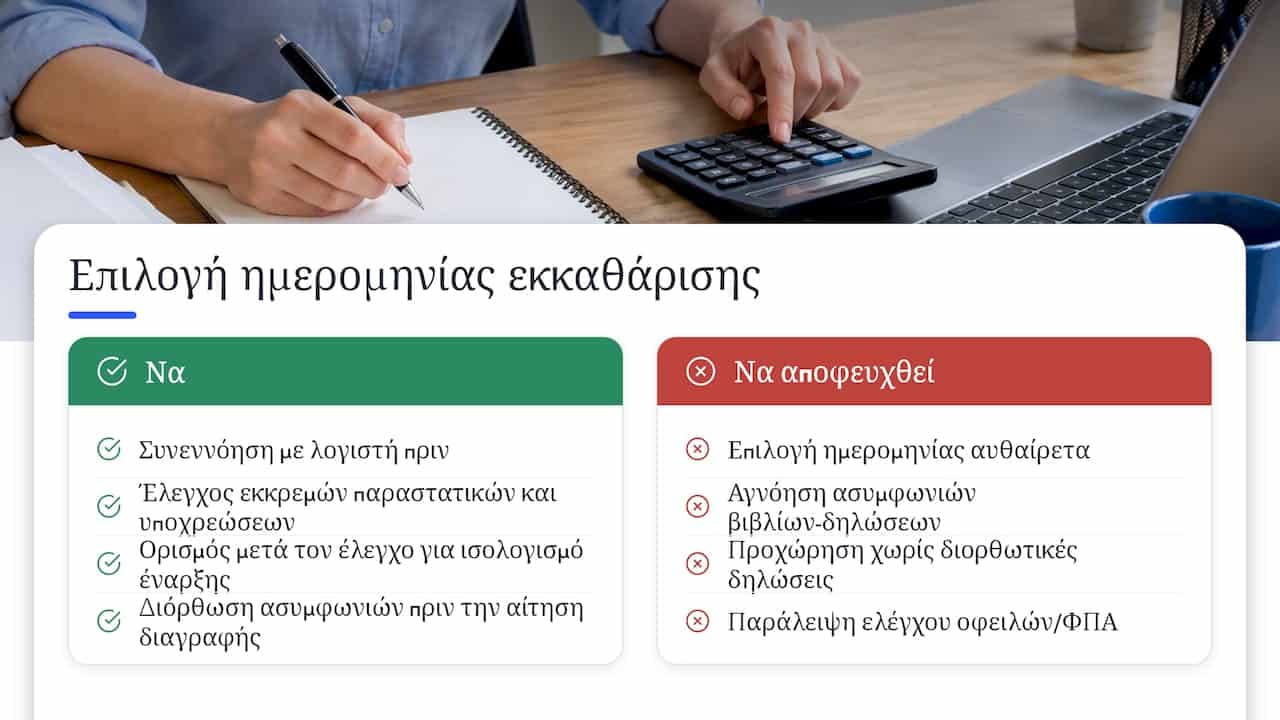
Η επιλογή της ημερομηνίας έναρξης εκκαθάρισης πρέπει να συνεννοηθεί με τον λογιστή, ώστε να αποφευχθούν προβλήματα στις τελευταίες φορολογικές δηλώσεις της εταιρείας. Μια λανθασμένη επιλογή ημερομηνίας μπορεί να οδηγήσει σε ασυμφωνία ανάμεσα στα λογιστικά βιβλία και τις δηλώσεις που έχουν ήδη υποβληθεί, με αποτέλεσμα να απαιτούνται διορθωτικές δηλώσεις πριν προχωρήσει η αίτηση διαγραφής. Η σχέση ανάμεσα στην εκκαθάριση και τις λοιπές φορολογικές υποχρεώσεις της επιχείρησης περιγράφεται αναλυτικότερα σε οδηγό για τις φορολογικές υποχρεώσεις επιχειρηματιών.
Στην πράξη, συνιστάται η ημερομηνία έναρξης εκκαθάρισης να καθορίζεται μετά από έλεγχο των εκκρεμών παραστατικών και φορολογικών υποχρεώσεων, ώστε ο ισολογισμός έναρξης να αντιστοιχεί πιστά στην πραγματική κατάσταση της εταιρείας εκείνη τη στιγμή.
Συνήθη λάθη, κόκκινες σημαίες και πώς να τα αποφύγετε
Τα συχνότερα προβλήματα που καθυστερούν τη διαγραφή μιας ΟΕ από το ΓΕΜΗ επαναλαμβάνονται με μικρές παραλλαγές:
- Λανθασμένη ή ασαφής ημερομηνία έναρξης εκκαθάρισης, που δημιουργεί ασυμφωνία με τις φορολογικές δηλώσεις.
- Ελλιπή αποδεικτικά εισπράξεων ή πληρωμών, που δεν επιτρέπουν την τεκμηρίωση του ισολογισμού πέρατος.
- Ισολογισμός πέρατος που εμφανίζει ακόμη ανοιχτές απαιτήσεις ή υποχρεώσεις, αντί μόνο τα τελικά διαθέσιμα προς διανομή.
- Ασυμφωνία ανάμεσα στον τελικό ισολογισμό και την τελευταία φορολογική δήλωση που έχει υποβληθεί.
Η διορθωτική ενέργεια σε κάθε περίπτωση είναι ο εκ των προτέρων έλεγχος: συμφωνία βιβλίων με παραστατικά, επιβεβαίωση ότι καμία απαίτηση ή υποχρέωση δεν παραμένει ανοιχτή, και διασταύρωση του ισολογισμού με τις δηλώσεις που έχουν ήδη κατατεθεί στην ΑΑΔΕ.
Επαγγελματική συμβουλή: Πριν την υποβολή του ισολογισμού πέρατος, ζητήστε από τον λογιστή σας γραπτή επιβεβαίωση ότι δεν εκκρεμεί καμία φορολογική ή ασφαλιστική υποχρέωσή, αυτό αποτρέπει την πιο συχνή αιτία επιστροφής αιτήσεων από το ΓΕΜΗ.
Ο λογιστής εξηγεί: πρακτικές συμβουλές από τον Χρήστο
Η διαδικασία λύσης και εκκαθάρισης μιας Ομόρρυθμης Εταιρείας απαιτεί συνεργασία ανάμεσα στους εταίρους, τον εκκαθαριστή και τον λογιστή από την πρώτη στιγμή, όχι μόνο στο τέλος. Σε ένα λογιστικό γραφείο, η συνήθης πρακτική είναι να ελέγχονται πρώτα τα ανοιχτά υπόλοιπα πελατών και προμηθευτών, να καθορίζεται μαζί με τους εταίρους η πιο κατάλληλη ημερομηνία έναρξης εκκαθάρισης, και μόνο στη συνέχεια να συντάσσεται ο ισολογισμός έναρξης.
Η εμπειρία από αντίστοιχες υποθέσεις δείχνει ότι η πρόωρη προετοιμασία των αποδεικτικών εξόφλησης υποχρεώσεων είναι ο παράγοντας που επιταχύνει περισσότερο την τελική διαγραφή από το ΓΕΜΗ.
— Christos
Πώς μπορεί να βοηθήσει το γραφείο: υπηρεσίες σύνταξης ισολογισμών και υποβολής στο ΓΕΜΗ
Η ανάθεση της διαδικασίας σε λογιστικό γραφείο με εμπειρία στην εκκαθάριση προσωπικών εταιρειών απαλλάσσει τους εταίρους από τον κίνδυνο λάθους στη σύνταξη του ισολογισμού ή στη σειρά των καταχωρίσεων στο ΓΕΜΗ.
Το Online Λογιστήριο™ της Kavallaris μπορεί να υποστηρίξει επιχειρήσεις που βρίσκονται στο στάδιο της λύσης ή της εκκαθάρισης με τις παρακάτω ενέργειες:
- Έλεγχο των λογιστικών βιβλίων και των φορολογικών δηλώσεων πριν τη σύνταξη του ισολογισμού έναρξης.
- Σύνταξη του ισολογισμού έναρξης και του ισολογισμού πέρατος εκκαθάρισης σύμφωνα με τα στοιχεία της εταιρείας.
- Συντονισμό της υποβολής στο ΓΕΜΗ και παρακολούθηση της αίτησης διαγραφής έως την ολοκλήρωσή της.
Για εταίρους που κατοικούν μόνιμα στο εξωτερικό, οι λογιστικές και φορολογικές υπηρεσίες για κατοίκους εξωτερικού καλύπτουν επιπλέον τη φορολογική εκπροσώπηση και τη διαχείριση των δηλώσεων που προκύπτουν από την εκκαθάριση. Για να ξεκινήσετε τη διαδικασία με καθοδήγηση σε κάθε βήμα, μπορείτε να επικοινωνήσετε με το γραφείο μέσω της σελίδας του Online Λογιστηρίου.
Πηγές
Για όσους θέλουν να μελετήσουν τα πρωτογενή κείμενα πριν προχωρήσουν σε ανάθεση ή αυτοδιαχείριση της διαδικασίας:
- Ν. 4072/2012 — Άρθρο 268
- Οδηγίες ΓΕΜΗ — Λύση / Εκκαθάριση ΟΕ
- Παράδειγμα ισολογισμού πέρατος εκκαθάρισης (PDF)
Συχνές ερωτήσεις
Ποιος ισολογισμός χρειάζεται για τη λύση μιας ΟΕ;
Κατά κανόνα χρειάζονται δύο ισολογισμοί: ο ισολογισμός έναρξης εκκαθάρισης, που συντάσσεται αμέσως μετά τη λύση, και ο ισολογισμός πέρατος εκκαθάρισης, που συντάσσεται όταν ολοκληρωθεί η ρευστοποίηση και εξόφληση υποχρεώσεων. Η υποχρέωση αυτή προκύπτει από το άρθρο 268 του Ν. 4072/2012.
Τι πρέπει να περιλαμβάνει ο ισολογισμός πέρατος εκκαθάρισης;
Ο ισολογισμός πέρατος πρέπει να εμφανίζει μόνο τα τελικά ταμειακά διαθέσιμα προς διανομή στους εταίρους, χωρίς ανοιχτές απαιτήσεις ή υποχρεώσεις, σύμφωνα με τα σχετικά πρότυπα μορφής. Πρέπει επίσης να συμφωνεί με την τελευταία φορολογική δήλωση της εταιρείας.
Πότε διαγράφεται η ΟΕ από το ΓΕΜΗ;
Η διαγραφή γίνεται μετά την υποβολή και αποδοχή του ισολογισμού πέρατος εκκαθάρισης, ή, όπου επιτρέπεται, της σχετικής υπεύθυνης δήλωσης των εκκαθαριστών. Το ΓΕΜΗ εκδίδει τότε ανακοίνωση διαγραφής, η οποία σηματοδοτεί την οριστική παύση της νομικής υπόστασης της εταιρείας.
Επηρεάζει η ημερομηνία έναρξης εκκαθάρισης τη φορολογία της εταιρείας;
Ναι, καθορίζει πού χωρίζεται η τελευταία κανονική χρήση από τη χρήση της εκκαθάρισης, με συνέπειες στις δηλώσεις φόρου εισοδήματος και ΦΠΑ. Για αυτό συνιστάται η συνεννόηση με λογιστή πριν οριστικοποιηθεί η ημερομηνία.
Μπορεί κάποιος να αναθέσει όλη τη διαδικασία σε λογιστικό γραφείο;
Ναι, η σύνταξη των ισολογισμών και η υποβολή τους στο ΓΕΜΗ μπορούν να ανατεθούν πλήρως σε λογιστικό γραφείο, όπως μέσω του Online Λογιστηρίου™ της Kavallaris, με τιμή από 100 € τον μήνα. Η ανάθεση περιλαμβάνει τον έλεγχο βιβλίων, τη σύνταξη των ισολογισμών και τον συντονισμό της αίτησης διαγραφής.
Προτεινόμενα
- Λογιστικός έλεγχος βήμα βήμα για πλήρη συμμόρφωση
- Πώς να οργανώσετε λογιστική καταγραφή: Βήματα για Επιτυχία
- Προετοιμασία φορολογικού ελέγχου για επιχειρήσεις: Οδηγός βήμα-βήμα
- 6 άμεσα βήματα συμμόρφωσης ΕΛΠ για ΜμΕ στην Ελλάδα
