

Ο εσωτερικός έλεγχος είναι ανεξάρτητη λειτουργία διαβεβαίωσης και συμβουλών που προσθέτει αξία σε έναν οργανισμό και προστατεύει τους πόρους του. Ο ρόλος του εσωτερικού ελέγχου εκτείνεται σε τρεις άξονες: διακυβέρνηση, διαχείριση κινδύνων και συμμόρφωση. Τα Παγκόσμια Πρότυπα του IIA και ο ν.4706/2020 αποτελούν τα δύο βασικά σημεία αναφοράς για όποιον θέλει να κατανοήσει πώς λειτουργεί αυτή η λειτουργία στην Ελλάδα.
Συνοπτικά:
- Ο εσωτερικός έλεγχος πρέπει να λειτουργεί ανεξάρτητα από τις ελεγχόμενες λειτουργίες και να λογοδοτεί στο διοικητικό συμβούλιο ή στην επιτροπή ελέγχου.
- Η κάλυψη σε μικρές και μεσαίες επιχειρήσεις απαιτεί τακτικό, μικρής κλίμακας έλεγχο και όχι πολύπλοκη ΜΕΕ, καθώς η συνεχής παρακολούθηση προλαβαίνει τα προβλήματα.
- Η εφαρμογή του ελέγχου βασίζεται σε εκτίμηση κινδύνου και περιλαμβάνει στάδια όπως σχεδιασμό, δειγματοληψία, εργαλείο IT auditing και σύνταξη αναφοράς με σαφείς συστάσεις.
- Η δημιουργία μηχανισμών τακτικής, μικρής κλίμακας εποπτείας και η συνεργασία με ειδικούς μπορούν να μειώσουν σημαντικά τον κίνδυνο λαθών και απάτης, ακόμη και σε μικρούς οργανισμούς.
Πίνακας περιεχομένων
- Τι είναι ο εσωτερικός έλεγχος: ορισμός, σκοπός και αξία
- Κύριες λειτουργίες και δραστηριότητες της Μονάδας Εσωτερικού Ελέγχου
- Νομοθετικό και κανονιστικό πλαίσιο στην Ελλάδα — τι πρέπει να ξέρει ο ελεγκτής
- Οργάνωση της Μονάδας Εσωτερικού Ελέγχου: ανεξαρτησία, ρόλοι και στελέχωση
- Διαδικασία ελέγχου: σχεδιασμός, εκτέλεση, αποτίμηση και reporting
- Σχέση εσωτερικού και εξωτερικού ελέγχου, διοίκησης και Επιτροπής Ελέγχου
- Ρόλος του εσωτερικού ελέγχου στην πρόληψη και διαχείριση απάτης
- Βέλτιστες πρακτικές και δείκτες απόδοσης (KPIs) για τη Μονάδα Εσωτερικού Ελέγχου
- Πρακτική προοπτική: παραδείγματα και οδηγίες από τον Christos
- Τι πρέπει να προτεραιοποιήσει κάθε οργανισμός σήμερα
- Πηγές
- Συχνές ερωτήσεις
Τι είναι ο εσωτερικός έλεγχος: ορισμός, σκοπός και αξία
Ο εσωτερικός έλεγχος δεν είναι απλά ένας μηχανισμός εντοπισμού λαθών. Είναι μια οργανωμένη λειτουργία που εξετάζει αν οι διαδικασίες μιας επιχείρησης λειτουργούν όπως έχουν σχεδιαστεί, αν οι κίνδυνοι είναι υπό έλεγχο και αν η διοίκηση λαμβάνει σωστές πληροφορίες για να αποφασίσει. Ο ορισμός που έχει καθιερωθεί διεθνώς περιγράφει τον εσωτερικό έλεγχο ως ανεξάρτητη, αντικειμενική δραστηριότητα διασφάλισης και παροχής συμβουλών, σχεδιασμένη να προσθέτει αξία και να βελτιώνει τις λειτουργίες ενός οργανισμού.
Η λειτουργία αυτή κινείται πάνω σε δύο σκέλη που συχνά συγχέονται. Το πρώτο είναι το assurance, δηλαδή η διαβεβαίωση: ο ελεγκτής εξετάζει μια διαδικασία, μια σύμβαση ή έναν κύκλο συναλλαγών και δίνει μια τεκμηριωμένη γνώμη για την επάρκεια των δικλίδων ασφαλείας. Το δεύτερο σκέλος είναι το advisory, η συμβουλευτική διάσταση: ο ελεγκτής προτείνει βελτιώσεις πριν ακόμα εμφανιστεί το πρόβλημα, συμμετέχοντας σε σχεδιασμό νέων συστημάτων ή αναδιάρθρωση διαδικασιών.
Η αξία του εσωτερικού ελέγχου φαίνεται καθαρά στη λήψη αποφάσεων. Ένα διοικητικό συμβούλιο που βασίζεται σε αναφορές χωρίς ανεξάρτητο έλεγχο λειτουργεί ουσιαστικά στα «τυφλά». Όταν υπάρχει τακτικός εσωτερικός έλεγχος, οι αναφορές που φτάνουν στη διοίκηση έχουν περάσει από ένα φιλτράρισμα αξιοπιστίας, κάτι που μειώνει τον κίνδυνο λανθασμένων στρατηγικών επιλογών.
Η σημασία του εσωτερικού ελέγχου γίνεται πιο εμφανής όταν συγκρίνει κανείς οργανισμούς με και χωρίς αυτή τη λειτουργία. Έρευνα σε ελληνικές εισηγμένες εταιρείες δείχνει ότι όσες ενσωματώνουν συστηματικά τον εσωτερικό έλεγχο εμφανίζουν μεγαλύτερη ανθεκτικότητα και περισσότερες ευκαιρίες ανάπτυξης σε σχέση με εκείνες που τον αντιμετωπίζουν ως τυπική υποχρέωση.
Η εφαρμογή στην Ελλάδα ακολουθεί σε μεγάλο βαθμό τα διεθνή πρότυπα, με τοπικές προσαρμογές. Τα κύρια σημεία που πρέπει να γνωρίζει κάθε στέλεχος ή φοιτητής είναι τα εξής:
- Ο εσωτερικός έλεγχος είναι ανεξάρτητος από τις λειτουργικές διευθύνσεις που ελέγχει.
- Λογοδοτεί, σε επίπεδο μεθοδολογίας και αναφορών, στο διοικητικό συμβούλιο ή στην επιτροπή ελέγχου.
- Καλύπτει τόσο οικονομικές όσο και λειτουργικές διαδικασίες, όχι μόνο λογιστικές εγγραφές.
- Συνδυάζει αναδρομικό έλεγχο (τι συνέβη) με προληπτική συμβουλευτική (τι πρέπει να αλλάξει).
- Ακολουθεί δεοντολογικούς κανόνες αντικειμενικότητας, όπως ορίζονται από τα Παγκόσμια Πρότυπα Εσωτερικού Ελέγχου του IIA.
Κύριες λειτουργίες και δραστηριότητες της Μονάδας Εσωτερικού Ελέγχου
Οι λειτουργίες του εσωτερικού ελέγχου δεν περιορίζονται σε ετήσιους ελέγχους με λίστα ερωτήσεων. Η Μονάδα Εσωτερικού Ελέγχου (ΜΕΕ) λειτουργεί με ετήσιο πρόγραμμα εργασιών, το οποίο βασίζεται σε εκτίμηση κινδύνου (risk based planning) και όχι σε τυχαία επιλογή θεμάτων. Αυτό σημαίνει ότι οι διαδικασίες με τη μεγαλύτερη πιθανότητα λάθους ή απάτης, ή τη μεγαλύτερη οικονομική έκθεση, ελέγχονται συχνότερα από διαδικασίες χαμηλού κινδύνου.
Η καθημερινή εργασία της ΜΕΕ οργανώνεται σε επαναλαμβανόμενα βήματα:
- Κατάρτιση ετήσιου προγράμματος ελέγχου βάσει χάρτη κινδύνων, με ιεράρχηση θεμάτων ανά σημαντικότητα.
- Σχεδιασμός κάθε επιμέρους ελέγχου, με καθορισμό στόχων, πεδίου εφαρμογής και μεθοδολογίας δειγματοληψίας.
- Συλλογή στοιχείων, μέσω επισκόπησης εγγράφων, συνεντεύξεων με υπευθύνους και ανάλυσης δεδομένων από πληροφοριακά συστήματα.
- Αξιολόγηση δικλίδων ασφαλείας (IT controls, εγκρίσεις, διαχωρισμό καθηκόντων) και εντοπισμός αποκλίσεων.
- Τεκμηρίωση ευρημάτων σε φύλλα εργασίας, με αναφορά στη σοβαρότητα κάθε εύρεσης.
- Κατάρτιση έκθεσης ελέγχου με συγκεκριμένες συστάσεις και χρονοδιάγραμμα υλοποίησης.
- Παρακολούθηση (follow-up) για να επιβεβαιωθεί ότι οι συστάσεις εφαρμόστηκαν.
Η δειγματοληψία είναι κρίσιμο εργαλείο, ειδικά όταν ο όγκος συναλλαγών είναι μεγάλος. Ένας ελεγκτής δεν εξετάζει κάθε τιμολόγιο μιας χρονιάς. Επιλέγει στατιστικά ή αρτηριακά ένα αντιπροσωπευτικό δείγμα, με βάση την αξία, τη συχνότητα ή την ασυνήθιστη φύση των συναλλαγών. Στον έλεγχο διαδικασιών μισθοδοσίας, για παράδειγμα, ο ελεγκτής μπορεί να εξετάσει δείγμα εργαζομένων για να επιβεβαιώσει ότι οι μεταβολές μισθού έχουν εγκριθεί σωστά και ότι δεν υπάρχουν «φαντάσματα» στη λίστα μισθοδοσίας.
Ο έλεγχος συμβάσεων είναι άλλο ένα κλασικό παράδειγμα εργασίας ΜΕΕ. Ελέγχεται αν οι όροι μιας σύμβασης με προμηθευτή έχουν εφαρμοστεί σωστά, αν οι πληρωμές αντιστοιχούν στα συμφωνηθέντα και αν υπάρχει σύγκρουση συμφερόντων στην επιλογή του προμηθευτή.
Η συμμόρφωση με νομικές και κανονιστικές υποχρεώσεις είναι διαρκής λειτουργία, όχι εφάπαξ έλεγχος. Ο ελεγκτής παρακολουθεί αν οι διαδικασίες ακολουθούν την ισχύουσα νομοθεσία, τους εσωτερικούς κανονισμούς και τις απαιτήσεις εποπτικών αρχών.
Επαγγελματική συμβουλή: Ο συνδυασμός analytics και παραδοσιακής δειγματοληψίας μειώνει σημαντικά τον χρόνο ελέγχου και αυξάνει την κάλυψη διαδικασιών. Η επένδυση σε εργαλεία συνεχούς ελέγχου αποδίδει ιδιαίτερα σε οργανισμούς με μεγάλο όγκο επαναλαμβανόμενων συναλλαγών.
Νομοθετικό και κανονιστικό πλαίσιο στην Ελλάδα — τι πρέπει να ξέρει ο ελεγκτής
Το ελληνικό νομικό πλαίσιο για τον εσωτερικό έλεγχο διαφέρει ουσιωδώς ανάλογα με τον τομέα. Οι εισηγμένες εταιρείες υπόκεινται σε συγκεκριμένες υποχρεώσεις εταιρικής διακυβέρνησης, ενώ ο δημόσιος τομέας έχει το δικό του ενιαίο σύστημα.
Ο ν.4706/2020 αφορά τις εισηγμένες εταιρείες και θέτει υποχρεώσεις εταιρικής διακυβέρνησης, μεταξύ των οποίων η ύπαρξη ΜΕΕ ανεξάρτητης από τις εκτελεστικές λειτουργίες. Ο νόμος καθορίζει ότι η μονάδα πρέπει να αναφέρεται λειτουργικά στο διοικητικό συμβούλιο, συνήθως μέσω της επιτροπής ελέγχου, ώστε να αποφεύγεται η επιρροή από τη διοίκηση που ελέγχεται.
Στον δημόσιο τομέα, το τοπίο είναι διαφορετικό. Ο ν.4795/2021 εισάγει ενιαίο σύστημα εσωτερικού ελέγχου για φορείς του δημοσίου, με την Εθνική Αρχή Διαφάνειας (ΕΑΔ) να έχει εποπτικό ρόλο στην παρακολούθηση και υποστήριξη των Μονάδων Εσωτερικού Ελέγχου. Η ΕΑΔ δεν αντικαθιστά τη ΜΕΕ κάθε φορέα, αλλά θέτει το μεθοδολογικό πλαίσιο και παρακολουθεί τη συμμόρφωση.
Στατιστικό στοιχείο: Σύμφωνα με την έκθεση της ΕΑΔ για το σύστημα εσωτερικού ελέγχου, η εφαρμογή του ν.4795/2021 έχει ενισχύσει την οριζόντια εποπτεία στον δημόσιο τομέα, δημιουργώντας παράλληλα ανάγκη για συστηματική εκπαίδευση των εσωτερικών ελεγκτών σε νέες μεθοδολογίες.
Τα βασικά σημεία που πρέπει να γνωρίζει κάθε επαγγελματίας του κλάδου:
- Ο ν.4706/2020 απαιτεί ανεξάρτητη ΜΕΕ στις εισηγμένες, με αναφορά στην επιτροπή ελέγχου.
- Ο ν.4795/2021 δημιουργεί ενιαίο πλαίσιο εσωτερικού ελέγχου για τον δημόσιο τομέα.
- Η ΕΑΔ έχει ρόλο εποπτείας, καθοδήγησης και αξιολόγησης της ποιότητας των ΜΕΕ στον δημόσιο τομέα.
- Και τα δύο νομοθετικά πλαίσια παραπέμπουν, άμεσα ή έμμεσα, σε διεθνή πρότυπα όπως αυτά του IIA και το πλαίσιο COSO.
- Η μη συμμόρφωση με τις υποχρεώσεις αυτές μπορεί να επιφέρει κυρώσεις από τις αρμόδιες εποπτικές αρχές.
Η σύνδεση της ελληνικής νομοθεσίας με τα διεθνή πρότυπα δεν είναι τυχαία. Τόσο ο νομοθέτης όσο και οι εποπτικές αρχές παραπέμπουν συστηματικά στο πλαίσιο COSO για τον σχεδιασμό δικλίδων ασφαλείας, και στα πρότυπα του IIA για τη μεθοδολογία και τη δεοντολογία της ελεγκτικής λειτουργίας.
Οργάνωση της Μονάδας Εσωτερικού Ελέγχου: ανεξαρτησία, ρόλοι και στελέχωση
Η ανεξαρτησία δεν είναι θεωρητική αρχή, είναι δομικό χαρακτηριστικό. Η ΜΕΕ πρέπει να λογοδοτεί λειτουργικά στο διοικητικό συμβούλιο ή στην επιτροπή ελέγχου, όχι στον γενικό διευθυντή ή στον οικονομικό διευθυντή των τμημάτων που ελέγχει. Αυτή η διαχωριστική γραμμή αποτρέπει καταστάσεις όπου ο ελεγκτής αναγκάζεται να «μαλακώσει» ευρήματα επειδή αναφέρεται στο ίδιο πρόσωπο που ελέγχει.
Η ανεξαρτησία επιτυγχάνεται καλύτερα όταν η μονάδα αναφέρεται απευθείας στο ΔΣ ή στην επιτροπή ελέγχου και όταν υπάρχουν σαφείς πολιτικές που περιορίζουν τις συγκρούσεις συμφερόντων, όπως ο αποκλεισμός ελεγκτών από τον έλεγχο τμημάτων στα οποία είχαν πρόσφατα εργαστεί.
Η στελέχωση μιας ΜΕΕ εξαρτάται από το μέγεθος του οργανισμού, αλλά κάποιες βασικές θέσεις είναι σχεδόν πάντα απαραίτητες:
- Επικεφαλής εσωτερικού ελέγχου (Chief Audit Executive), με εμπειρία λογιστικής ή ελεγκτικής και γνώση κανονιστικού πλαισίου.
- Ελεγκτές με εξειδίκευση σε λειτουργικές διαδικασίες (πωλήσεις, προμήθειες, μισθοδοσία).
- Ειδικός σε πληροφοριακά συστήματα, απαραίτητος όσο αυξάνεται η μηχανογράφηση των διαδικασιών.
- Πολιτικές τακτικής ανατροφοδότησης (feedback) προς τη διοίκηση και προς τις ελεγχόμενες μονάδες, ώστε οι συστάσεις να μην παραμένουν «στα χαρτιά».
Η επιλογή μεταξύ εσωτερικής μονάδας και ανάθεσης σε εξωτερικό πάροδο εξαρτάται κυρίως από το μέγεθος και την πολυπλοκότητα του οργανισμού. Μια μεγάλη εισηγμένη εταιρεία σχεδόν πάντα διαθέτει δική της ΜΕΕ, γιατί ο νόμος το απαιτεί και γιατί ο όγκος εργασιών δικαιολογεί μόνιμο προσωπικό. Μια μικρότερη επιχείρηση, αντίθετα, συχνά αναθέτει τον εσωτερικό έλεγχο σε εξωτερικό συνεργάτη, ο οποίος αναλαμβάνει περιοδικά τη λειτουργία χωρίς το κόστος μόνιμης ομάδας.
Τα κριτήρια επιλογής εξωτερικού παρόχου περιλαμβάνουν την εξειδίκευση σε συγκεκριμένο κλάδο, τη γνώση του ελληνικού κανονιστικού πλαισίου και τη δυνατότητα τακτικής, δομημένης αναφοράς προς τη διοίκηση. Ένας οργανισμός που θέλει συστηματική μηνιαία παρακολούθηση των οικονομικών του, χωρίς να φτιάξει ολόκληρη εσωτερική δομή, μπορεί να στραφεί σε λύσεις μηνιαίας εποπτείας και αναφορών που καλύπτουν μέρος αυτής της ανάγκης.
Διαδικασία ελέγχου: σχεδιασμός, εκτέλεση, αποτίμηση και reporting
Κάθε επιτυχημένος έλεγχος ξεκινά πολύ πριν ανοίξει το πρώτο αρχείο. Η διαδικασία ελέγχου ακολουθεί μια λογική αλυσίδα βημάτων που, όταν παραλείπεται κάποιο, οδηγεί σε ευρήματα χωρίς αξία ή σε συστάσεις που κανείς δεν εφαρμόζει.
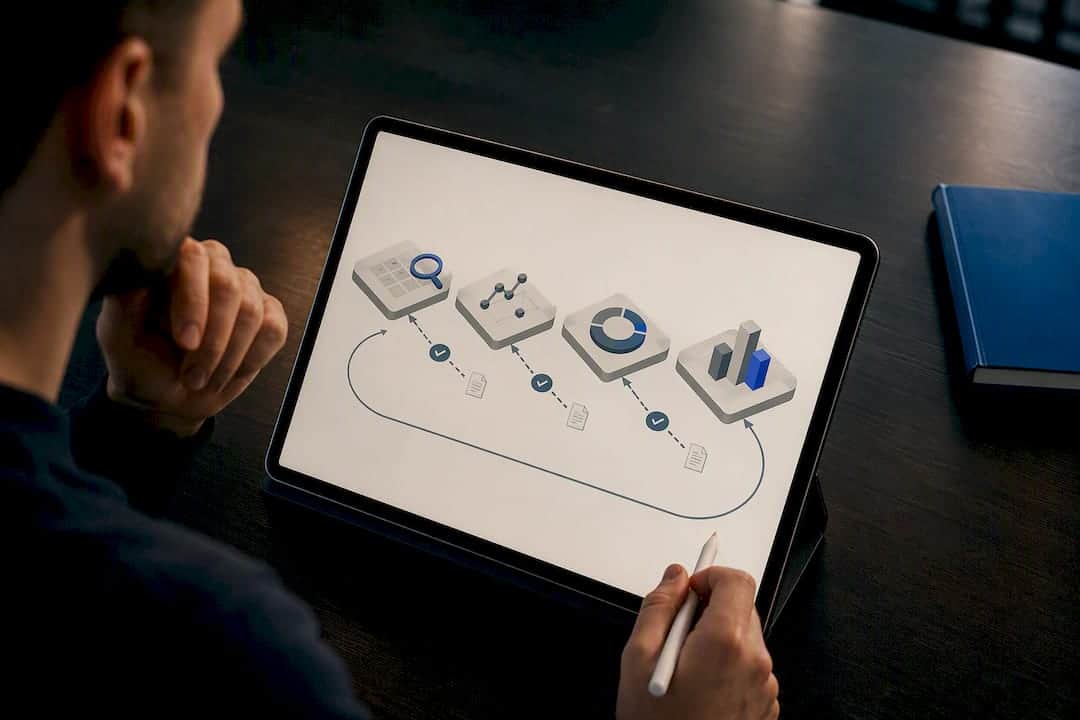
Το σημείο εκκίνησης είναι πάντα η εκτίμηση κινδύνου. Ο ελεγκτής καταγράφει τους βασικούς κινδύνους του οργανισμού (οικονομικούς, λειτουργικούς, νομικούς, φήμης) και τους ιεραρχεί ανάλογα με την πιθανότητα εμφάνισης και τον πιθανό αντίκτυπο. Αυτή η ιεράρχηση καθορίζει ποιες διαδικασίες θα ελεγχθούν πρώτες και πόσο συχνά.
Η διαδικασία μπορεί να αναλυθεί σε επτά διακριτά στάδια:
- Κατανόηση της διαδικασίας υπό εξέταση, μέσω συζητήσεων με τους υπευθύνους και επισκόπηση ροών εργασίας.
- Καθορισμός στόχων ελέγχου, δηλαδή τι ακριβώς θέλει να επιβεβαιώσει ο ελεγκτής (π.χ. ότι όλες οι πληρωμές έχουν εγκριθεί σωστά).
- Επιλογή τεχνικής, ανάμεσα σε substantive tests (λεπτομερή εξέταση συναλλαγών) και δοκιμές δικλίδων (test of controls).
- Δειγματοληψία, στατιστική ή κριτηριακή, με σαφή τεκμηρίωση της μεθοδολογίας επιλογής.
- Ανάλυση δεδομένων με εργαλεία IT auditing, ειδικά όταν ο οργανισμός διαθέτει ολοκληρωμένα πληροφοριακά συστήματα.
- Αξιολόγηση ευρημάτων, με κατηγοριοποίηση κατά σοβαρότητα (κρίσιμο, σημαντικό, μικρό).
- Σύνταξη έκθεσης με ευρήματα, αίτια, επιπτώσεις και συγκεκριμένες συστάσεις.
Τα εργαλεία IT auditing έχουν αλλάξει ριζικά τον τρόπο εργασίας των ελεγκτών τα τελευταία χρόνια. Αντί να εξετάζει χειροκίνητα δείγμα 30 συναλλαγών, ο ελεγκτής μπορεί να τρέξει ανάλυση σε ολόκληρο τον πληθυσμό συναλλαγών μιας χρονιάς, εντοπίζοντας αυτόματα ασυνήθιστα πρότυπα, όπως πληρωμές λίγο κάτω από όρια έγκρισης ή διπλότυπα τιμολόγια.
Η αναφορά προς τη διοίκηση δεν είναι απλή καταγραφή ευρημάτων. Τα κρίσιμα στοιχεία που πρέπει να περιλαμβάνει μια καλή έκθεση ελέγχου είναι η περιγραφή του κινδύνου, η ρίζα του προβλήματος (όχι μόνο το σύμπτωμα), η ποσοτικοποίηση της επίπτωσης όπου είναι δυνατό, και μια σαφή, εφαρμόσιμη σύσταση με υπεύθυνο και προθεσμία υλοποίησης.
Επαγγελματική συμβουλή: Μια έκθεση ελέγχου που καταγράφει μόνο «τι πήγε στραβά» χωρίς να προτείνει συγκεκριμένη λύση με υπεύθυνο και ημερομηνία, σπάνια οδηγεί σε πραγματική αλλαγή. Η αξία της έκθεσης κρίνεται από το πόσο εύκολο κάνει στη διοίκηση να αποφασίσει, όχι από τον όγκο της.
Σχέση εσωτερικού και εξωτερικού ελέγχου, διοίκησης και Επιτροπής Ελέγχου
Ο εσωτερικός και ο εξωτερικός έλεγχος δεν είναι ανταγωνιστικές λειτουργίες, αλλά συμπληρωματικές. Ο εξωτερικός ελεγκτής (ορκωτός λογιστής) εξετάζει κυρίως τις οικονομικές καταστάσεις για να διατυπώσει γνώμη προς τους μετόχους, ενώ η ΜΕΕ έχει ευρύτερο πεδίο, καλύπτοντας λειτουργικές διαδικασίες και εσωτερικές δικλίδες σε όλη τη διάρκεια του έτους.
Ο συντονισμός μεταξύ των δύο λειτουργιών αποτρέπει τη διπλή εργασία και εξοικονομεί πόρους. Όταν η ΜΕΕ έχει ήδη ελέγξει μια διαδικασία και τεκμηριώσει τα ευρήματά της, ο εξωτερικός ελεγκτής μπορεί να βασιστεί εν μέρει σε αυτή την εργασία, εφόσον κρίνει επαρκή την ανεξαρτησία και τη μεθοδολογία της. Αυτό μειώνει το κόστος και τον χρόνο του ελέγχου των οικονομικών καταστάσεων, ένα θέμα που αναλύεται εκτενέστερα στη σημασία του ελέγχου οικονομικών καταστάσεων.
Η σχέση με την Επιτροπή Ελέγχου είναι το κλειδί της ανεξαρτησίας. Οι πρακτικές συνεργασίας που λειτουργούν καλά περιλαμβάνουν:
- Τακτικές συναντήσεις, συνήθως τριμηνιαίες, όπου η ΜΕΕ παρουσιάζει την πρόοδο του προγράμματος ελέγχου.
- Άμεση ενημέρωση για κρίσιμα ευρήματα, χωρίς αναμονή για την προγραμματισμένη συνάντηση.
- Ετήσια αξιολόγηση της επάρκειας πόρων και ανεξαρτησίας της μονάδας από την επιτροπή.
- Μηχανισμό follow-up, όπου κάθε σύσταση παρακολουθείται μέχρι να κλείσει, με σαφή κατάσταση (σε εξέλιξη, ολοκληρωμένη, καθυστερημένη).
Χωρίς συστηματικό follow-up, οι συστάσεις ελέγχου μένουν συχνά ημιτελείς. Η καταγραφή κατάστασης υλοποίησης, με συγκεκριμένο υπεύθυνο και ημερομηνία, είναι αυτό που μετατρέπει μια έκθεση από έγγραφο αρχειοθέτησης σε εργαλείο πραγματικής βελτίωσης.
Ρόλος του εσωτερικού ελέγχου στην πρόληψη και διαχείριση απάτης
Ο εσωτερικός έλεγχος έχει θεμελιώδη ρόλο στην ανίχνευση και διαχείριση απάτης, αν και δεν αντικαθιστά ειδικευμένες υπηρεσίες forensic accounting όταν η υπόθεση είναι σύνθετη. Ο ελεγκτής εντοπίζει «κόκκινες σημαίες», δηλαδή ασυνήθιστα πρότυπα που υποδεικνύουν πιθανή απάτη: επαναλαμβανόμενες πληρωμές λίγο κάτω από όρια έγκρισης, προμηθευτές χωρίς πλήρη στοιχεία, ή εργαζόμενους που ποτέ δεν παίρνουν άδεια.
Μετά τον εντοπισμό μιας ύποπτης ένδειξης, η διαδικασία που ακολουθείται πρέπει να είναι προκαθορισμένη, όχι αυτοσχέδια. Ο εντοπισμός απάτης απαιτεί συνεργασία με νομικές υπηρεσίες και τεκμηρίωση της αλυσίδας ευθυνών από την πρώτη στιγμή, ώστε τα στοιχεία να είναι αξιοποιήσιμα σε πιθανή πειθαρχική ή δικαστική διαδικασία.
Οι βασικές αρχές πρόληψης και χειρισμού περιλαμβάνουν:
- Κουλτούρα ακεραιότητας από την ίδια τη διοίκηση, όχι μόνο κανόνες σε εγχειρίδιο.
- Τακτική εκπαίδευση προσωπικού για αναγνώριση και αναφορά ύποπτων συμπεριφορών.
- Μηχανισμό ανώνυμης αναφοράς (whistleblowing) με προστασία του καταγγέλλοντος.
- Προκαθορισμένα βήματα (SOPs) για τη διερεύνηση περιστατικού, με σαφή διαχωρισμό ρόλων μεταξύ εσωτερικού ελέγχου, νομικής υπηρεσίας και διοίκησης.
- Συνεργασία με αρμόδιες αρχές όταν η υπόθεση ξεπερνά το εσωτερικό πεδίο διερεύνησης.
Επαγγελματική συμβουλή: Η πρόληψη απάτης δεν στηρίζεται μόνο σε δικλίδες. Στηρίζεται εξίσου στην κουλτούρα, όπως τονίζει και το πλαίσιο COSO: χωρίς κουλτούρα ακεραιότητας, οι τεχνικές δικλίδες γίνονται εύκολα παρακαμπτήριος δρόμος για όποιον έχει κίνητρο.
Βέλτιστες πρακτικές και δείκτες απόδοσης (KPIs) για τη Μονάδα Εσωτερικού Ελέγχου
Η αξία μιας ΜΕΕ δεν αποδεικνύεται με λόγια, αποδεικνύεται με μετρήσιμα στοιχεία. Οι δείκτες απόδοσης βοηθούν τη διοίκηση να καταλάβει αν η λειτουργία αποδίδει ή απλά παράγει έγγραφα.
| Δείκτης (KPI) | Τι μετρά | Γιατί έχει αξία |
|---|---|---|
| Ποσοστό υλοποίησης συστάσεων | Πόσες συστάσεις εφαρμόστηκαν εντός προθεσμίας | Δείχνει αν η διοίκηση παίρνει σοβαρά τα ευρήματα |
| Μέσος χρόνος κλεισίματος ελέγχου | Χρόνος από την έναρξη έως την τελική έκθεση | Δείχνει αποδοτικότητα της ομάδας ελέγχου |
| Αριθμός κρίσιμων ευρημάτων ανά έτος | Πλήθος σοβαρών αδυναμιών που εντοπίστηκαν | Δείχνει την πραγματική κατάσταση των δικλίδων |
| Ποσοστό κάλυψης προγράμματος ελέγχου | Πόσο από το εγκεκριμένο ετήσιο πρόγραμμα υλοποιήθηκε | Δείχνει αν η μονάδα διαθέτει επαρκείς πόρους |
| Επαναλαμβανόμενα ευρήματα | Πόσα ευρήματα επανεμφανίζονται σε επόμενο έλεγχο | Δείχνει αν οι συστάσεις έχουν πραγματική επίδραση |
Η σύνδεση των KPIs με επιχειρησιακά αποτελέσματα είναι το σημείο όπου πολλές ΜΕΕ αποτυγχάνουν. Δεν αρκεί να αναφέρεται ότι «ολοκληρώθηκαν 12 έλεγχοι». Έχει μεγαλύτερη αξία η αναφορά ότι, χάρη στα ευρήματα του ελέγχου, μειώθηκαν οι λανθασμένες πληρωμές ή βελτιώθηκε ο χρόνος έγκρισης παραγγελιών. Αυτή η σύνδεση μετατρέπει τον εσωτερικό έλεγχο από κόστος σε επένδυση με ορατή απόδοση.
Ένα απλό dashboard, ενημερωμένο ανά τρίμηνο, με τα πέντε παραπάνω δείκτες, αρκεί για τις περισσότερες μεσαίες επιχειρήσεις. Δεν χρειάζεται πολύπλοκο λογισμικό αναφορών· ένα οργανωμένο υπολογιστικό φύλλο, ενημερωμένο συστηματικά, δίνει στη διοίκηση σαφή εικόνα της πορείας του προγράμματος ελέγχου.
Πρακτική προοπτική: παραδείγματα και οδηγίες από τον Christos
Στην πράξη, οι περισσότερες αποτυχίες εσωτερικού ελέγχου δεν προκύπτουν από έλλειψη μεθοδολογίας, αλλά από έλλειψη συνέχειας. Μια επιχείρηση που κάνει έναν εξαντλητικό έλεγχο κάθε τρία χρόνια έχει λιγότερη αξία από μία που κάνει μικρότερους, τακτικούς ελέγχους κάθε μήνα.
Στην εμπειρία εφαρμογής μηνιαίας εποπτείας σε επιχειρήσεις μέσω εξειδικευμένων υπηρεσιών εποπτικού λογιστηρίου, φαίνεται καθαρά ότι η τακτική, μικρής κλίμακας παρακολούθηση εντοπίζει αποκλίσεις πολύ πριν αυτές μεγαλώσουν σε πρόβλημα. Ένα λάθος στη μισθοδοσία που εντοπίζεται τον πρώτο μήνα διορθώνεται εύκολα. Το ίδιο λάθος, αν μείνει αδιάγνωστο για έναν χρόνο, μπορεί να σημαίνει σημαντική οικονομική έκθεση και πρόστιμα.
Οι πρακτικές που έχουν αποδειχθεί πιο αποτελεσματικές στην εφαρμογή περιλαμβάνουν:
- Τυποποιημένες λίστες ελέγχου (checklists) για επαναλαμβανόμενες διαδικασίες, ώστε να μην εξαρτάται η ποιότητα του ελέγχου από τη μνήμη του ελεγκτή.
- Μηνιαία, όχι μόνο ετήσια, αναφορά προς τη διοίκηση, με σαφή, μετρήσιμα σημεία προσοχής.
- Εκπαίδευση προσωπικού σε τακτική βάση, ώστε οι δικλίδες να γίνονται συνήθεια και όχι επιβολή.
- Παραδείγματα εντοπισμού παραβατικής συμπεριφοράς μέσω απλών διασταυρώσεων στοιχείων, όπως σύγκριση προμηθευτών με στοιχεία μετόχων ή διευθυντών, όπως περιγράφεται σε έναν πρακτικό οδηγό για την ανάλυση αντισυμβαλλομένων σε εταιρικά αρχεία.
Αυτές οι πρακτικές δεν απαιτούν μεγάλη υποδομή. Απαιτούν συνέπεια και σαφή διαδικασία, δύο στοιχεία που κάθε οργανισμός, ανεξαρτήτως μεγέθους, μπορεί να εφαρμόσει.
Τι πρέπει να προτεραιοποιήσει κάθε οργανισμός σήμερα
Η συνηθισμένη αντίληψη είναι ότι ο εσωτερικός έλεγχος αφορά κυρίως μεγάλες εισηγμένες εταιρείες με νομική υποχρέωση. Αυτή η αντίληψη είναι λανθασμένη και κοστίζει σε μικρές και μεσαίες επιχειρήσεις που την υιοθετούν. Η αξία της λειτουργίας δεν προκύπτει από το μέγεθος του οργανισμού, αλλά από τον όγκο και την πολυπλοκότητα των διαδικασιών του.
Η ελληνική νομοθεσία, μέσω του ν.4706/2020 και του ν.4795/2021, θέτει το ελάχιστο πλαίσιο για όσους έχουν νομική υποχρέωση. Όμως το πλαίσιο COSO και τα πρότυπα του IIA προσφέρουν μεθοδολογία που αξίζει να υιοθετήσει και μια επιχείρηση χωρίς καμία τυπική υποχρέωση, απλά γιατί λειτουργεί.
Η προτεραιότητα δεν πρέπει να είναι η κάλυψη τυπικών απαιτήσεων, αλλά η δημιουργία μηχανισμού τακτικής, μικρής κλίμακας παρακολούθησης. Ένας οργανισμός που περιμένει να μεγαλώσει για να «αποκτήσει» εσωτερικό έλεγχο, χάνει τα χρόνια όπου η διόρθωση θα ήταν πιο εύκολη και πιο φθηνή.
— Christos
Πηγές
- Ν.4706/2020 — Κωδικοποίηση
- COSO guidance on internal control
- The Institute of Internal Auditors — Global internal audit standards (Greek)
- Έκθεση ΕΑΔ — Σύστημα Εσωτερικού Ελέγχου (2025)
Συχνές ερωτήσεις
Ποιος είναι ο ρόλος του ελέγχου σε μια μικρή επιχείρηση;
Ο ρόλος του εσωτερικού ελέγχου σε μικρή επιχείρηση είναι κυρίως προληπτικός: εντοπίζει αποκλίσεις σε μισθοδοσία, ταμείο και προμηθευτές πριν μετατραπούν σε σημαντικό πρόβλημα. Δεν απαιτείται πλήρης ΜΕΕ, αρκεί τακτική, δομημένη παρακολούθηση.
Ποιοι είναι οι παράγοντες επιτυχίας ελέγχου σε έναν οργανισμό;
Οι κύριοι παράγοντες επιτυχίας ελέγχου είναι η πραγματική ανεξαρτησία της μονάδας, η αναφορά στο ΔΣ ή στην επιτροπή ελέγχου, το risk based planning και η συστηματική παρακολούθηση υλοποίησης συστάσεων. Χωρίς follow-up, ακόμα και το καλύτερο εύρημα χάνει την αξία του.
Ποια είναι η διαφορά εσωτερικού και εξωτερικού ελέγχου;
Ο εξωτερικός έλεγχος επικεντρώνεται στην πιστοποίηση των οικονομικών καταστάσεων προς τους μετόχους, ενώ ο εσωτερικός έλεγχος καλύπτει λειτουργικές διαδικασίες και δικλίδες ασφαλείας καθ’ όλη τη διάρκεια του έτους. Οι δύο λειτουργίες συνεργάζονται και η εργασία της ΜΕΕ μπορεί να μειώσει το κόστος του εξωτερικού ελέγχου.
Ποια πρότυπα καθορίζουν τις λειτουργίες του εσωτερικού ελέγχου;
Οι κύριες αναφορές είναι τα Παγκόσμια Πρότυπα του IIA για μεθοδολογία και δεοντολογία, και το πλαίσιο COSO για τον σχεδιασμό δικλίδων ασφαλείας. Στην Ελλάδα, ο ν.4706/2020 και ο ν.4795/2021 ενσωματώνουν στοιχεία αυτών των προτύπων στη νομοθεσία.
Χρειάζεται μια ΝΕΠΑ ή μικρή επιχείρηση εσωτερικό έλεγχο;
Δεν υπάρχει γενική νομική υποχρέωση για μικρές επιχειρήσεις, αλλά η τακτική παρακολούθηση οικονομικών διαδικασιών μειώνει σημαντικά τον κίνδυνο λαθών και απάτης. Υπηρεσίες όπως το Online Λογιστήριο™ της Kavallaris προσφέρουν αυτή τη συστηματική εποπτεία χωρίς να απαιτείται εσωτερική δομή.
Προτεινόμενα
- Ρόλος του ελέγχου κόστους: οδηγός για επιχειρήσεις
- Ρόλος του ελέγχου χρήσης στη διαχείριση πόρων
- Κατανοώντας τον ρόλο ελεγκτή λογιστικών στην επιχείρηση
- Ορισμός τακτικού ελέγχου και η αξία του για κάθε επιχείρηση
