

Η τήρηση βιβλίων είναι η συστηματική καταγραφή όλων των οικονομικών συναλλαγών μιας επιχείρησης ή ενός ελεύθερου επαγγελματία, σύμφωνα με τον Κώδικα Βιβλίων και Στοιχείων και τις οδηγίες της ΑΑΔΕ. Κάθε επιτηδευματίας υποχρεούται να καταγράφει έσοδα, έξοδα και πάγια στοιχεία σε συγκεκριμένα βιβλία, απλογραφικά ή διπλογραφικά, ανάλογα με τον κύκλο εργασιών του. Χωρίς αυτή την καταγραφή δεν υπάρχει νόμιμη λειτουργία επιχείρησης.
Συνοπτικά:
- Τα βιβλία πρέπει να ενημερώνονται κάθε τρίμηνο και να φυλάσσονται επί πέντε έτη είτε σε ηλεκτρονική είτε σε χειρόγραφη μορφή.
- Η τήρηση σωστών αρχείων και η τακτική αναθεώρηση μειώνει το ρίσκο προστίμων και αποτυπώνει πραγματικά την κερδοφορία.
- Η συνεργασία με λογιστικό γραφείο εξασφαλίζει τακτική διαφάνεια, σωστή αρχειοθέτηση και έγκαιρους ελέγχους.
- Η σωστή οργάνωση και η συνεχής ενημέρωση των βιβλίων από την αρχή αποφεύγει λάθη και διευκολύνει τους φορολογικούς ελέγχους.
Πίνακας περιεχομένων
- Τι καταγράφεται στα βιβλία και ποια παραστατικά πρέπει να φυλάσσετε
- Απλογραφικό ή διπλογραφικό σύστημα: πώς καθορίζεται η κατηγορία σας
- Πότε πρέπει να ενημερώνετε τα βιβλία και για πόσο καιρό τα φυλάσσετε
- Πώς οργανώνετε σωστά τα βιβλία σας βήμα προς βήμα
- Συχνά λάθη στην τήρηση βιβλίων και πώς αποφεύγονται
- Γιατί η σωστή τήρηση βιβλίων δεν είναι απλά νομική υποχρέωση
- Πώς η Kavallaris στηρίζει τη σωστή τήρηση βιβλίων
- Πηγές
- Συχνές ερωτήσεις
Τι καταγράφεται στα βιβλία και ποια παραστατικά πρέπει να φυλάσσετε
Η διαδικασία τήρησης βιβλίων δεν είναι απλή γραφειοκρατία. Είναι η οικονομική μνήμη της επιχείρησης, γραμμή προς γραμμή, με ημερομηνία και ποσό.
Κάθε συναλλαγή που επηρεάζει την περιουσία ή τα αποτελέσματα της επιχείρησης πρέπει να καταχωρίζεται. Οι βασικές κατηγορίες εγγραφών είναι:
- Έσοδα: πωλήσεις αγαθών ή υπηρεσιών, τόκοι, ενοίκια που εισπράττονται.
- Έξοδα: αγορές πρώτων υλών, λειτουργικά κόστη, μισθοδοσία, ενοίκια που πληρώνονται.
- Πάγια στοιχεία: εξοπλισμός, οχήματα, κτίρια και οι αποσβέσεις τους.
- Φόροι και εισφορές: ΦΠΑ, φόρος εισοδήματος, ασφαλιστικές εισφορές.
Καμία εγγραφή δεν στέκεται μόνη της. Πίσω από κάθε καταχώριση χρειάζεται ένα πρωτογενές παραστατικό, δηλαδή τιμολόγιο, απόδειξη λιανικής ή δελτίο αποστολής, που αποδεικνύει ότι η συναλλαγή έγινε πραγματικά. Η λογιστική καταχώριση είναι η μεταφορά αυτού του παραστατικού σε αριθμό μέσα στο βιβλίο. Χωρίς το χαρτί ή το ψηφιακό αντίγραφο, η εγγραφή δεν αντέχει σε έλεγχο.
Απλογραφικό ή διπλογραφικό σύστημα: πώς καθορίζεται η κατηγορία σας
Η επιλογή λογιστικού συστήματος δεν είναι θέμα προτίμησης. Καθορίζεται από το ύψος του κύκλου εργασιών, όπως προβλέπει ο Κώδικας Βιβλίων και Στοιχείων.
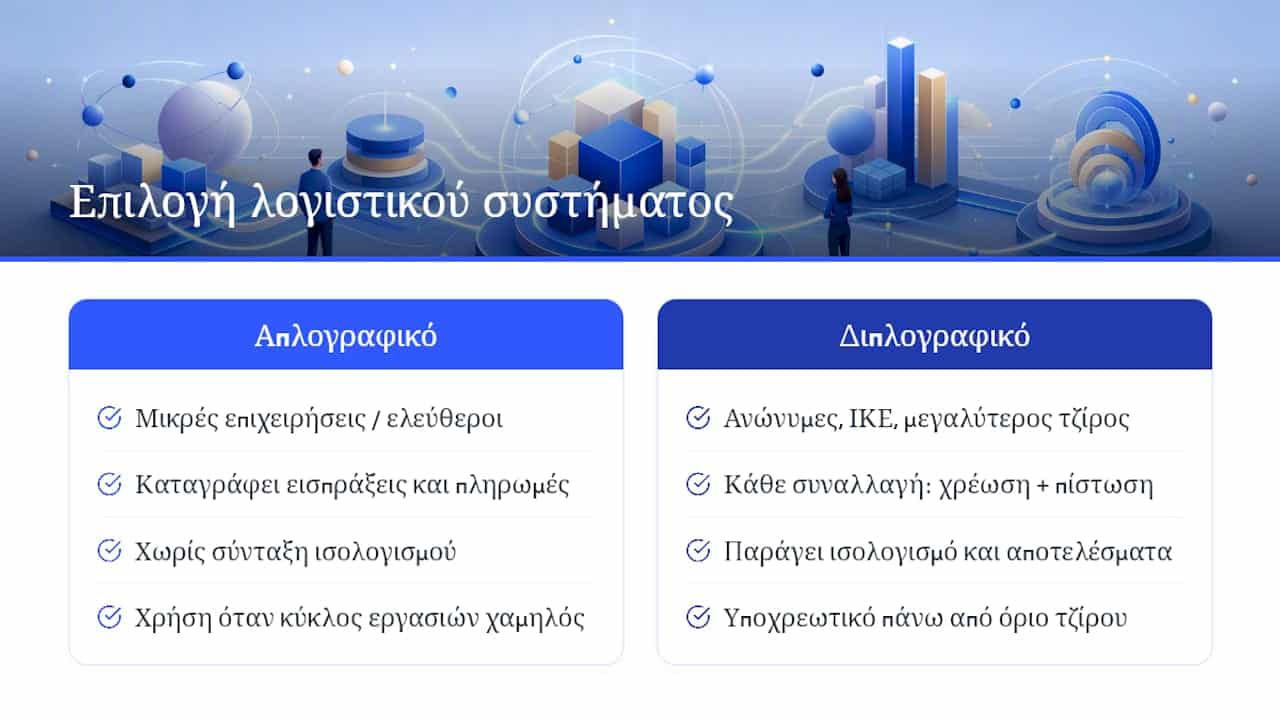
Το απλογραφικό σύστημα, γνωστό και ως βιβλίο εσόδων εξόδων, καλύπτει τις μικρότερες επιχειρήσεις και τους περισσότερους ελεύθερους επαγγελματίες. Καταγράφει απλά τις εισπράξεις και τις πληρωμές, χωρίς να απαιτεί σύνταξη ισολογισμού.
Το διπλογραφικό σύστημα είναι πιο σύνθετο. Κάθε συναλλαγή καταχωρίζεται δύο φορές, μία ως χρέωση και μία ως πίστωση, με αποτέλεσμα να παράγεται ισολογισμός και αποτελέσματα χρήσης. Το χρησιμοποιούν κυρίως ανώνυμες εταιρείες, ΙΚΕ και επιχειρήσεις με μεγαλύτερο τζίρο.
Το κρίσιμο όριο: Όταν ο καθαρός κύκλος εργασιών μιας οντότητας υπερβεί ένα συγκεκριμένο όριο, η μετάβαση σε διπλογραφικό σύστημα γίνεται υποχρεωτική, ανεξάρτητα από τη νομική μορφή της επιχείρησης.
Υπάρχουν και ειδικές ρυθμίσεις για πολύ μεγάλες οντότητες, όπου ο Κώδικας Βιβλίων και Στοιχείων προβλέπει πρόσθετες υποχρεώσεις όπως το βιβλίο αποθήκης, με δικά τους όρια κύκλου εργασιών. Οι πολύ μικρές οντότητες, αντίθετα, έχουν συχνά περιορισμένες υποχρεώσεις και δικαίωμα χρήσης απλουστευμένων απλογραφικών συστημάτων, αν και πρέπει να ελέγξουν κάθε φορά τυχόν πρόσθετους κανόνες που τους αφορούν ειδικά.
Πότε πρέπει να ενημερώνετε τα βιβλία και για πόσο καιρό τα φυλάσσετε
Η τήρηση βιβλίων δεν σταματάει στην καταχώριση. Έχει και χρονικό πλαίσιο, με συγκεκριμένες προθεσμίες που η ΑΑΔΕ ελέγχει αυστηρά.
Το βιβλίο εσόδων εξόδων πρέπει να ενημερώνεται ανά ημερολογιακό τρίμηνο, το αργότερο μέχρι το τέλος του επόμενου μήνα. Αν καθυστερήσετε την ενημέρωση, η ΑΑΔΕ θεωρεί τα βιβλία ανεπαρκώς τηρημένα, ανεξάρτητα από το αν οι συναλλαγές είναι νόμιμες.
Σε περίπτωση φορολογικού ελέγχου, τα ηλεκτρονικά αρχεία πρέπει να εμφανίζονται και να εκτυπώνονται εντός τριών ημερών, όπως προβλέπει το άρθρο 30 του νόμου 3522/2006. Αν το μηχανογραφικό σύστημα παρουσιάσει βλάβη, επιτρέπεται προσωρινή χειρόγραφη καταγραφή σε αθεώρητα έντυπα, με υποχρέωση μεταφοράς στον υπολογιστή μόλις αποκατασταθεί η βλάβη.
- Ενημέρωση βιβλίου εσόδων εξόδων: ανά τρίμηνο, έως το τέλος του επόμενου μήνα.
- Εκτύπωση σε έλεγχο: εντός 3 ημερών από την αίτηση.
- Χρόνος φύλαξης αρχείων: για μεγάλο χρονικό διάστημα σύμφωνα με τη νομοθεσία.
Επαγγελματική συμβουλή: Μην περιμένετε το τέλος του τριμήνου για να καταχωρίσετε τιμολόγια. Η εβδομαδιαία ενημέρωση μειώνει δραστικά τα λάθη και σας γλιτώνει από άγχος πριν την προθεσμία.
Η διάρκεια φύλαξης των πέντε ετών ισχύει είτε τα αρχεία είναι χειρόγραφα είτε ψηφιακά. Η μόνη διαφορά είναι ότι η ψηφιακή μορφή πρέπει να επιτρέπει αναζήτηση και άμεση εκτύπωση, κάτι που ένα κουτί με χαρτιά δεν εξασφαλίζει.
Πώς οργανώνετε σωστά τα βιβλία σας βήμα προς βήμα
Η ηλεκτρονική τήρηση δεν είναι απλά πιο βολική. Επιταχύνει τους ελέγχους και μειώνει τον κίνδυνο απώλειας παραστατικών, αρκεί το σύστημα να επιτρέπει άμεση αναζήτηση και εκτύπωση όταν ζητηθεί.
Ένα πρακτικό σχέδιο οργάνωσης περιλαμβάνει τα εξής βήματα:
- Δημιουργήστε ξεχωριστούς φακέλους ανά μήνα και ανά κατηγορία, έσοδα, έξοδα, πάγια, με σταθερή ονοματολογία αρχείων.
- Σκανάρετε κάθε παραστατικό την ίδια μέρα που το παραλαμβάνετε, όχι στο τέλος του μήνα.
- Συμφωνήστε τις τραπεζικές κινήσεις με τα βιβλία σας τουλάχιστον μία φορά τον μήνα, ώστε να εντοπίζετε αποκλίσεις έγκαιρα.
- Κρατήστε αντίγραφο ασφαλείας σε δεύτερο μέσο αποθήκευσης, ξεχωριστό από τον υπολογιστή γραφείου.
- Αναθέστε την τελική επισκόπηση σε λογιστή πριν από κάθε φορολογική δήλωση, ώστε να ελέγχεται η συμφωνία στοιχειών.
Επαγγελματική συμβουλή: Ζητήστε από τον λογιστή σας μηνιαία αναφορά με ισολογισμό λογαριασμών και όχι μόνο τα υποβληθέντα έντυπα. Έτσι βλέπετε την πραγματική εικόνα της επιχείρησης, όχι μόνο τη φορολογική.
Η στιγμή που πρέπει να εμπλέξετε λογιστή δεν είναι όταν έρθει ο έλεγχος. Είναι από την πρώτη ημέρα λειτουργίας, ώστε η δομή των βιβλίων να είναι σωστή εξαρχής και όχι διορθωμένη εκ των υστέρων.
Συχνά λάθη στην τήρηση βιβλίων και πώς αποφεύγονται
Τα πιο συχνά λάθη που βλέπω δεν είναι σύνθετα φορολογικά ζητήματα. Είναι απλές παραλείψεις: παραστατικά που χάνονται, καταχωρίσεις που μένουν σε εκκρεμότητα μήνες και τραπεζικές συμφωνίες που γίνονται μόνο μία φορά τον χρόνο, συνήθως τον Δεκέμβριο, με πανικό.
Η καλύτερη πρακτική είναι ένα σταθερό πρότυπο καταχώρησης, το ίδιο κάθε μήνα, με τακτικό έλεγχο και αντίγραφα ασφαλείας σε δύο σημεία. Όταν αναθέτετε την τήρηση βιβλίων σε λογιστικό γραφείο, ζητήστε πρόσβαση στα πρότυπα αρχειοθέτησης που χρησιμοποιεί και μηνιαίες αναφορές, όχι μόνο τα έντυπα που κατατίθενται στην ΑΑΔΕ. Η διαφάνεια στη διαδικασία είναι το πρώτο σημάδι ενός λογιστικού γραφείου που δουλεύει σωστά.
Γιατί η σωστή τήρηση βιβλίων δεν είναι απλά νομική υποχρέωση
Οι περισσότεροι επιχειρηματίες βλέπουν την τήρηση βιβλίων ως κόστος συμμόρφωσης. Στην πραγματικότητα είναι το μοναδικό εργαλείο που δείχνει αν η επιχείρηση κερδίζει χρήματα ή απλά μετακινεί χρήμα από τσέπη σε τσέπη. Ο συνδυασμός νομικής γνώσης και καθημερινής πειθαρχίας στην καταχώριση μειώνει αισθητά τον κίνδυνο προστίμων, αλλά προσφέρει και κάτι πιο σημαντικό: πραγματική εικόνα της κερδοφορίας.
— Christos
Πώς η Kavallaris στηρίζει τη σωστή τήρηση βιβλίων
Υπάρχει η επιλογή να μην προσπαθείτε μόνοι σας να θυμάστε προθεσμίες, να ψάχνετε χαμένα παραστατικά και να μαντεύετε αν το σύστημά σας συμμορφώνεται με τον Κώδικα Βιβλίων. Μπορεί να αναλαμβάνεται η πλήρης τήρηση βιβλίων, η ψηφιακή αρχειοθέτηση και οι τακτικοί έλεγχοι συμφωνίας, ώστε η επιχείρηση να είναι πάντα έτοιμη για φορολογικό έλεγχο χωρίς πανικό της τελευταίας στιγμής.
Μια συνεργασία με λογιστικό γραφείο μπορεί να περιλαμβάνει μηνιαίες αναφορές κατανοητές, όχι μόνο έντυπα, τακτική συμφωνία τραπεζικών κινήσεων και άμεση απάντηση σε κάθε ερώτημα πριν αυτό γίνει πρόβλημα. Μπορείτε να δείτε αναλυτικά τον ρόλο του λογιστικού γραφείου και να κλείσετε ένα πρώτο ραντεβού για να αξιολογήσετε την τήρηση των βιβλίων σας.
Πηγές
Οι πληροφορίες αυτού του οδηγού βασίζονται στον επίσημο οδηγό τήρησης λογιστικών αρχείων της ΑΑΔΕ και στον Κώδικα Βιβλίων και Στοιχείων. Σε περίπτωση αμφιβολίας για την κατηγορία βιβλίων που σας αντιστοιχεί, συμβουλευτείτε πάντα λογιστή ή φοροτεχνικό πριν πάρετε αποφάσεις.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
- Τήρηση Λογιστικών Αρχείων (Βιβλίων) – ΑΑΔΕ
- Κώδικας Βιβλίων & Στοιχείων – Π.Δ. 186/1992
- Ο τρόπος τήρησης των λογιστικών βιβλίων (απλογραφικό και διπλογραφικό σύστημα) – TaxLaw
Συχνές ερωτήσεις
Τι είναι η τήρηση βιβλίων σε απλά λόγια;
Είναι η υποχρεωτική, συστηματική καταγραφή εσόδων, εξόδων και παγίων μιας επιχείρησης σε απλογραφικό ή διπλογραφικό σύστημα, σύμφωνα με τον Κώδικα Βιβλίων και Στοιχείων.
Ποια είναι η διαφορά απλογραφικού και διπλογραφικού συστήματος;
Το απλογραφικό καταγράφει απλά εισπράξεις και πληρωμές, ενώ το διπλογραφικό απαιτεί διπλή καταχώριση κάθε συναλλαγής και σύνταξη ισολογισμού, υποχρεωτικό πάνω από κύκλο εργασιών 1.500.000 €.
Για πόσα χρόνια πρέπει να φυλάσσω τα λογιστικά αρχεία;
Για μεγάλο χρονικό διάστημα, είτε τα αρχεία είναι χειρόγραφα είτε ηλεκτρονικά, με δυνατότητα αναζήτησης και εκτύπωσης όταν ζητηθεί σε έλεγχο.
Τι κινδυνεύω αν δεν τηρώ σωστά τα βιβλία μου;
Κινδυνεύετε με διοικητικά πρόστιμα από την ΑΑΔΕ και, σε σοβαρότερες περιπτώσεις μη έκδοσης παραστατικών, ποινικές κυρώσεις, ανάλογα με τη φύση της παράβασης.
Πότε πρέπει να αναθέσω την τήρηση βιβλίων σε λογιστή;
Ιδανικά από την πρώτη μέρα λειτουργίας της επιχείρησης, ώστε η δομή καταχωρίσεων να είναι σωστή εξαρχής και να αποφεύγονται διορθώσεις υπό πίεση.
Προτεινόμενα
- Συμβουλές τήρησης βιβλίων για μικρές επιχειρήσεις
- Πώς να τηρείτε βιβλία επιχείρησης σωστά το 2026
- Τι σημαίνει απλογραφικά βιβλία: Οδηγός για επιχειρηματίες
- Έλεγχος λογιστικών βιβλίων: Τι είναι και πώς προστατεύει
